在企业精细化管理中,经营分析、财务分析、业务分析常常被提及,很多人会将三者混淆,甚至认为“三者本质一致,只是叫法不同”。
实则不然,三者既有明确的边界和核心差异,又存在不可分割的协同关系。
先把三者的分工说清楚。
但"经营分析"是广义上的概念,往往不设边界,凡是跟经营相关的,不管是业务还是财务,都可以做到经营分析报告中。
但我们做系统的话,考虑到开发效率和难度问题,最好是设个边界。
因此,我们把经营分析按照狭义上的概念拆分为:业务分析、经营分析、财务分析!
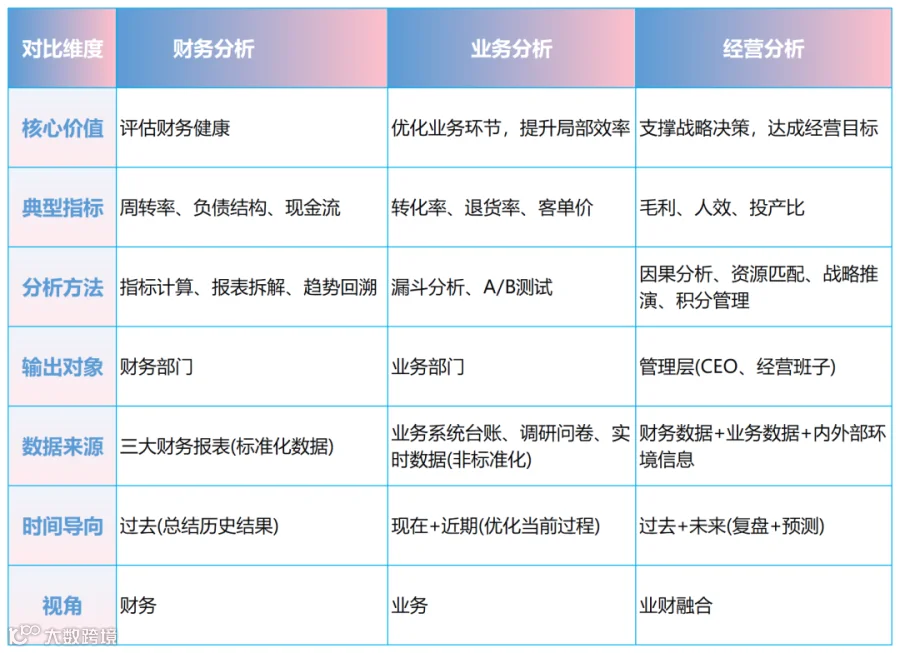
是指业务口的精细化分析,包含线索转化率、退货率等,属于“运营”口上要解决的问题。核心目的是:知道问题出在哪个环节。
特指围绕人效、毛利、投产比等财务相关指标进行分析。核心目的是:知道问题出在谁身上?(产品的问题?人的问题?部门的问题?渠道的问题?)。
财务围绕库存、资金、应收账款等进行的分析,比如资金周转率、库存周转率等,核心是知道公司“行不行、健不健康”。
一句话串起来:财务分析判定有没有病,经营分析指出病的方向,业务分析按这个方向去治病。
把三者放在一张表里看,会更直观:
经营分析一般都是财务BP做的,而小公司往往是财务负责人兼着。财务负责人能做的是从财务视角看业务,把问题的方向指出来,至于具体是投放素材不行还是客服话术不行,那是业务分析的事。
拿“净利润下降25%”走一遍
三者的差别就出来了
假设某公司本季度净利润同比下降25%,三类分析的工作逻辑完全不同:
分析:通过报表拆解,定位利润下降的直接原因——“销售收入持平,但成本同比上升30%”。
结论:公司盈利能力下降,核心问题是成本控制不力,需关注费用与收入的匹配度。但怎么降低费用,财务不知道,也管不到!
分析:本季度利润未达经营目标——根因整合:拆到产品线、渠道、部门、客户——收入没变,但是B产品的投放费用多了30%,但销售转化率却下降了10%!
结论:降低B的投放预算或者提高销售转化率。测算调整后下季度利润恢复情况,对比年度目标差距。
分析:1、“信息流渠道”获客成本在增加;2、提高销售转化率!
结论:1、信息流渠道投放策略存在问题(如人群不精准、内容吸引力不足),建议优化投放方案或暂停该渠道投放。2、改善销售话术,增加培训。
三者是“循环协同”
而非“孤立存在”
很多公司的经营分析报告之所以又厚又没用,就是因为把这三层混着写:老板看完不知道谁该负责,业务看完不知道从哪下手。
小公司正确的做法是分层:
财务分析给结论,经营分析给方向,业务分析给动作,一层接一层,责任才落得下去。
所以别再问“经营分析到底该谁做”了。它不是某个岗位的独角戏,是一条接力线。
业务动作→产生业务数据→影响财务结果→财务分析发现问题→经营分析定位业务环节→业务分析优化动作→新的业务动作
三棒接稳了,净利润掉25%这种问题,才不会变成一场没有答案的会。