
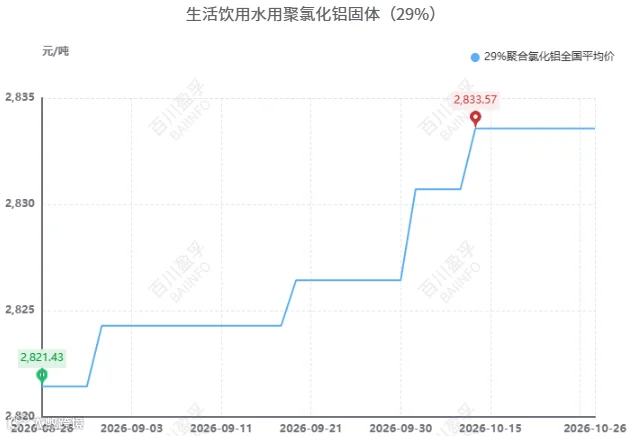
市场综述:聚合氯化铝市场价格在国庆节后持续走强,市场交投氛围较上月略好转。10月是下游集中招标采购的时间节点,有部分生产企业参与投标,另外也有河南地区生产企业表示国庆节后市场消费有一定起色,随着PAC价格的不断上涨,下游接货也相对谨慎。区域价格表现分化:华中地区盐酸供应不足导致部分企业生产不稳定,叠加盐酸价格上涨较明显,企业集体上调出厂价格;华南等地表示副产酸、合成酸到厂价均大幅上涨,导致企业生产成本压力较大,因此价格同样上调。西南地区报价相对偏稳,供需端变化不大。华东江苏地区有PAC企业需求向好,工业28%报价上调,其余产品报价相对稳定。截至10月26日,中国聚合氯化铝工业级28%含量当日均价为2029.29元/吨,相较于9月30日均价上涨60.72元/吨,涨幅3.08%。29%饮水级聚合氯化铝当日均价为2833.57元/吨,相较于9月30日均价上涨7.14元/吨,涨幅0.25%。
PAC价格走势图:
数据来源:BAIINFO/百川盈孚大数据
数据来源:BAIINFO/百川盈孚大数据
原料分析:盐酸方面:10月26日盐酸价格为246元/吨,较上月末上涨27元/吨,涨幅12.33%,盐酸价格自9月中旬启动上行通道。多地集中检修,装置开工低位,企业库存偏低,可售货源不多叠加下游接货顺畅,市场利好因素较多,直接推动盐酸价格上涨,多地PAC企业反馈副产酸原来是有补贴价格的,而现阶段副产酸到厂价格每吨可以达到200元/吨以上,华南地区价格更高。铝矾土方面:10月26日铝土矿不含税日加权均价为458.9元/吨,较上月末上涨6.3元/吨,涨幅1.39%,本月铝土矿价格走势上涨后企稳,上涨主要是由于内陆企业使用进口矿成本压力较大,且进口矿价格前期上涨后企稳,其对于国产矿价格也有利好联动。即便在氧化铝价格连续小幅走低的情况下,国产矿价格也小幅上调,但利空因素作用也在继续,导致价格上涨空间有限。氢氧化铝方面:10月26日氢氧化铝全国平均价为1632元/吨,较上月末上涨6.3元/吨,跌幅1.57%,氢氧化铝市场受需方主导,其中氧化铝需求占比在95%,而近期氧化铝市场受供应增加影响价格走弱,对于氢氧化铝高价接受度有限,氢氧化铝供强需弱,交易氛围一般,无明确利好支撑行情下,价格回落。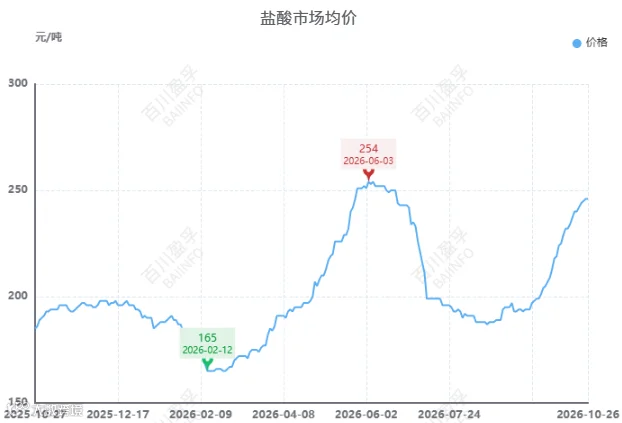
数据来源:BAIINFO/百川盈孚大数据
供需分析:多地企业维持按需生产模式,河南巩义地区某大厂前期受芝田热源停供影响开工维持低位,本月迁建工厂已开工投产且保持高负荷运行;江苏、安徽均有企业复产、增产;另外陆续和企业确认,芝田园区多数企业已停产,少数仍在产的企业以生产液体PAC为主,停产的企业有部分已退出行业,另一部分转做净水药剂贸易。目前企业生产积极,部分企业提前囤货待涨价后出售,以对冲当前高成本压力并赚取差价;需求面延续按需采购策略,短期波动有限。成本端原料价格平稳,对市场价格形成底部支撑,但缺乏上行动力。
后市预测:2026年第43周(10.26-10.30)百川盈孚将新增聚铝样本企业信息,但新增样本后硫酸铝产量“明显增量”是统计口径调整,而非行业实际供给扩张。预计短期聚合氯化铝市场将延续高位震荡走势,后续仍有上行空间。重点关注后续盐酸、天然气价格走向以及下游需求释放情况。


百川盈孚
本公众号发布的数据、信息、文章,仅供交流和参考,不对您构成任何投资建议,据此操作风险自担,盈亏自负。
如需转载到别的账号、发布平台或在您的文章中引用,请联系我司公众号后台,并注明内容来源于百川盈孚,且转载或引用不得用于任何商业用途。
若想进一步了解,请致电官方客服电话 010-59795659