


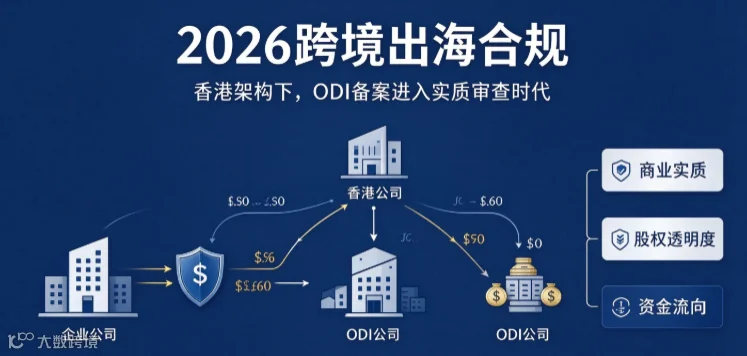
跨境投资的监管逻辑正在发生变化。过去 “材料交齐即可” 的惯性正在退场,取而代之的是对商业实质、股权透明度和资金流向的实质审查。对内地企业而言,以香港为支点搭建境外架构、调拨跨境资金,ODI 备案是无法回避的第一道合规门槛。
本文梳理现行制度下的备案逻辑、流程要点与常见退回原因,供有香港投资安排的企业对照自查。
ODI 备案的适用边界
ODI(境外直接投资)备案,规范的是境内企业以直接或间接方式取得境外主体权益、并从境内汇出资金的行为。监管主体为发改委、商务部、外汇管理部门(外汇登记在银行办理)。
是否需要办理,核心看两条:是否取得境外主体权益,以及资金是否从境内对公账户汇出。
1. 需要办理 ODI 备案的典型情形
内地企业在香港新设、收购或增资公司,取得控制权或重大少数股东权益;
从境内对公账户向香港主体汇出资本金、股东借款;
通过香港主体搭建红筹架构、开展返程投资。
2. 无需备案的情形
投资资金全部来自境外自有资金,不涉及境内对公账户出境,一般不需要办理 ODI 备案;只要资金从境内账户出境,备案就是前置硬性条件。
3. 未备案的法律后果
银行无法办理外汇登记,资本金无法合规出境;
境外分红、利润、股权转让款没有合法回流通道;
私自汇出资金会被认定为逃汇。
依据《外汇管理条例》第三十九条:逃汇行为,由外汇局责令调回外汇,并处逃汇金额 30% 以下罚款;情节严重的,处逃汇金额 30% 以上、等值以下罚款;情节严重构成犯罪的,追究刑事责任中国政府网。
4. 重要区分:企业 ODI vs 个人 37 号文登记
常规 ODI 备案,申请主体仅限境内企业法人;
境内居民个人设立境外 SPV、做返程投资,适用汇发〔2014〕37 号文外汇登记,规则、审核口径和 ODI 完全独立,二者不能混为一谈。
37 号文严格遵循 “先登记、后出资”,先打款再补登记,实操中几乎无法落地。

办理顺序
备案与核准的区分
三部门流程有严格先后顺序:先发改→再商务→最后银行外汇登记,前一环文件是后一环的前置材料;仅可同步准备两套申报材料,不能颠倒顺序。
1)发改委环节(备案 / 核准分级管理)
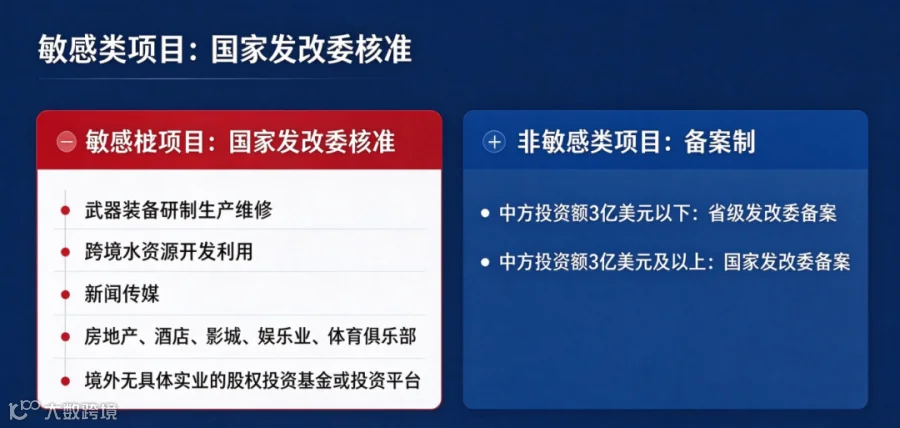
非敏感项目:备案制。中方投资额 3 亿美元以下,由省级发改委备案;3 亿美元及以上,由国家发改委备案。
敏感项目:核准制,统一由国家发改委核准。
法定敏感行业严格按照《境外投资敏感行业目录(2018 年版)》执行,仅包含:武器装备研制维修、跨境水资源开发、新闻传媒、房地产、酒店、影城、娱乐业、体育俱乐部,以及境外设立无实业的纯股权投资平台。
*补充说明:AI 基础设施、量子计算、生物识别不在法定敏感清单内,不属于必须核准的项目;仅在实务审查中会从严核验商业真实性,切勿直接判定为敏感行业。
2)商务部环节
地方企业向省级商务主管部门提交申请,央企向商务部申报,审核通过后领取《企业境外投资证书》。
3)外汇登记环节
凭发改委备案通知书 + 商务部投资证书,直接到开户银行办理外汇登记,取得登记凭证,开立 ODI 专用账户,无需再跑外汇局柜台;完成登记后才能正常购汇、汇出资本金。

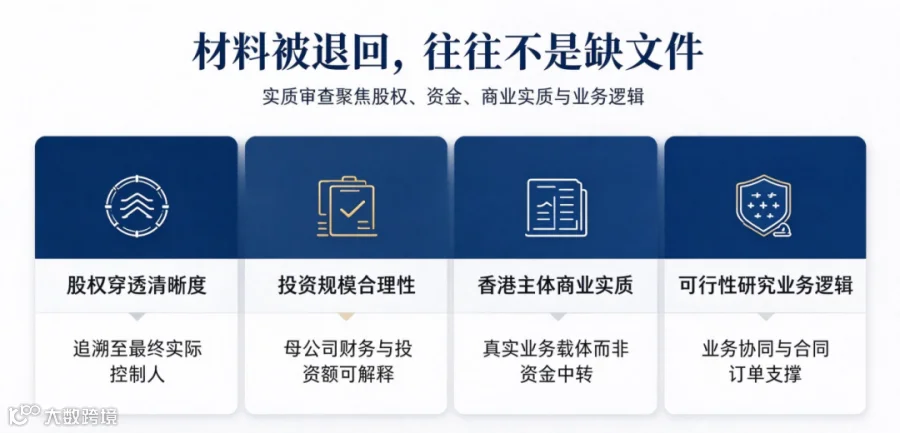
材料被频繁退回?
核心卡在 4 项实质审查
纸面材料清单并不复杂,绝大多数驳回不是缺文件,而是商业逻辑经不起穿透核查:
1. 股权必须完全穿透
提供完整股权架构图,一直追溯到最终实际控制人。多层嵌套、存在代持且无法说明最终受益人,是备案驳回最高发原因。监管只看最终控制权,不限制持股层级。
2. 投资规模必须匹配母公司实力
母公司净资产、年度营收,要和申报投资额形成合理匹配关系。母公司长期亏损、净资产不足以支撑投资规模,资金来源无法和审计报告、银行流水相互印证,很难通过实质审查。
3. 香港公司必须具备商业实质
只有一纸注册证书、秘书地址,没有匹配的业务合同、人员规划、场地安排,会被认定为空壳中转公司。香港主体必须是真实业务载体,不能仅用来中转资金。
4. 可研报告要有真实业务支撑
直接套用模板、空话套话的可行性报告一定会被退回。重点写清境内母公司与香港子公司的业务协同;有真实订单、合作合同、海外运营计划,通过率会大幅提升。
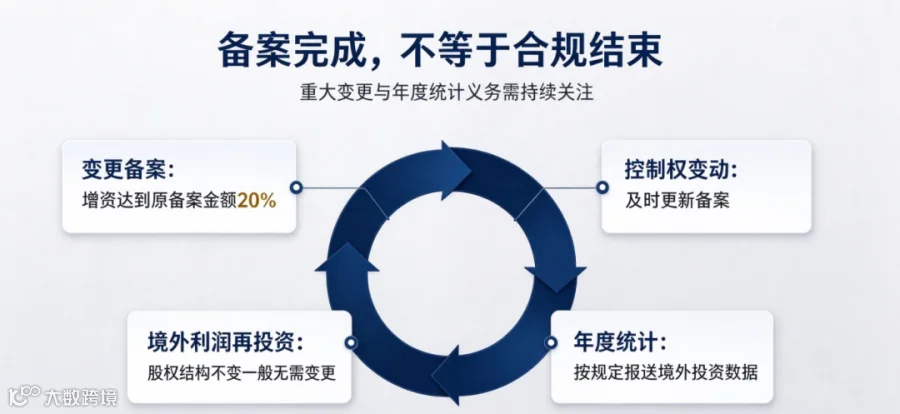
备案完成不等于结束:
必须履行持续合规义务
ODI 是长期合规项目,并非一次性手续:
1. 重大变更必须办理变更备案:增资幅度达到原备案金额 20%、中方投资额增减 1 亿美元以上、控制权发生变动,均需要更新备案文件;
2. 仅境外利润再投资、股权结构不变的,一般不用变更,但每年必须按时报送境外投资统计年报;
3. 忽视后续维护,会导致后续增资、股权转让、资金退出环节出现合规断点。
高频问题厘清
问题 1:境外已有美元留存,还要办 ODI 吗?
纯境外自有资金出资、不涉及境内对公账户出境,不用 ODI 备案;一旦资金从国内对公账户出境,备案必不可少。
问题 2:个体户、自然人能不能办理 ODI?
ODI 仅面向境内企业法人。个人境外持股搭建架构,只能走 37 号文 SPV 外汇登记,出资前必须先完成登记,不能先打钱后补手续。
问题 3:合规香港公司可以享受哪些配套政策?
1. 香港 BUD 专项基金:符合资质企业累计资助上限 700 万港元,单笔项目最高可申请 80 万港元;申请条件:完成香港商业登记、非上市公司、具备本地实质运营业务。
2. 税务优惠:香港利得税实行两级税制,首 200 万港元利润税率 8.25%,超额部分 16.5%;内地与香港有税收安排,可避免双重征税,但不能简单等同于 “税率更低”,需要结合所得类型、常设机构综合判定。
2026 年 ODI 监管的核心变化,不在于新增审批门槛,而是审核重心从 “形式材料合规” 转向 “商业实质可信”。
以香港为支点做跨境业务,ODI 备案绝对不能事后补办。它是资金合法出境、利润合规回流的制度起点。提前做好架构评估与合规自查,远比资金被银行卡住再补救,成本更低、确定性更强。


上方扫一扫添加我,解锁粉丝专属福利
① 免费做公司架构评估,帮你判断香港公司是否适配你的业务,不盲目注册;
② 免费帮做香港公司名称预审。