本文来源于一峦价值投资笔记为防止不可抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。
经济学家周金涛这样说,人的一生大致就是周期循环!
“60年康波波动中会套着三个房地产周期,20年波动一次;一个房地产周期套着两个固定资产投资周期,10年波动一次;一个固定资产投资周期套着三个库存周期,3年波动一次。”
你的人生就是一次康波,三次房地产周期,九次固定资产投资周期,十八次库存周期。
在一个人60年的人生主要阶段中,其中30年参与经济生活, 30年中康波给予你的财富机会只有三次,不以你的主观意志为转移。
40岁以上的人,人生第一次机会在2008年,如果那时候买股票、房子,你的人生是很成功的。以后2008年之前的上一次人生机会是1999年,40岁的人抓住那次机会的人不多,所以2008年是第一次机会。
第二次机会在2019年,最后一次在2030年附近,能够抓住一次,你就能够成为中产阶级,这就是人生发财靠康波的道理。
康波理论告诉我们每一次的康波萧条都是一次滞胀展开,滞胀之后就是消灭通胀的阶段,2026年的美国与伊朗的战争正在引发滞胀,而通胀的消灭是由朱格周期来完成!
中信建投证券周金涛后来把这个嵌套框架进行关键改写:他把每一轮康波的尾部定义为"二次冲击"阶段,第一次冲击是产能过剩的爆发,第二次冲击是资产负债表(地产、债务)的崩塌,两次冲击叠加才构成完整的"危机"。
第二次冲击出清后,康波将会开始新的周期,参见人生发财靠康波:2026年站在第六轮周期起点,为何复苏前仍要“出清”?
01
朱格拉投资周期的研究框架是什么?
1862 年,克里门特·朱格拉坐着一列慢车穿过英国曼彻斯特的棉纺厂区,他在那里数新立起来的机器、正在砌的厂房,随后他写了一本书,叫《法国、英国、美国的商业恐慌与其周期的再现》。
朱格拉发现经济是有周期的,这个周期大概在9-10年。

1825 年英国金融危机,英国经过战后经济过热,纺织业和铁路同时扩张,股票泡沫在 1825 年 12 月崩盘,银行系统连带受损,这是第一次由工业投资本身引发的崩塌。
1837 年美国经济危机, 杰克逊政府把联邦存款分散到州立银行,又关停合众国第二银行,纽约城爆发挤兑,银行暂停兑付,企业大规模破产。这是第一次由金融结构本身,而非生产过剩引爆的崩塌,朱格拉特别注意到危机的传导速度:金融恐慌在几周内就传导到了工业投资。
1847年欧洲商业危机,谷物歉收、铁路投资过热、法国1847年对英贸易逆差引发贵金属外流。1848年二月,巴黎爆发革命,维也纳三月革命;柏林、米兰相继起事。
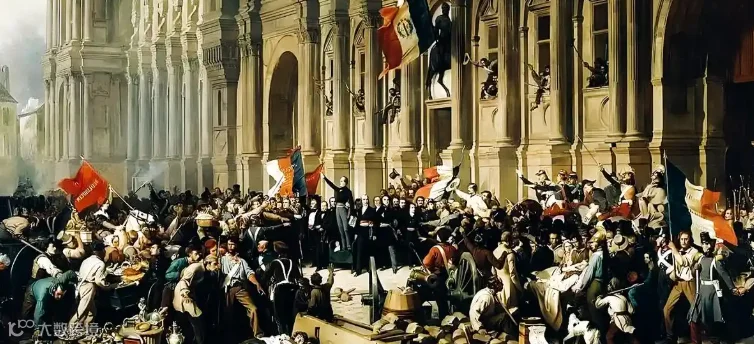
三次危机的年份排出来是1825年至1837年,再到1847,之间相差间隔12 年和10年。朱格拉统计1820-840 年代的英国设备投资数据,发现设备投资的波峰到下一个波峰也差不多是 9-10 年。
他得出一个结论,金融与经济恐慌不是意外,而是内生于设备投资行为的周期性事件。
02
投资周期的测量
我们通常研究经济是从价格入手,朱格拉周期的研究变量从"商品价格"换成了"工业设备投资"。
这一选择在当时近乎离经叛道,古典经济学李嘉图把价格和利润当作经济波动的主变量,价格涨落被视为外生的货币现象。朱格拉说:设备投资是产能的先行变量,厂房和机床在建的时候,未来的产量已经注定了,它们在建完之后转入生产,价格才反应过来。
由此他得出一个因果链条:
投资扩张→产能过剩→产品价格下跌→投资收缩→设备闲置→投资恢复→ 新一轮扩张,这是一个完整的循环。
每一轮繁荣都包含一个"刺激过度"的阶段,信贷扩张与真实投资同步放大,而金融体系在上涨期会自动放大杠杆。恐慌的破坏力取决于繁荣期的投资规模,而不是崩跌的速度。1825 年前英国的投资规模远大1837年前的美国,但英国的危机恢复得更快;反倒是后来的美国那次恢复更慢,因为投资过度更深。
这个观察后来被熊彼特在《商业周期论》中接手,改写成"创新的集聚-扩散-饱和"三段式,并加上了一层伦理判断:危机的代价本质上是创造性破坏的清理费用,付账的是没跟上创新的那批人。熊彼特承认朱格拉的测度方法,并把周期归因从货币因素转向真实经济内生。
朱格拉周期方法论三个指标:
第一,用设备投资、固定资本形成作为周期主变量,而不是价格。这个选择在数据可得性极差的1862年几乎不可能实现,而它恰恰是后来美国 NBER、商业周期研究所、以及后来所有产能利用率指标体系的源头。今天我们用"制造业产能利用率"给朱格拉周期定时定界。
第二,危机的同步性与国际传导。朱格拉把英、美、法三次危机并置,看出它们互相牵连。这直接引出了后来基钦1923 年提出3-5 年存货周期,与熊彼特的核心命题:周期是嵌套的,短波嵌在长波里,长波嵌在更长波里,全球的经济周期互相影响。
第三,周期"自动修复的过程"。 在朱格拉的描述里,低谷是"设备闲置之后,旧产能出清、新的投资重新寻找回报"的过渡状态。
但"周期定期再现"这个命题本身有三处疑问。
一是周期的长度不是常数,朱格拉取的9-10年是当时工业投资主导的资本主义世界的时间尺度。熊彼特给出7-11年的宽区间,而战后美国的朱格拉周期实测在 9-11年之间浮动,如果延长到更长的历史,英国工业资本开支周期拉长到15年以上也有观测支持。周期会随技术革命和资本结构变化而变速。
二是危机的深度不由周期位置决定,由杠杆决定。同样处在第 9 年的投资扩张末端,1929年和2008年的杠杆结构完全不同,崩盘的烈度差了不止一个量级。
三是周期内嵌政治,1847年欧洲危机的终点是革命,不是复苏。这说明当周期走到下降段,分配冲突会从经济层面溢出到政治层面,成为危机的加速器而非减速器。政治经济学不是周期的外生扰动,它是周期的一部分。
03
朱格拉周期对康波周期的二次冲击
朱格拉被套进另一层的三个周期,朱格拉这个名字今天被用作"中周期"的代称,但在他之后,理论界最重要的进展是把这个10年周期放进了更大的结构里。
中信建投证券周金涛后来把这个嵌套框架进行关键改写:他把每一轮康波的尾部定义为"二次冲击"阶段,第一次冲击是产能过剩的爆发,第二次冲击是资产负债表(地产、债务)的崩塌,两次冲击叠加才构成完整的"危机"。
这个框架比朱格拉的原始描述更残酷,但也更符合 2008 年之后全球的实际经验,而当下2026年正是在经历资产负债表的崩塌。
第二次冲击出清后,康波将会开始新的周期,参见人生发财靠康波:2026年站在第六轮周期起点,为何复苏前仍要“出清”?
如何设计朱格拉周期研究跟踪指标?
1. 找先行变量,设备投资、订单、产能利用率领先于价格与利润至少3个季度。价格是果产能是因。
2. 看投资强度而非投资方向。真正预示危险的不是"投资还在涨",而是"投资增速已经很高、且信贷条件在同步放松"。繁荣期的绝对水平不重要,边际变化与杠杆的组合才重要。
3. 用产能利用率定时定界。这是美国 NBER 从1950年起沿用的方法,把朱格拉的"设备投资"翻译成了可直接获取的公开数据。
中国 2021年固定资产投资见顶回落、制造业产能利用率从 2021 年的高点一路降到 2026 年的低位区间、工业品价格整体走弱,这三项指标是同时出现的,这是朱格拉周期下行段的标准配置。
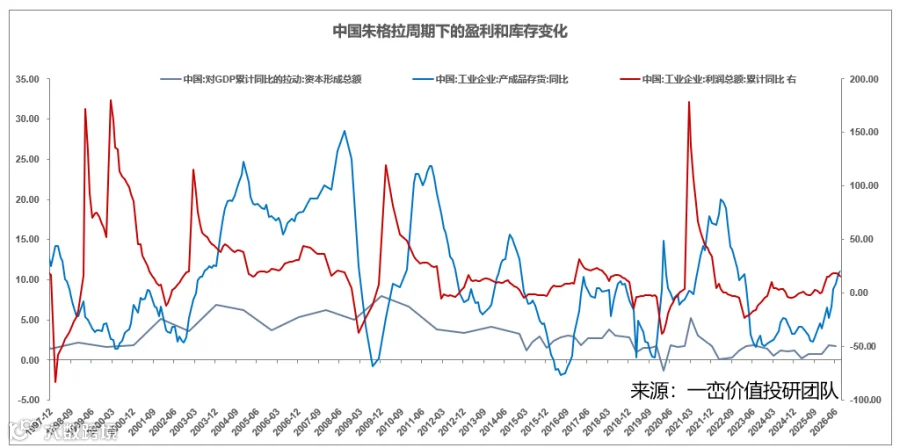
至于下一轮设备重置何时启动,取决于两个条件:一是产能出清到什么程度(当前工业品普遍低库存、产能利用率处于历史偏低水平,出清已相当充分),二是企业利润率能不能覆盖资本开支的融资成本。这两点同时满足时,投资周期才会真正翻上来。
一百六十年前,朱格拉把恐慌写在纸上,抬头看的是新建的厂房。
今天我们手上的指标比当年精确得多,周期不是外力施加的节奏,是资本自身在扩张与收缩中长出的年轮。
04
中国朱格拉经济周期复盘
根据国金证券复盘,1998年以来,我国设备投资共经历了三轮完整的周期,其中,设备景气上行周期包括:1998-2007 年、2009-2011二季度、2016-2021。
从周期持续时间来看,由于第一阶段恰好对应工业化、城镇化的快速发展时期,上行周期持续长达近 10 年;第三阶段后期恰逢5G、新能源产业周期以及棚改货币化下所带动的地产向上周期,其上行周期持续时间约4年;而第二阶段上行周期持续时间则较短,大概2.25年左右。
1、1998-2007:对应工业化、城镇化快速发展阶段,设备投资迎来了较长的景气周期。期间固定资产投资增速由 1997 年底的 9.3%上升至 2007 年接近 27%的高位水平;同时,设备投资增速和制造业投资增速在多数时间内分别维持在 25%、30%以上的水平,印证当时设备投资的高景气。
2、2009-2011:后金融危机时代,“四万亿”投资的驱动下,以基建链为代表的投资需求大幅扩张,进而带动相关的设备需求,其持续时间约为 2 年。
3、2016-2021:本轮朱格拉受益于传统行业“供给侧”升级改造及经济结构转型推动,跨越了两个完整经济周期。

常规经济周期下的设备扩张拐点,往往对应“主动补库”的过热期:按照正常经济周期运行逻辑来看,设备投资扩张往往出现在经济上行周期靠中后的阶段,即对应经济“主动补库”的过热期,背后逻辑是当需求显著增长,甚至供不应求时,因产能利率到达瓶颈,倒逼企业主动加大资本开支,扩大新设备的投入。典型的如 2013 年,国内经济自 2012.8开始复苏,而制造业投资增速的“向上拐点”则出现在 2013.8,彼时国内经济已经进入到主动补库的过热阶段。
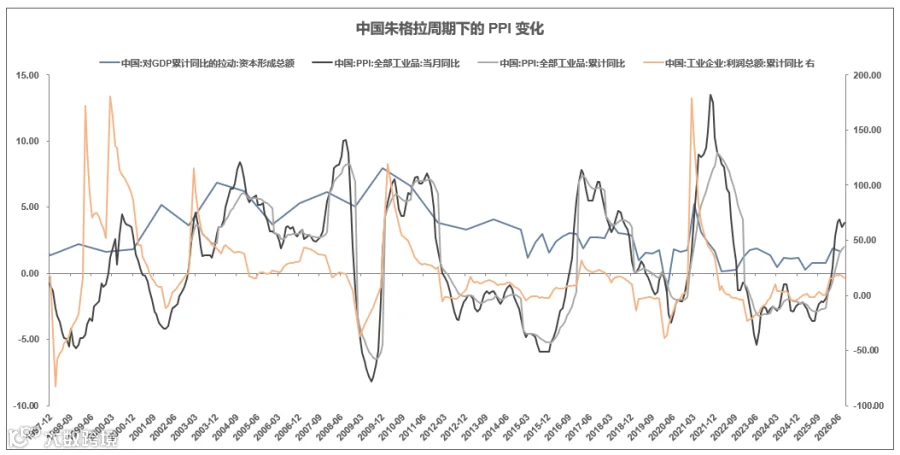
朱格拉周期下的设备扩张拐点,则先行出现在经济“被动去库” ,的复苏期:一旦朱格拉周期启动,设备投资扩张将快速“前置”并与经济上行拐点同步, 即出现在经济“被动去库”的复苏期。
05
美国朱格拉周期复盘
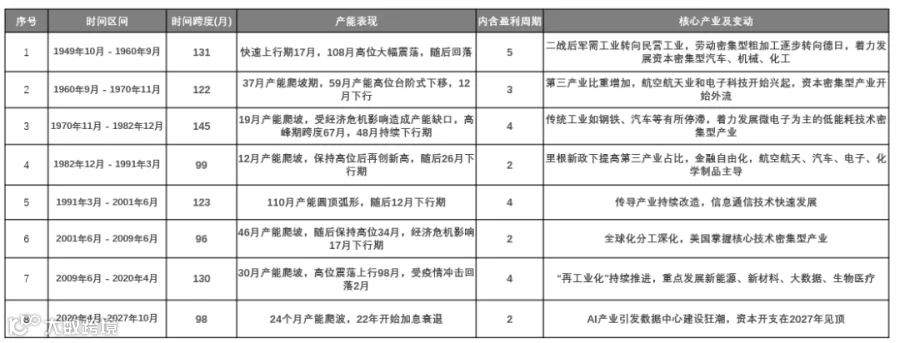
美国从2020年开始新一轮朱格拉周期之后,其内部经济了2轮经济盈利上升阶段,其中2021年迎来一波强的传统经济复苏周期。
2023年开始了以AI为核心的半导体和芯片为主导的投资周期,目前看如果这一轮朱格拉周期持续到98个月,将在2027年10月份结束,同时这也对应了AI的资本开支到顶。

从美国的全设备产能利用率来看,在2026年7月份达到阶段性高点,后期随着战争持续,原油持续高位,同时美联储加息的压力,我们预计美国的产能利用率持续下滑,但是还不至于达到崩跌的阶段。
总体来看,PPI当下处于高位,当下是康波萧条周期中的滞胀阶段,康波理论告诉我们每一次的康波萧条都是一次滞胀展开,滞胀之后就是消灭通胀的阶段,2026年的美国与伊朗的战争正在引发滞胀,而通胀的消灭是由朱格周期来完成!
朱格拉周期在未来一年内将开始向下的趋势,同时叠加库存周期的去库存阶段,为新一轮康波周期的出清创造条件。
▶扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——
扑克的2场线下活动、2项持续学习课程已整理在下方。
产业交流、深度研修、专业学习,总有一项适合你。
点击下方图片,了解详情👇