


去年,快消品(FMCG)电商市场规模至少达到1500亿卢布。据国际分析公司尼尔森IQ评估,该细分领域近3.3%的交易已在线上完成。尼尔森IQ在线零售部门负责人亚历山大·舒尔卡耶夫向我们介绍了快消品在线市场的特色、65岁以上消费者的特点、如何通过不同渠道分析销售数据,以及为什么彼尔姆优于巴黎。
3.3%对于这一类别来说已经相当可观,而该品类的卖家进入电商领域的时间相对较晚。如此规模的销售额不容忽视。一个合乎逻辑的问题是:这与去年春季的大规模采购有关吗?市场的增长是否均匀一致?
如果按MAT(滚动年度总和)从2021年4月到2021年3月的区间来看,快消品(FMCG)的在线销售份额不是3.3%,而是3.7%。以绝对值计算,这是数十亿卢布的资金流向了线上。我相信,如果去年春夏季各企业能更好地处理订单流量,销售额还会更高。遗憾的是,并非所有企业都能迅速打通线上渠道——缺乏仓储和人力资源。
如今回顾我们在2018年给出的预测,我必须承认我们错了。我们原本认为,在乐观情景下,这一比例要到2023年才会达到2.4%。谁也无法预料到那只“黑天鹅”的出现。
值得注意的是,整个市场都在增长,尽管增速并不均衡。在某些品类(如纸尿裤、咖啡等)中,线上销售占比已达到数十个百分点。
当然,也存在一些滞后的品类,例如鲜榨果汁和乳制品。尽管这些品类的销售增长率显著,但其在网上的销售额仍然相对较低。
我们不愿评论他人的方法论,但可以分享的是,在NielsenIQ公司,我们从零售商处获取FMCG(快速消费品)的实际销售数据。这些数据可能来自收银系统、ERP系统或其他主数据。我们在评估中不使用专家或消费者的调查数据,也不会将“前十大最大零售商”的数据简单外推至整个市场。我们收集不同参与方的商品销售数据,统一分类标准后,获得精确到单个SKU的纯净数据。
您是否考虑过不同参与方在线下和线上销售之间的交叉?这有多复杂?
是的,高需求商品市场的特殊性在于,有些公司会同时在所有市场平台上开展业务,有些商家则通过众多配送服务进行销售,等等。因此,数据工作的核心问题在于如何整合数据、消除重复项,并且同样重要的是,避免“双重扣减”。我们已将这些因素全部纳入考量。
最难计算的是那些同时使用多种自有配送方式的玩家的营业额。例如,“Лента”(Lenta)既有在线配送服务,也提供点击取货(Click&Collect)订单,还与多家快速配送合作伙伴公司合作。
此外,市场不断变化,公司签订越来越多的合同,积极多元化销售,这使分析工作更加复杂。但我们能够应对这些挑战,尤其是在零售商在自身环节协助进行数据细分的情况下。
您认为什么是“在线销售”?
我们将所有通过互联网订购的商品视为“线上”商品。仅此而已。我们并不关心它们后续如何配送、在哪里取货或如何支付。
众所周知,"Сбермаркет"(SberMarket)或其他配送服务将其“营业额”计算为所售商品的总价值。这种做法是否合理?
如果谈到从线下门店货架配送商品的配送服务,那么是的,它们的营业额本质上就是这些线下参与者自身的GMV。这里显然存在重叠,我们正在对此进行跟踪监测。
我无法断言这种说法是否‘准确’,但需要说明的是,配送服务的GMV(商品交易总额)是一个非常重要的指标,因此服务方公开这一数据是值得肯定的。正如市场平台的销售额是其运营活力的体现一样,GMV也是配送服务运营活力的重要标志。此外还有诸多细节:营销投入的回报率、抽成比例、客户终身价值(LTV)等。但无论如何,商品交易总额都至关重要。
去年在3月、4月和5月期间出现了一个“高峰”。2021年春季,目前的情况如何?
当前是eGrocery历史上的一个独特时刻:在去年高基数的背景下,市场出现了下滑。我们目前尚不清楚这一趋势将持续多久,但已能观察到其开端:2月在线销售增速降至83%,3月进一步降至46%。
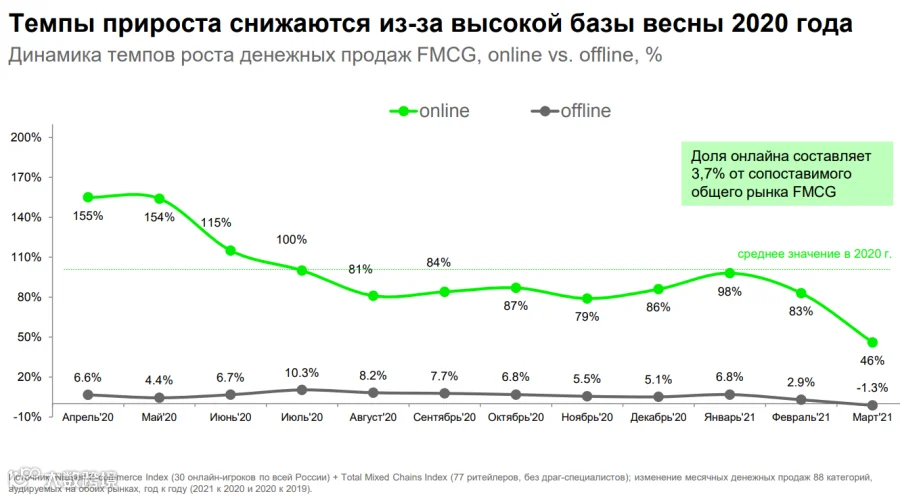
但需要指出的是,这仍然是增长,即便是在如此强劲的基础上。现在可以确信:年初的数据表明,去年市场的整体复苏并非昙花一现。自去年8月“高峰”消退以来,各项指标一直保持着两位数且稳定的增长。而且,考虑到许多人已回归线下活动,这一表现更显难得。
因此,在线购物显然已成为一种习惯。未来这一增长趋势还将持续。
这是一个非常积极的事实。让我们来看看购物车和类别。它们在一年内发生了怎样的变化?
我们划定了那些在过去一年中增长尤为明显的明确集群。
1. 历史上在电商中占比较小的一些品类,例如牛奶和鱼类。人们曾担心在线订购这些商品,不相信它们能保持新鲜送达,也不相信配送速度不会出现问题,等等。
总体而言,我们都知道俄罗斯消费者的行为模式是:从货架深处取出牛奶并检查灌装日期,以便购买更新鲜的产品。因此,这一细分领域的电子商务信任度一直较低。然而,疫情打破了这一固有习惯。生鲜品类的增长基数很低,但百分比增幅却非常高。例如,乳制品类别在“滚动年度”(2020年3月至2021年2月)期间增长了200%至300%。奶酪和凝乳增长了230%,酸奶油增长了250%,其他品类也呈现类似趋势。
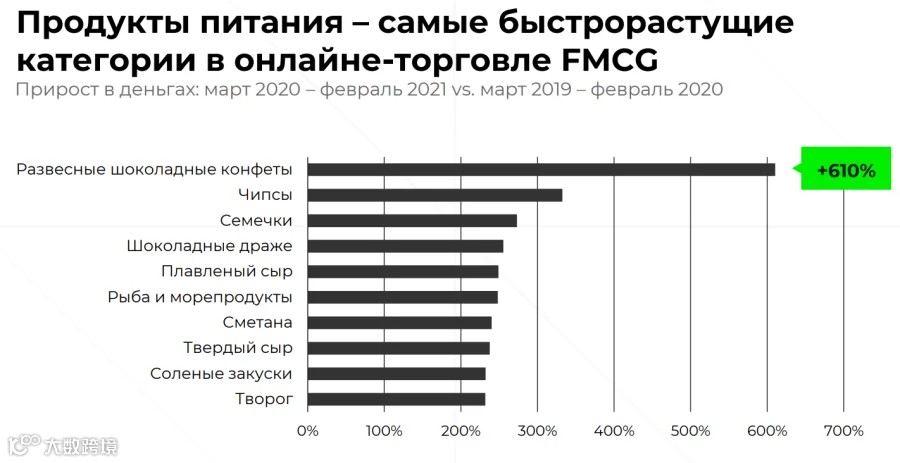
2. 旨在取悦消费者的品类。糖果、零食、薯片、瓜子、口香糖等。此类品类的增长幅度高达数百个百分点。自去年春季以来,糖果销量增长了600%,取得了令人瞩目的成绩。
这里有个有趣的点。正如我们所知,实体商店中有收银台区域,适合销售各种小商品。在互联网上,也有类似的“冲动消费区”——即结账页面和购物车,其中嵌入了推荐系统模块。用户在漫长的网站选品旅程后,往往会在这些地方主动购买零食等小物来犒劳自己。这一洞察有助于希望推广自身商品的制造商和卖家。此外,还有一个有用的发现:这类商品在夜间销量较好。这意味着可以将营销活动的投放时间精准设定在夜间时段。
3. 另一个增长非常迅速的类别是酒精饮料。俄罗斯在这方面存在一些所谓的问题,因此难以公布精确数据,但我们明确知道:一旦允许以某种形式开展带配送的远程酒精销售,这将成为整个市场的重大推动力。
消费者的习惯在一年内发生了怎样的变化?
我们发现,一种重要的消费行为模式依然存在:消费者倾向于一次性购买大致相同的商品组合。主流做法是,人们定期以较大金额进行采购,但频率并不很高。在我们最近的一项调查中,34%的受访者持此观点。他们最常选择的是那些不便随身携带的商品包装。
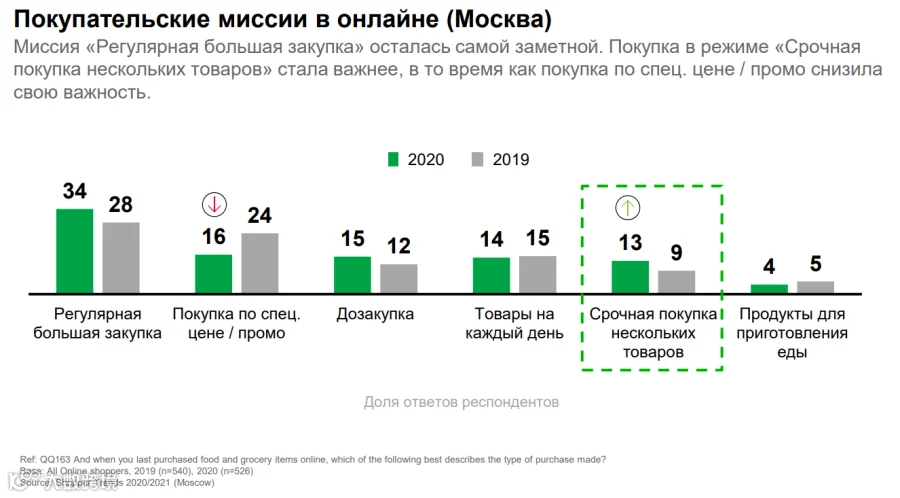
另一方面,也出现了新的变化。紧急购买多种商品的比例显著上升(从9%增至13%)。这种情况是指消费者发现某些物品用完了(例如早餐用的牛奶、香蕉),需要紧急补货。为此,他们开始使用超本地化服务,这些服务能在15到20分钟内,有时甚至更快,将所需商品送达。这一变化非常显著。在调查中,选择这种配送方式的受访者比例从9%上升至13%。人们表示,他们的最后一次购物正是通过此类服务完成的。
有趣的是,在本地化服务的发展方面,我们甚至走在一些欧洲国家的前面。这一趋势不仅体现在首都,乌拉尔地区也逐渐流行起这类服务。我们相信,这种扩张势头还将持续下去。
消费者的“画像”发生了怎样的变化?是否出现了新的消费群体?
一个重要变化是:电子商务中出现了“65岁以上人群”这一受众群体,且该群体具有增长潜力。在英国,这类受众贡献了三分之一的在线销售额。这一趋势不仅要求处理订单的企业予以重视,负责网店和服务适老化设计及发展的团队也必须充分考虑。确保65岁以上人群购物便捷至关重要。当下热议的话题是线上平台应随“Z世代”成长而变革,却鲜少有人关注面向“65+”群体的必要调整,这实属不该。
与此同时,典型用户画像并未发生太大变化。该人群大约40岁,有孩子,收入中等。他们在网上购物时主要关注的是促销和优惠活动。
推广方式没有改变吗?
促销对买家来说一如既往地重要,但近期“特价”购买的比例有所下降。仅有16%的受访者表示促销价格对他们很重要。一年前,这一比例为24%。
需要注意的是,线上的“促销”(尤其是电商平台上的促销)与线下有很大不同。例如,可能是针对用户通常就会购买的商品类别提供个性化折扣;或者是“召回式”折扣,即用户曾购买过某商品但后来停止购买,平台便通过优惠激励其回流。因此,在搜索促销信息时,这种活跃度可能并非来自消费者,而是来自商家。
您提到配送服务正在“越过乌拉尔”扩展,我最近正好有个疑问:比如“Яндекс.Лавка”开始在巴黎配送食品,但该服务在莫斯科全市尚未开通,而在俄罗斯仅在4个城市上线。为什么他们去巴黎比去彼尔姆更容易?
关于“Лавка”的具体情况,我无法给出确切答案。但确实,进入其他国家市场总是非常困难。需要寻找合适的地点、与供应商达成协议,并重新构建物流体系。重要的是要考虑到那些不易察觉的风险,例如文化差异或语言障碍。因此,成功的案例并不多。不过,在俄罗斯国内各地区的扩张也面临类似的问题,只是语言方面不会构成太大障碍。
不过,我坚信,即使在偏远的内陆地区,eGrocery也将在不久的将来成为主流。只需两到三年,这一切就会实现。目前,“大型”在线零售正在积极渗透这一市场。例如,WildBerries已在人口不少于500人的小型居民点开设合作订单取货点。随后,快速消费品(FMCG)也将进入该领域。在喀山、下诺夫哥罗德以及西伯利亚的主要城市,人们已经体验到下单后15分钟内收货的感觉。这极大地改变了人们对在线现实的认知,尤其是食品采购的方式。
最近有一个具有代表性的案例:在乌德穆尔特共和国,关闭了名为“МестноМаркет”的电商平台。该项目无法与联邦级企业竞争。地方零售业需要有多大的担忧呢?
它在正负两个方向上都有效。在地区层面,例如,配送服务通常有助于推动当地非连锁零售业务的数字化。
直到最后一刻,本地非连锁商店和制造商在网络上都没有任何代表,因为他们根本不需要这样做。确实如此,为什么呢?他们服务于本地消费者,拥有自己的采购体系、商品矩阵等。
于是,一个在线服务平台走进这家商店说:“朋友们,让我们为您打造一站式电子商务服务吧!您将直接获得通往未来的飞跃。您无需向任何人妥协、扩张或加入连锁体系。只需在空白的基础上,您就可以吸引额外的买家。”
当然,他们同意了。这类似于中国的情况,即传统线下贸易向电子商务转型。这种模式既有助于承受“联邦连锁”压力的中小型商店,也有助于本地生产商——后者更容易将产品上架到本地商店和平台,而非进入全国性连锁体系。
关于制造商。目前D2C模式的前景如何?过去曾出现过一些制造商因无法承担该渠道的成本而退出在线市场的案例,但这一趋势仍在持续。
如今,许多被迫转向线上销售的制造商面临两种模式选择:自建在线渠道或入驻电商平台。每种模式各有优劣。
自建渠道有一个明显的优势:生产商可以直接获取关于消费者的数字数据。这包括人口统计信息、行为因素、消费者路径等。这类信息非常有价值,因为它有助于了解消费者的需求,知道应该多生产什么产品,以及在新产品开发方面应向哪个方向推进。
但存在一个明显的缺点:需要深入运营细节,改变销售体系,投入大量资金等。不仅如此,从单位经济学的角度来看,这些项目往往是亏损的。正因如此,生产商在尝试自有渠道后会发现,直接购买所需的分析服务更为简便。
相比之下,市场平台是一种快速且相对简单的直接触达消费者的方式。生产商可以一夜之间扩大受众群体,并迅速获得利润。不过,数据量会较少,主要包括销售数量和商品评价等。大体上就是这样。
但这里也存在一些此前制造商未曾遇到的运营特点。例如,为每个独立的电商平台定制包装。总体而言,在快速消费品(FMCG)领域,最适合入驻电商平台的通常是所谓的消费品包装商品(CPG)生产商,即那些无需特殊仓储或运输条件的产品,如茶叶、谷物、纸尿裤等。
因此,这是在两个复杂选项之间做出选择。
目前eGrocery和FMCG领域的电商平台市场饱和度如何?是否计划开展针对客户和供应商的竞争?
这场竞争已经展开。在若干品类中,电商平台的作用十分显著。正如我之前所说,这些品类包括消费品(CPG)和家居用品。洗碗机专用片剂通过电商平台销售得非常好。在这一品类中,电商平台的销售额占比很高。
总体而言,目前大型银行和IT公司的资金已进入这一细分市场,因此我们已看到首批主要参与者开始展开竞争。我们的市场在一定程度上是幸运的:目前尚未出现主导性的超级巨头,因此新进入者仍有发展空间;更重要的是,存在真实的竞争,这对消费者和市场自身的发展均有益处。
您期待市场上出现哪些新的销售形式?目前还没有,但未来会出现什么?
首先是社交电商。目前已有采用这种销售模式的电商平台,例如在中国通过直播实现巨大销售额的直播平台。观众可以观看名人、意见领袖或优质卖家在直播间实时推销商品。这一模式在其他国家已证明非常有效。显然,此类销售最初主要适用于电子产品、化妆品和时尚品类,但如今也已延伸至快速消费品领域。
另一重要趋势是将传统门店转型为暗仓(Dark Store)。欧洲零售商已在推进这一做法。他们选择阻力最小的路径,即不在新建实体设施上投入资本开支。我认为这一模式也将在中国落地。
最后,将发展我此前提及的一种模式:配送服务将重塑区域本地零售业态。尽管目前仍存在诸多技术与集成挑战,但这些障碍终将被克服。