在全球新型电力系统建设持续提速、特高压输电网渗透率快速提升以及电力装备向超高耐压大容量方向演进的背景下,一类决定输变电系统无功补偿精度等级、全生命周期绝缘性能长期稳定性与极端高电压连续充放电工况下长期运行可靠性的核心新型电力系统专属高耐压大容量高端电力电容部件正迎来稳健增长窗口——高压电容器。当前下游电网建设产业普遍面临传统低压并联电容器绝缘强度不足高压瞬态冲击下极易发生击穿难以支撑下一代特高压输电线路核心数百千伏级严苛耐压性能要求,常规非全膜绝缘老式高压电容器长期在强电磁环境高温工况下运行后内部绝缘介质老化绝缘电阻骤降完全失效难以支撑电网输变电核心30年以上超长服役周期严苛运行要求,普通非高可靠性设计高压电容器容量衰减过快投运数年无功补偿能力大幅下降难以支撑下一代新能源并网场站核心动态无功支撑严苛电网稳定性要求的应用痛点,高压电容器依托全膜高耐电强度专属绝缘架构,为行业提供了下一代新型电力系统升级场景大容量高压储能与全工况高可靠长期稳定运行协同高效落地的核心解决方案。
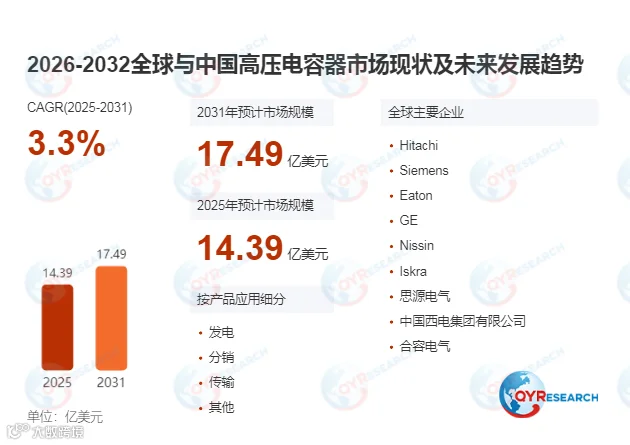
据QYResearch统计,2025年全球高压电容器市场销售额达14.39亿美元,全球前五大核心厂商合计占据约40%的市场份额,亚太区域凭借全球最大新型电力系统建设规模占全球约50%的市场份额,特高压建设与新能源并网场景需求构成核心增长动力,预计2031年将达到17.49亿美元,2025-2031年期间年复合增长率(CAGR)为3.3%。当前全球市场处于稳健增长的核心新型电力系统专属高耐压大容量高端电力电容部件迭代阶段,产业资源正向具备核心容量精度精准管控与全工况绝缘稳定性动态管控技术优势的头部供应商持续聚拢,全球新型电力系统大规模升级正推动高性能高压电容器市场需求持续释放。
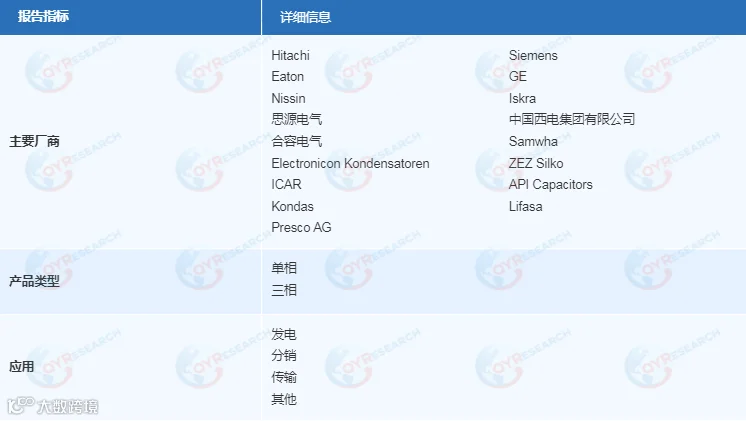
高压电容器位于输变电装备产业链中游的核心新型电力系统专属高耐压大容量高端电力电容部件环节,是衔接容量精度精准管控、全工况绝缘稳定性动态管控全维度优化、长时运行全生命周期零非预期绝缘击穿失效周期动态维持等上游核心要素与下一代数十万千米特高压输电线路大规模部署场景的核心载体。按核心电网适配相序路线划分,三相高压电容器凭借极强的三相平衡无功补偿表现占据当前主流10kV-35kV配电网市场主流地位,适配绝大多数下一代城市核心配电网长期稳定动态无功支撑需求;单相高压电容器则依托极强的超高电压等级绝缘性能优势,在下一代1000kV特高压交流输电主干线路前沿应用场景实现规模化渗透。从下游应用结构来看,传输领域是支撑行业发展的核心需求基本盘,新能源发电并网领域构成长期核心增量市场。
全球供给端已形成“国际头部高端电力装备巨头长期主导全球尖端500kV及以上特高压大容量高压电容器市场、本土高可靠高压电容器企业依托国内全球最大特高压输电网建设集群优势加速全球输变电装备供应链渗透”的高一致性全膜绝缘介质制备高壁垒稳健格局,行业技术壁垒处于持续稳步提升阶段,核心竞争聚焦于容量精度精准管控技术优化、全工况绝缘稳定性动态管控全维度优化工艺迭代、长时运行全生命周期零非预期绝缘击穿失效周期动态维持体系构建三大方向。
海外头部厂商凭借数十年高端高压电力电容技术研发积淀,在全球头部旗舰下一代跨国跨洲特高压输电标杆项目配套市场保持稳固先发优势;国内企业依托国内全球规模最大的特高压输电与新能源并网产能集群红利,在通用型10kV-66kV配电网高压电容器赛道的市场份额持续提升,正稳步向全球核心输变电装备供应链深度渗透。从区域分布来看,欧洲依托全球最早的现代高压交流输电技术产业化落地积淀,在前沿下一代环保型无油全干式高压电容器技术研发与规模化落地场景占据先发高地,中国依托全球增速最快的新型电力系统建设需求,在高压电容器大规模落地应用领域占据核心增量市场。
行业长期稳健增长受三重引擎推动。首先,下游新型电力系统产业需求刚性释放:受全球特高压输电与新能源并网产能持续大规模扩产驱动,核心新型电力系统专属高耐压大容量高端电力电容部件配套市场规模稳步扩容,直接带动高压电容器采购需求稳步释放。其次,产品性能升级加速:电网额定电压等级持续提升与全生命周期服役年限要求持续延长趋势影响,下游对高压电容器的全生命周期整机最大额定耐压值、连续30年电网运行工况下电容量最大衰减率与极端强电磁冲击工况下整机连续无故障运行时长指标要求持续抬升,进而拉动500kV及以上特高压大容量高压电容器产品的价值量温和上涨。此外,传统老式老旧高压电容存量更新牵引:受全球数百万台服役超过20年的传统低可靠性老式高压电容器退役替换趋势持续落地牵引,大量新增高可靠高耐压核心无功补偿部件的存量输变电线路升级改造采购需求催生独立的高压电容器长期稳定采购增量。
展望未来,高压电容器市场将在3.3%的稳健年复合增长率驱动下保持平稳扩张,其作为大容量高压储能与全工况高可靠长期稳定运行协同核心新型电力系统专属高耐压大容量高端电力电容部件的不可替代属性,叠加全球新型电力系统升级对下一代全工况高可靠特高压级大容量无功补偿体系的长期刚需,将推动行业从“单一标准化电力电容部件供应”向“定制化容量精度精准管控技术开发—全工况输变电系统运行性能协同优化—下游全系列电网场景整系统无功补偿精度与全生命周期运行电网供电可靠性协同提升”方向跃迁,具备全产品序列布局、头部主流量电网运营商与新能源电站业主落地验证与长期无功补偿方案联合优化适配服务能力的供应商,将持续锁定核心市场份额。