





1.铜市复盘:上周铜价重心下移、跌势加快,国内库存累积、美国关税悬置压制价格重心,矿端紧张与冶炼检修形成托底。
2.政策动态:工业和信息化部发布《加快构建工业和信息化领域碳排放双控工作体系实施方案(2026—2030年)》(工信部节函〔2026〕343号),明确到2030年建设国家级零碳工厂和零碳算力设施500个左右、碳足迹核算规则标准400项左右。
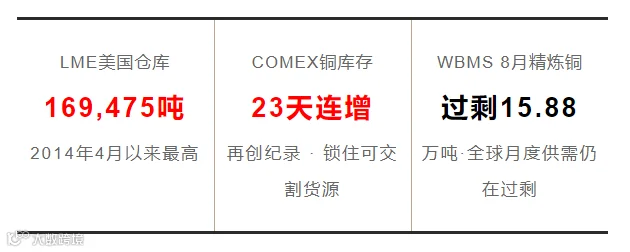
3.行业热点:铜精矿现货加工费降至-231.68美元/吨;LME美国仓库铜库存升至169,475吨、创12年半新高,COMEX库存增至794,450短吨;高盛上调2026年底铜价预测至14,700美元/吨,瑞士宝盛上调铜前景至中性。
4.集群观察:第4期“向新而行 铜创未来”公开课在鹰潭举行,聚焦先进铜材赋能智能汽车与新能源产业。
5.企业舆情:墨西哥集团下调2026年铜产量指引;泰克资源预判2035年全球铜需求或翻倍、供应缺口约30%;埃尔多拉多黄金希腊Skouries铜金矿获欧盟战略项目地位。
6.风险提示与对策建议:关注美国库存堰塞湖与关税预期反转、冶炼检修与原料紧张、终端需求指标转弱三大风险;建议加快库存周转严控资金风险、把握检修窗口与升贴水变化、运用卖出套保与基差定价。
7.行情预测:预计本周铜市将呈现区间震荡格局。







2026年10月19至23日,铜价整体呈现“重心下移、跌势加快”的走势,周内高点110820元/吨,周末收108790元/吨,全周下跌2030元;LME铜冲高回落,周五收14098美元,周跌261美元。国内库存累积、美国关税悬置压制价格重心,矿端紧张与冶炼检修形成托底。





10月21日,工业和信息化部发布《加快构建工业和信息化领域碳排放双控工作体系实施方案(2026—2030年)》(工信部节函〔2026〕343号)。方案提出到2030年建成国家级零碳工厂和零碳算力设施500个左右、制定重点工业产品碳足迹核算规则标准400项左右,规模以上工业单位增加值二氧化碳排放较2025年降低17%以上、能耗下降10%以上,并将有色金属列入重点用能行业。


行业热点



★供应端:矿端紧张与冶炼检修共振。
铜精矿现货加工费降至-231.68美元/吨,矿端紧张程度继续加深;9月国内电解铜产量112.06万吨、同比下降0.04%,预计10月降至108.47万吨;10—11月冶炼厂集中检修,合计影响产量约8万吨,供给收缩对价格形成底部支撑。
关键解读
加工费跌到负231美元,意味着冶炼厂每加工一吨铜精矿要倒贴钱——检修不是选择,是生存策略。
对你意味着什么
铜冶炼企业:加工费深负、检修集中,建议提前商定四季度长单加工费并合理安排检修排期。
★需求端:现货成交先抑后扬,加工端订单平淡。
▲ 火热面
10/22电解铜现货放量
▼ 冰冷面
10/19电解铜现货成交下降
由2.42万吨降至1.84万吨
对你意味着什么
线缆与加工企业:订单平淡、阶段性补库,建议小批量多频次采购,升水回落时择低点价。
★库存端:全球库存向美国集中。
库存堆积高度依赖关税预期,一旦反转存在回流冲击非美市场的风险。
对你意味着什么
跨市贸易商:美国库存堰塞湖高悬,建议紧盯关税政策节点与库存流向,控制跨市在途敞口。
★机构研判
价格预测上调、风险判断谨慎。高盛将2026年底铜价预测上调至14,700美元/吨、2027年均价至15,400美元/吨;瑞士宝盛将铜前景上调至中性,目标价13,250和14,500美元/吨;银河期货维持107,000—112,000元/吨判断。





鹰潭举办第4期“向新而行铜创未来”公开课。10月23日,由鹰潭市工业和信息化局指导、鹰潭市铜产业发展中心主办的第4期"向新而行 铜创未来"公开课在鹰潭举行,聚焦先进铜材赋能智能汽车与新能源产业创新应用,邀请汽车线缆、有色咨询领域专家作报告。





墨西哥集团
10月20日消息,墨西哥集团三季度净利润同比增长超五成;当季铜产量260,322吨、同比下降1.9%,主因秘鲁及美国Asarco矿区减产,2026年铜产量指引由103.4万吨下调至102.8万吨。
泰克资源
泰克资源首席执行官在《金融时报》金属与矿业峰会上表示,到2035年全球铜需求有望翻倍,届时或出现约30%的供应缺口;矿山开发周期长、新建项目审批难是供给难以跟上的主因。
埃尔多拉多铜金项目
欧盟委员会授予埃尔多拉多黄金公司希腊Skouries铜金矿战略项目地位,该项目属《欧盟关键原材料法案》筛选的46个项目之一,可加快审批并更易获得融资。





风险提示
中高风险
美国库存堰塞湖、关税预期反转:LME美国仓与COMEX库存均创高位,关税预期一旦反转,库存回流或冲击非美市场。
中风险
冶炼检修与原料紧张并行:加工费深负、检修影响约8万吨,检修后开工仍受冷料供应制约,减量或超预期。
中风险
终端需求指标转弱:9月装机、汽车、地产均负增长,铜价回落仅激发阶段性补库,订单改善不持续。
对策建议
01
压降在途与常备库存,小批量多频次采购,从严赊销账期,防范存货减值与回款风险。
02
跟踪华东、华南现货升水择低补库,提前商定四季度长单加工费。
03
对库存与在途订单卖出保值、锁定加工利润,贸易环节以基差定价转移风险。






核心判断
预计本周(10/26—10/30)铜市将呈现“区间震荡”格局。铜精矿加工费深度负值、冶炼检修集中释放,供给收缩对价格形成底部支撑;但LME美国仓库与COMEX库存双双创高位、国内终端需求指标转弱,加之美铜关税悬置,反弹空间受限。
多空信号灯
供应端
强多 ▲▲
库存端
偏空 ▼
宏观面
偏空 ▼
需求端
偏弱 ▼
重点关注
①冶炼检修落地进度与10月电解铜产量
②LME美国仓库与COMEX库存流向
③美国精炼铜关税政策节点
④下游铜材开工与终端订单修复情况
上周预测回顾
上周预判“承压震荡”格局,实际情况“承压”看对、跌势比预判更急:
上线验证:周一冲高110,820元后转头回落,距区间上沿1,180元,多头未能组织有效上攻。
上限验证:周四、周五连跌950元、1,000元,周五收于108,790元,支撑失守。
分角色操作策略
加工企业
跟踪华东、华南现货升水,升水回落日择低点价,小批量多频次采购。
冶炼企业
加工费深负叠加检修窗口,提前商定四季度长单加工费、统筹检修排期。
贸易商
美国库存堰塞湖高悬,以基差定价转移风险,严控在途敞口与赊销账期。
投资者
区间震荡对待,下方矿端支撑、上方库存压制,高抛低吸并严格设止损。
本周铜价,你看涨还是看跌?
A. 看涨 📈
B. 看跌 📉
C. 震荡 ➡️
在留言区回复你的判断和理由
精选留言将置顶展示,下周周参揭晓答案!
每周获取专业的铜市分析,欢迎转发和留言
服务热线:0701-6689200
平台网址:https://brain.jxcbdp.com/
【免责声明】本铜市周参所发表的内容仅供参考,目的在于分享给更多有需要的人,对使用该资料所导致的结果概不承担任何责任。如有侵权,请联系删除,谢谢。
铜价卡在11万,谁在托底?
9月铜产业动态:景气续降,动能转弱
电力革命的 “血管”:铜为什么不可替代