


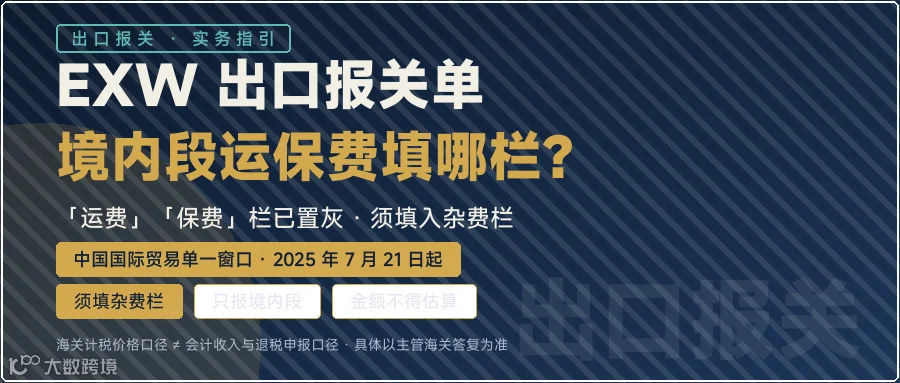
出口报关单,成交方式为 7-EXW 时,运费和保费栏目置灰,并增加提示——"出口成交方式为EXW的报关单需将境内工厂至中华人民共和国境内输出地点装载前的运输及其相关费用、保险费填入杂费栏"。
这条更新让不少出口企业一时懵了:运费、保费不让填,那境内这段运费到底填哪?
答案很明确:填"杂费"栏,而且必须填。
但真正的问题在后面——很多企业接着会问:
"EXW 是工厂交货,境内运输是买方安排、买方付钱,我既没收这笔钱也没付这笔钱,为什么还要我申报?申报了,我的收入和退税会不会被算多?"
这两个问题,恰恰是多数转载文章没有回答的。本文把政策讲透,也把这两个困惑一次说清。
一、先搞懂:EXW 的成交价格,不是计税价格
根据《中华人民共和国关税法》第二十九条(原《进出口关税条例》第二十六条):
出口货物的计税价格,以该货物的成交价格以及该货物运至中华人民共和国境内输出地点装载前的运输及其相关费用、保险费为基础确定。
用公式表示:
出口货物计税价格 = 成交价格 + 境内段运保费(装载前)
关键就在"装载前"三个字——货物运至境内输出地点(出境口岸)装载前发生的运输费、相关费用、保险费,都要计入计税价格。
那 EXW 为什么特殊?
EXW(EX Works,工厂交货)是《国际贸易术语解释通则》中卖方承担责任最小的术语:卖方在指定地点(工厂、仓库等)将货物交给买方处置即完成交货,不负责出口清关、不负责装货、不承担交付后的任何费用。
买方则承担从指定交货地受领货物起的一切费用和风险——包括出口清关、国内运输、保险、装船。
所以 EXW 价就是"出厂价",它天然不含境内段运保费。
结论:EXW 的成交价格 ≠ 计税价格。境内段运保费必须单独申报并加进去。
对比一下 FOB 就更好懂了:FOB(装运港船上交货)的成交价格已经包含境内段运保费,所以不需要重复计算——这也是为什么 FOB 出口时运费、保费栏通常为空。
二、三个栏目的正确打开方式
根据《中华人民共和国海关进出口货物报关单填制规范》(海关总署公告 2019 年第 18 号):
|
|
|
|
|---|---|---|
| 运费 |
|
置灰
|
| 保费 |
|
置灰
|
| 杂费 |
|
必须填报境内段运保费
|
这里有个反直觉的点要特别提醒:出口报关单的"运费"栏,填报的是装载后的国际段运费,不是全部运费。很多人以为运费栏是填"所有运费",在 EXW 下想把境内段运费填进去——系统已经置灰,规范上也填不了。境内段只能走"杂费"栏。
三、四个常见错误
错误一:以为"买方承担费用 = 卖方不用申报"
这是最大的认知误区。
EXW 条款下,买方确实承担境内段运保费,也负有办理出口清关的责任。但在中国出口实务中,境外买方通常不具备境内报关资格,报关单往往由卖方(境内出口企业)作为申报主体出具。
海关 12360 的答复非常明确:卖方如接受买方委托办理清关手续,应要求买方提供境内输出地点装载前的运输及其相关费用、保险费的凭证,卖方仍需如实填报"杂费"栏。
也就是说——钱谁付不重要,你是报关单上的申报主体,就必须把这部分报进去。 不能因为"这笔钱不经我的手"就空着不填。
若未申报,可能被认定为价格申报不实,面临相应处置风险;同时也会影响后续的单证核查。
错误二:把"全程运保费"整体填进杂费栏
境内段和国际段必须拆分。
根据《中华人民共和国海关确定进出口货物计税价格办法》(海关总署令第 213 号,原《审定进出口货物完税价格办法》)相关规定,在货物价款中单独列明的、运至输出地点"装载后"的运输及其相关费用、保险费,不计入出口货物的计税价格。
看黄埔海关举的例子:
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
100 元 |
|
|
|
|
|
20 元 |
| 合计 |
|
120 元 |
|
杂费栏填 120 元 |
企业容易错把 1200 元(全程)填进杂费栏,正确做法是只填境内段的 120 元——前提是能拿到单独列明装载后费用的凭证,或有客观合理的分摊依据。
错误三:用"门到门"凭证、或估算金额填报
海关答复明确:杂费金额应填报实际发生金额,不能估算。
同时,费用凭证必须清晰体现"境内段"(工厂至出境口岸装载前)。如果货代给的是一张"门到门"全程费用单,没有拆分境内段与国际段,不符合要求。
所以企业在索取凭证时就要说清楚:要的是能拆分境内段的凭证。
错误四:把境内段运保费填进运费/保费栏
系统已置灰,且规范上这两栏只填装载后的国际段费用。EXW 下想填也填不进去,硬填就是错。
四、海关口径 ≠ 会计/税务口径:三个数字别混用
这是本文最想提醒的一点,也是财税视角与纯报关视角的差别。
同一批 EXW 出口货物,至少会出现三个"数字",它们各归各,不能互相替代:
|
|
|
|
|---|---|---|
| 海关计税价格 |
|
|
| 企业出口发票 / 收入确认 |
|
|
| 出口退税申报计税依据 |
|
|
为什么强调这个? 因为企业在填报"杂费"栏把境内段运保费加进去之后,报关单上的计税价格会大于企业实际收取的货款。如果财务看到报关单金额变大了,就误以为收入要按这个数确认、增值税要按这个数申报,那就错了——买方承担的境内段运保费,卖方既未收取也未支付,通常不构成卖方的收入。
这部分口径差异,建议企业内部台账分开记录:报关单计税价格是一套数,出口发票与退税申报是另一套数。 具体申报时,会计与增值税处理请向主管税务机关确认,海关计税向主管海关确认——两条线,别串。
五、三步合规流程(可直接照做)
第一步:合同前置约定
在与买方签订的合同中,加入类似条款:
买方(或其指定货代)有义务在出口报关前,向卖方提供货物从中国工厂至指定出境口岸装载前发生的运输、保险及相关费用的有效凭证,并据此如实申报。
这一条把海关的合规要求,转化成了商业合同责任。没有这一条,后续向买方/货代要凭证会很被动。
第二步:主动索取并审核凭证
卖方不能因为"运输是买方安排的"就置身事外。作为法定申报主体,需履行合理审查义务:
-
书面索取:报关前通过邮件等书面形式,向买方或买方指定货代索取境内段运保费凭证; -
审核要点:凭证须体现"境内段"(工厂至出境口岸装载前),**"门到门"凭证不符合要求**;按常规市场价格验核费用合理性,发现异常及时书面提请买方核实修正; -
完整留存:境内段运保费凭证、交易合同、付款凭证等妥善保存备查。
第三步:系统规范填报
-
杂费标记:选择"3-总价"; -
杂费/率:填报凭证载明的境内段运保费总额(应计入计税价格,填正值); -
杂费币制:按实际币种选择对应海关代码(如 CNY、USD); -
核心原则:本栏目仅填报分离后的境内段运输、保险等相关费用,国际段运保费严禁填入。
六、两个官方示例,帮助理解
示例一(黄埔海关):某企业出口机械设备,EXW 成交价格 100 万元,境内段运费 5000 元、保费 1000 元。海关核定该商品出口关税税率 5%。
-
计税价格 = 100 万 + 5000 + 1000 = 1,006,000 元 -
出口关税 = 1,006,000 × 5% = 5.03 万元 -
注意:出口关税不计入计税价格(《关税法》第二十九条)。
示例二:EXW 成交价格 5 万元,买方支付全程运费 1000 元、全程保费 200 元。经核实凭证列明国际段运费 900 元、保费 180 元,则境内段为运费 100 元 + 保费 20 元。
-
杂费栏应填 120 元(不是 1200 元)。
关于华铭信
华铭信集团始创于 2009 年,深耕企业财税与综合服务领域十余载,总部位于深圳,在深圳、、香港等核心城市。集团持有会计师事务所与税务师事务所双执业资质,获评 TSC5 级涉税专业服务信用等级,并担任深圳市代理记账行业协会相关职务。华铭信集团始创于2009年。集团总部位于深圳市光明区马田街道禾湾社区芳园路550号伯尼大厦5楼5A,已形成“财税+审计+知产+资质+高企+跨境”的一站式企业服务生态。围绕 EXW 及出口业务,华铭信可承接:
出口报关单成交方式与杂费栏填报口径辅导
EXW 合同条款的财税审阅
境内段运保费凭证链条梳理
出口退税申报与海关计税价格口径核对
账务规范与单证备案管理
财税风险诊断与合规顾问
免责声明
本文为公开政策信息的整理与一般性知识分享,不构成为任何主体提供的海关事务意见、会计意见、税务意见、法律意见或审计意见,亦不构成任何形式的承诺或结果保证。 文中所引内容以《中华人民共和国关税法》第二十九条、《中华人民共和国海关进出口货物报关单填制规范》(海关总署公告 2019 年第 18 号)、《中华人民共和国海关确定进出口货物计税价格办法》(海关总署令第 213 号,原《中华人民共和国海关审定进出口货物完税价格办法》)第三十八条、第四十条等现行有效的法律、法规、规章及规范性文件原文为准;并参考海关总署及深圳海关、黄埔海关、拱北海关、江门海关等海关 12360 公开答复口径。本文仅作要点摘录与通俗化表述,引用请以正式文本为准,勿以本文替代原文。 单一窗口系统更新时点为 2025 年 7 月 21 日(成交方式为 7-EXW 时运费、保费栏目置灰并增加杂费栏提示)。系统功能可能持续优化,具体以"中国国际贸易单一窗口"当前显示为准。 EXW 项下境内段运保费的申报义务,不因费用由买方承担而免除。 境内出口企业作为报关单申报主体,应主动索取有效凭证并如实填报。未申报或申报不实的法律后果,由主管海关依法认定,本文不作判断或保证。 境内段与国际段运保费的拆分,须以单独列明的费用凭证或客观合理的分摊依据为前提;凭证须清晰体现"境内输出地点装载前"的区间,"门到门"凭证不符合要求。杂费金额应填报实际发生金额,不得估算。 海关计税价格口径与企业会计收入确认、增值税及出口退税申报口径分属不同规则体系,本文第四节所述为一般性提示,不构成对任何企业收入确认或退(免)税申报金额的判断。 具体会计处理与纳税申报,请向主管税务机关核实;海关计税价格向主管海关核实。 文中所引示例(含出口关税计算、运保费拆分)均来自海关公开解读,仅供理解口径参考,不代表个案处理结论;出口关税税率、计税价格构成因商品而异,须以实际申报及海关审核为准。 政策具有时效性。如后续出台新规定、系统功能调整或口径变化,请以最新规定为准,本文不另行逐一更正。 文中涉及的机构介绍、资质与业务范围,仅作客观陈述,不构成对服务效果、办理结果或审批结论的承诺;具体服务内容、范围、费用与权责,以双方签署的正式委托协议为准。 读者如涉及具体的 EXW 出口报关、杂费填报或涉税事项,请向主管海关、主管税务机关核实,或咨询具备相应执业资质的专业机构,勿仅凭本文内容作出判断或决策。
