


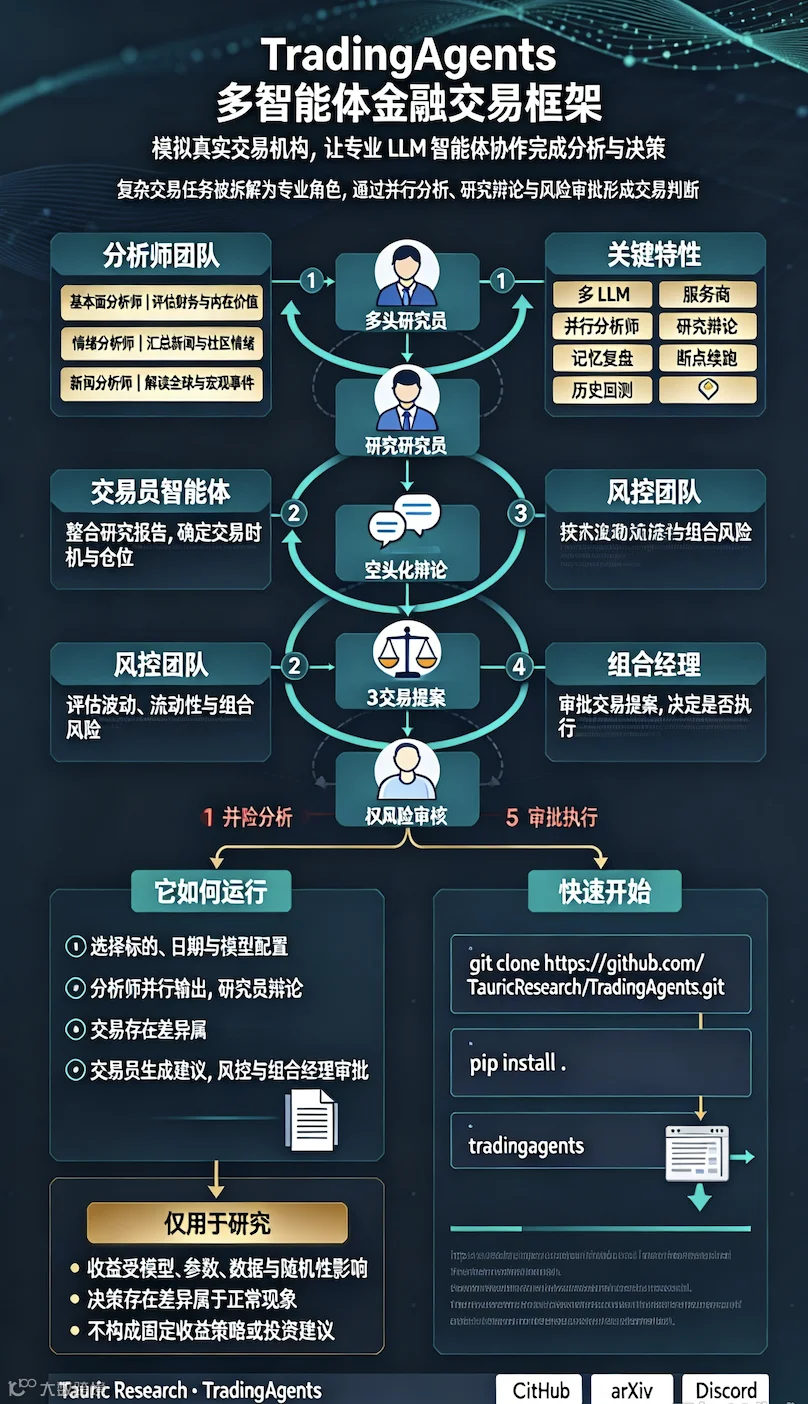
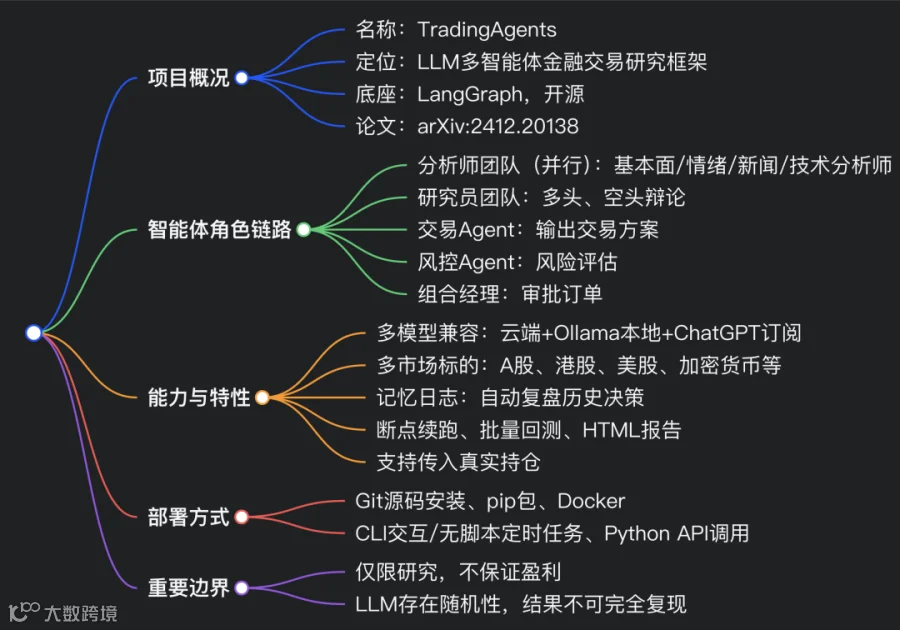
编者摘要:TradingAgents 是 TauricResearch 开源、基于 LangGraph 搭建的 LLM 多智能体金融交易研究框架,对应 arXiv 论文 2412.20138,复刻真实交易机构分工模式。框架拆解出多层专业智能体:分析师团队包含基本面、情绪、新闻、技术分析师并行输出报告;多空研究员开展结构化辩论,权衡收益风险;交易员整合研判给出交易时机与仓位;风控团队评估波动、流动性风险,最终由组合经理审批交易指令,送入模拟交易所执行。
它兼容 OpenAI、Claude、Gemini、DeepSeek、Qwen、GLM 以及 Ollama 本地模型、ChatGPT Plus 订阅等多种接入方式,支持 Python 代码调用与交互式 CLI,可通过 Docker 快速部署。数据源覆盖 SEC EDGAR 美股财报、Yahoo Finance 行情与多市场标的,支持 A 股、港股、美股、加密货币等。内置记忆日志自动复盘历史交易收益,支持断点续跑、批量回测,方便研究策略效果。
该项目仅用于学术研究,受大模型采样随机性、新闻数据源变动影响,相同参数多次运行结果可能不一致,无法保证稳定盈利。v0.7.0 版本新增 ChatGPT 订阅支持、回测规则优化等能力,自带 HTML 报告导出,支持传入真实持仓辅助决策。
10 关键问题 Q&A
-
Q:TradingAgents 是什么? A:基于大模型的多智能体金融交易开源研究框架,模拟真实券商投研交易全流程。 -
Q:底层技术栈是什么? A:LangGraph 搭建智能体流程,Python 开发,支持 Ollama、各大主流 LLM 服务商。 -
Q:支持哪些交易市场标的? A:雅虎财经覆盖市场,美股、港股、A 股、日股、加密货币等。 -
Q:可以不用 API Key,直接用 ChatGPT Plus 吗? A:v0.7.0 起支持,通过订阅模式登录,消耗订阅额度,但不支持 temperature 等参数。 -
Q:智能体之间如何协作? A:分析师并行产出报告,多空研究员辩论,交易员出方案,风控评估,组合经理终审。 -
Q:记忆日志的作用是什么? A:自动记录每笔决策,到期自动结算收益,沉淀历史经验给后续智能体参考。 -
Q:框架可以做实盘交易吗? A:仅为研究框架,只有模拟撮合,不对接实盘,不构成投资建议。 -
Q:两次相同参数运行结果不一样正常吗? A:正常,LLM 采样、新闻数据动态变化带来随机性,无法做到完全复现。 -
Q:支持本地大模型离线运行吗? A:支持 Ollama,以及 vLLM、LM Studio 等任意 OpenAI 兼容服务。 -
Q:回测机制特点是什么? A:回测严格使用分析日前公开数据,以决策日后首个收盘价作为入场基准,计算超额收益。
附录 TradingAgents:基于大语言模型的多智能体金融交易框架
相关链接 项目 Logo:https://github.com/TauricResearch/TradingAgents/blob/main/tradingagents/assets/tauric-logo.svg论文地址:https://arxiv.org/abs/2412.20138 GitHub 主页:https://github.com/TauricResearch
项目主页:https://github.com/TauricResearch/TradingAgents#tradingagents-multi-agents-llm-financial-trading-framework
动态资讯
资讯板块:https://github.com/TauricResearch/TradingAgents#news
-
【2026-10】TradingAgents v0.7.0 版本发布:支持直接使用 ChatGPT Plus / Pro 订阅方案;回测收益从决策生成后的首个收盘价开始计算;程序启动时会提示是否存在新版本;每个 GitHub 发布包附带轮询更新组件。 -
【2026-10】TradingAgents v0.6.0 版本发布:报告统一保存为单页 HTML;支持为不同模型层级配置独立服务商,管理者与分析师智能体可分别调用不同大模型;分析师工作过程中,会同步结算所有标的历史决策收益;雅虎财经新闻源不可用时,自动从雅虎搜索抓取公司新闻。 -
【2026-09】TradingAgents v0.5.2 版本发布:分析师并行运算,提升分析速度;支持命令行参数无交互启动(如 --ticker、--date);每份报告内置本次运行的完整配置;回测严格限定仅能使用分析日期之前已经公开的数据。
完整更新日志:https://github.com/TauricResearch/TradingAgents/blob/main/CHANGELOG.md
更早资讯 🚀 框架介绍:https://github.com/TauricResearch/TradingAgents#tradingagents-framework ⚡ 安装与命令行工具:https://github.com/TauricResearch/TradingAgents#installation-and-cli 🎬 演示视频:https://www.youtube.com/watch?v=90gr5lwjIho 📦 Python 包说明:https://github.com/TauricResearch/TradingAgents#tradingagents-package 🤝 贡献指南:https://github.com/TauricResearch/TradingAgents#contributing 📄 引用格式:https://github.com/TauricResearch/TradingAgents#citation
🎉 TradingAgents 正式发布!我们收到了大量咨询,非常感谢社区的热情支持。 因此我们决定将本框架完全开源,期待和大家一起打造有价值的项目!
TradingAgents 框架介绍
框架页:https://github.com/TauricResearch/TradingAgents#tradingagents-framework TradingAgents 是一套多智能体交易框架,复刻真实量化交易机构的工作模式。框架部署多个由大语言模型驱动的专业智能体:基本面分析师、情绪分析师、新闻分析师、技术分析师、交易员、风控团队,它们协同评估市场环境,输出交易参考。智能体之间还会开展动态辩论,共同锁定最优策略。
框架地址图:https://github.com/TauricResearch/TradingAgents/blob/main/assets/schema.png
⚠️ 本框架仅用于研究用途。交易收益受底层大模型、温度参数、回测区间、数据质量以及各类非确定性因素影响,结果波动较大。免责声明:https://tauric.ai/disclaimer/
框架将复杂交易任务拆分为多个专业角色:
分析师团队
分析师团队:https://github.com/TauricResearch/TradingAgents#analyst-team
- 基本面分析师
评估企业财报与经营指标,识别内在价值与潜在风险。 - 情绪分析师
汇总新闻头条、StockTwits、Reddit 社区言论,输出市场情绪指标,判断短期市场风向。 - 新闻分析师
跟踪全球新闻与宏观经济指标,解读事件对市场的影响。 - 技术分析师
依托 MACD、RSI 等技术指标识别价格形态,预判行情走势。
选定的分析师并行独立工作,各自调用工具;全部分析师输出报告后,启动研究辩论环节。 分析师示意图:https://github.com/TauricResearch/TradingAgents/blob/main/assets/analyst.png
研究员团队
研究员团队:https://github.com/TauricResearch/TradingAgents#researcher-team 包含多头研究员与空头研究员,批判性审阅分析师团队输出的结论。通过结构化辩论,权衡潜在收益与固有风险。 研究员示意图:https://github.com/TauricResearch/TradingAgents/blob/main/assets/researcher.png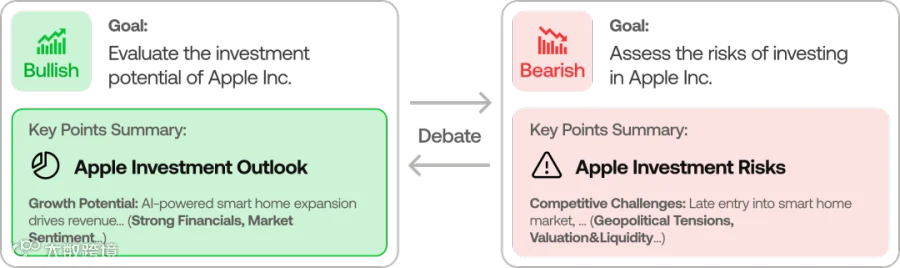
交易员智能体
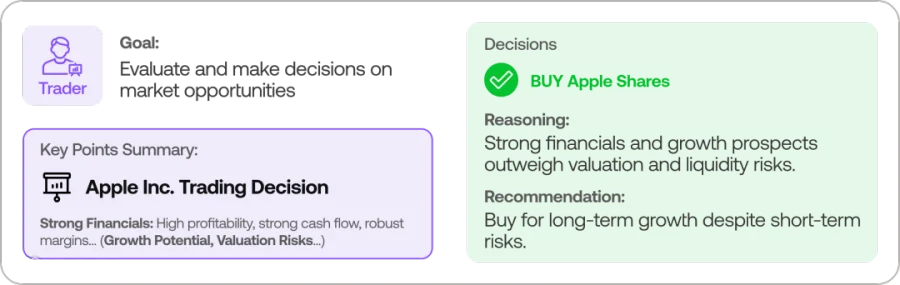
交易员智能体:https://github.com/TauricResearch/TradingAgents#trader-agent 整合分析师与研究员的全部报告,生成交易判断,确定交易时机与仓位规模。 交易员示意图:https://github.com/TauricResearch/TradingAgents/blob/main/assets/trader.png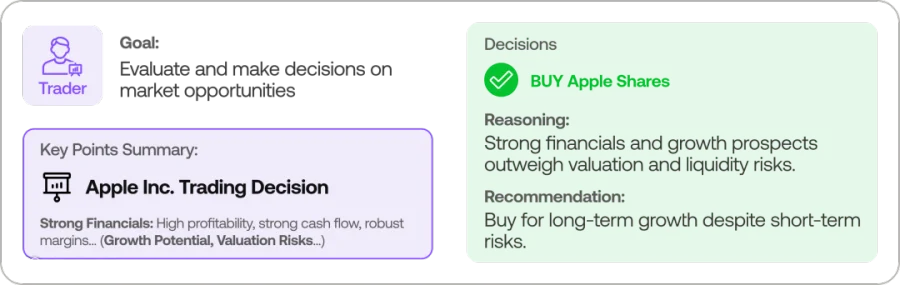
风控与组合经理
风控与组合经理:https://github.com/TauricResearch/TradingAgents#risk-management-and-portfolio-manager 持续评估组合风险,监测市场波动率、流动性等风险因子。风控团队评估、调整交易方案,输出风控报告提交组合经理做最终审批。 组合经理有权批准或驳回交易提案;审批通过后,订单送入模拟交易所执行。 风控示意图:https://github.com/TauricResearch/TradingAgents/blob/main/assets/risk.png
安装与命令行工具
安装与 CLI:https://github.com/TauricResearch/TradingAgents#installation-and-cli
安装方式
安装说明:https://github.com/TauricResearch/TradingAgents#installation 拉取代码:
git clone https://github.com/TauricResearch/TradingAgents.git
cd TradingAgents
TradingAgents 需要 Python 3.11 及以上版本。你可以用任意环境管理工具创建虚拟环境:
conda create -n tradingagents python=3.13
conda activate tradingagents
或者使用 uv:
uv venv --python 3.13
source .venv/bin/activate
安装包及依赖(uv 环境下使用 uv pip install .):
pip install .
Docker 部署
Docker:https://github.com/TauricResearch/TradingAgents#docker 也可以使用 Docker 运行:
cp .env.example .env  # 在文件中填入你的API密钥
docker compose run --rm tradingagents
更新代码仓库后,重新构建镜像:
docker compose build
运行结果、报告、记忆日志、缓存默认保存在 tradingagents_data 数据卷。如果你希望文件存放在主机本地目录,创建文件夹并在环境变量或.env 中指定 TRADINGAGENTS_DATA_DIR:
mkdir -p data && TRADINGAGENTS_DATA_DIR=./data docker compose run --rm tradingagents
搭配 Ollama 本地模型启动:
docker compose --profile ollama run --rm tradingagents-ollama
所需 API 密钥
所需 API:https://github.com/TauricResearch/TradingAgents#required-apis TradingAgents 支持众多大模型服务商,按需配置对应密钥:
export OPENAI_API_KEY=...          # OpenAI(GPT系列)
export GOOGLE_API_KEY=...          # Google(Gemini)
export ANTHROPIC_API_KEY=...       # Anthropic(Claude)
export XAI_API_KEY=...             # xAI(Grok)
export DEEPSEEK_API_KEY=...        # DeepSeek 深度求索
export DASHSCOPE_API_KEY=...       # 通义千问(国际版 dashscope-intl.aliyuncs.com)
export DASHSCOPE_CN_API_KEY=...    # 通义千问(国内版 dashscope.aliyuncs.com)
export ZHIPU_API_KEY=...           # GLM智谱(国际版)
export ZHIPU_CN_API_KEY=...        # GLM智谱(国内大模型平台 open.bigmodel.cn)
export MINIMAX_API_KEY=...         # MiniMax(国际 api.minimax.io)
export MINIMAX_CN_API_KEY=...      # MiniMax(国内 api.minimaxi.com)
export OPENROUTER_API_KEY=...      # OpenRouter
export MISTRAL_API_KEY=...         # Mistral
export MOONSHOT_API_KEY=...        # Kimi 月之暗面
export GROQ_API_KEY=...            # Groq
export NVIDIA_API_KEY=...          # NVIDIA NIM
export FRED_API_KEY=...            # FRED宏观数据(免费,可选)
export ALPHA_VANTAGE_API_KEY=...   # Alpha Vantage
export TYPESAFE_API_KEY=...        # Jev社交帖子过滤(可选)
Azure OpenAI 用户:复制 .env.enterprise.example 为 .env.enterprise,填入认证信息。
如果你不想用 API 密钥,直接使用 ChatGPT Plus / Pro 订阅:在命令行服务商菜单选择 “Subscription”,或者配置 llm_provider: "chatgpt"。执行登录命令:
tradingagents login chatgpt
命令行会输出一个网址,浏览器打开完成登录,回调到本机 127.0.0.1。如果浏览器在其他机器,或者在 Docker 内运行登录命令,把浏览器跳转后的最终链接粘贴回终端。登录凭证保存在~/.tradingagents/chatgpt-auth.json。登出命令:
tradingagents logout chatgpt
该模式消耗订阅额度,不支持自定义 temperature、max_tokens 参数。
AWS Bedrock:安装额外依赖 pip install ".[bedrock]",配置 llm_provider: "bedrock",配置 AWS 凭证(环境变量、~/.aws/credentials 或者 IAM 角色)以及 AWS_DEFAULT_REGION,填写 Bedrock 模型 ID,例如 us.anthropic.claude-opus-5-5。
本地 Ollama 模型:配置 llm_provider: "ollama"。默认地址 http://localhost:11434/v1;通过 OLLAMA_BASE_URL 指定远端 Ollama 服务地址。先拉取模型 ollama pull <模型名>,命令行里选择 “自定义模型 ID” 填入不在列表内的模型。
所有兼容 OpenAI 接口的服务(vLLM、LM Studio、llama.cpp、自研转发服务):选用 llm_provider: "openai_compatible",通过 backend_url(或者环境变量 TRADINGAGENTS_LLM_BACKEND_URL)指定接口地址,例如 vLLM:http://localhost:8000/v1;LM Studio:http://localhost:1234/v1。本地服务若无密钥可不填,需要鉴权时配置 OPENAI_COMPATIBLE_API_KEY。
配置 TYPESAFE_API_KEY 后,情绪分析师会调用 TypeSafe 的 Jev 过滤 StockTwits、Reddit 内容,剔除无关帖子,按看涨、看跌、中性、无法判断分类统计剩余内容。不配置密钥则直接使用原始帖子。jev-latest 会跟随版本更新;设置 TYPESAFE_DEFAULT_MODEL 为固定版本号(如 jev-1.13.0)锁定版本。如需通过 OpenRouter 调用 Jev,TYPESAFE_API_KEY 填入 OpenRouter 密钥,TYPESAFE_BASE_URL=https://openrouter.ai/api。
也可以直接复制示例环境变量文件填写:
cp .env.example .env
命令行使用方式
CLI 使用:https://github.com/TauricResearch/TradingAgents#cli-usage 启动交互式命令行:
tradingagents          # 安装后的快捷命令
python -m cli.main     # 源码直接运行
交互界面可以选择标的、分析日期、大模型服务商、研究深度等;上一轮的参数会作为默认值,直接回车沿用。.env 内 TRADINGAGENTS_* 开头环境变量可以跳过对应交互步骤。
定时任务、脚本自动化无交互运行:使用参数传入运行配置,其余配置由 TRADINGAGENTS_* 环境变量提供:
export TRADINGAGENTS_LLM_PROVIDER=openai TRADINGAGENTS_QUICK_THINK_LLM=gpt-6-luna TRADINGAGENTS_DEEP_THINK_LLM=gpt-6-sol
export TRADINGAGENTS_OUTPUT_LANGUAGE=English TRADINGAGENTS_MAX_DEBATE_ROUNDS=1 TRADINGAGENTS_MAX_RISK_ROUNDS=1
tradingagents --ticker NVDA --date 2026-09-23 --analysts market,news,fundamentals --save --no-show
每个参数仅跳过对应交互项;无终端后台运行时,如果缺少必填参数会终止运行并提示需要配置的参数 / 环境变量。
交互式 CLI 启动时会后台检查一次新版本与官方公告(每日最多一次),不会上传你的运行数据;设置 TRADINGAGENTS_NO_UPDATE_CHECK=1 关闭版本检测。无终端后台运行不会自动检查更新。
保存报告时会生成单页完整报告 complete_report.html,手机、浏览器打开或者打印都适配。交互保存时可以选择自动打开网页;--no-html 参数关闭 HTML 导出;Python 代码调用 ta.save_reports (state, "NVDA", html=False) 同样关闭。
市场与标的代码
市场与标的:https://github.com/TauricResearch/TradingAgents#markets-and-tickers TradingAgents 支持雅虎财经覆盖的全部市场,使用带交易所后缀的代码;标的主体、基准指数会根据市场自动匹配。
-
美股:AAPL、SPY -
港股:0700.HK -
日股:7203.T -
伦交所:AZN.L -
印度:RELIANCE.NS、.BO -
加拿大:.TO -
澳洲:.AX -
A 股:沪市 .SS,深市 .SZ(例如 600519.SS 贵州茅台) -
加密货币:BTC-USD、ETH-USD
CLI 初始化界面截图:https://github.com/TauricResearch/TradingAgents/blob/main/assets/cli/cli_init.png 运行过程中实时输出进度,跟踪智能体执行状态: CLI 新闻加载界面:https://github.com/TauricResearch/TradingAgents/blob/main/assets/cli/cli_news.png 交易决策界面:https://github.com/TauricResearch/TradingAgents/blob/main/assets/cli/cli_transaction.png
TradingAgents Python 包
包说明:https://github.com/TauricResearch/TradingAgents#tradingagents-package
实现细节
实现细节:https://github.com/TauricResearch/TradingAgents#implementation-details 项目基于 LangGraph 开发,模块化、易扩展。支持上面列出的全部大模型服务商、本地 Ollama、企业 Azure OpenAI、ChatGPT 订阅模式。
Python 代码调用示例
Python 调用:https://github.com/TauricResearch/TradingAgents#python-usage 在代码中集成 TradingAgents:导入模块,初始化 TradingAgentsGraph 对象,调用 .propagate () 获取决策。 最简示例:
from tradingagents.graph.trading_graph import TradingAgentsGraph
from tradingagents.default_config import DEFAULT_CONFIG

ta = TradingAgentsGraph(debug=True, config=DEFAULT_CONFIG.copy())
state, decision = ta.propagate("NVDA", "2026-09-01")
print(decision)
# 报告自动保存到 results_dir/reports
ta.save_reports(state, "NVDA")
自定义配置示例:
from tradingagents.graph.trading_graph import TradingAgentsGraph
from tradingagents.default_config import DEFAULT_CONFIG

config = DEFAULT_CONFIG.copy()
config["llm_provider"] = "openai"        # openai / google / anthropic / deepseek / groq / ollama / openai_compatible
config["deep_think_llm"] = "gpt-6-sol"    # 复杂推理模型
config["quick_think_llm"] = "gpt-6-luna"   # 轻量快速模型
config["max_debate_rounds"] = 2

ta = TradingAgentsGraph(debug=True, config=config)
_, decision = ta.propagate("NVDA", "2026-09-01")
print(decision)
快速模型供给分析师、研究员、辩论模块、交易员;深度推理模型供给深度研究与组合经理。两个层级可以独立配置服务商:例如研究员用 Claude,分析师用 OpenAI:
config["deep_think_provider"] = "anthropic"
config["deep_think_llm"] = "claude-opus-5-5"
独立服务商层级会使用对应密钥与接口地址;快速 / 深度模型还可以配置 quick_think_backend_url、deep_think_backend_url 指向本地或者转发地址。环境变量 TRADINGAGENTS_DEEP_THINK_PROVIDER、TRADINGAGENTS_QUICK_THINK_PROVIDER 在命令行中控制对应服务商。 全部配置项参考 tradingagents/default_config.py。
财报原始披露口径
财报披露:https://github.com/TauricResearch/TradingAgents#fundamentals-as-filed 美国上市公司财报数据取自 SEC EDGAR,严格按照文件提交日期还原历史:回测到某一历史日期时,只能读取当日之前已经提交的财报;财年结束但尚未提交的财报不会被读取;后续重述修正的数据,仍然使用当初首次申报版本。举例:苹果 2008 年报总资产申报为 396 亿美元,2010 年重述修正为 362 亿美元;在 2008 至 2010 之间的历史回测,读到的是 396 亿。EDGAR 免费,无需密钥。
其他市场财报来自雅虎财经,雅虎按财报所属统计周期标记时间,而不是披露时间。历史回测时这类数据会判定为不可用,雅虎无法确认当时市场上公开的版本。
内部人交易记录按发生时间标记,不是申报时间;历史回测同样视为不可获取。
SEC 要求请求接口携带联系人信息,默认内置一个联系方式。建议自行配置,方便 SEC 联系你:
SEC_EDGAR_USER_AGENT="你的姓名 你的邮箱@email.com"
该配置适用于所有在美国 SEC 提交文件的公司。港股、A 股等标的会自动降级到其他数据源。EDGAR 机器可读文件从 2009 年开始;四季度数据不会由年报倒推,仅当单独披露四季度文件时才可读取。
传入当前持仓
当前持仓:https://github.com/TauricResearch/TradingAgents#current-holdings 默认情况下智能体不知道你的持仓,输出建议面向无持仓读者。你可以传入组合持仓,交易员、风控、组合经理会基于你的真实持仓做决策:
from tradingagents.portfolio import PortfolioContext

portfolio = PortfolioContext.model_validate({
    "cash": 25000.0,
    "currency": "USD",
    "positions": [{"ticker": "NVDA", "quantity": 120, "average_price": 150.0}],
})
_, decision = ta.propagate("NVDA", "2026-09-01", portfolio=portfolio)
命令行支持传入 JSON 持仓文件:
tradingagents --portfolio my_book.json
positions 为空列表代表空仓;不传入 portfolio 参数和传入空仓是两种逻辑。
持久化与断点续跑
持久化与恢复:https://github.com/TauricResearch/TradingAgents#persistence-and-recovery 框架保存两类运行状态:
记忆日志
记忆日志:https://github.com/TauricResearch/TradingAgents#memory-log 记忆日志默认开启。每次运行完成,决策记录写入~/.tradingagents/memory/trading_memory.md。后续分析师启动分析时,框架自动结算已经到达持有周期终点的历史决策:抓取实际收益、相对标的基准超额收益,并生成复盘总结。组合经理读取同一标的历史决策和其他标的过往经验,把历史经验带入新一轮分析。结算失败不会中断流程,报告会标注异常。 通过 TRADINGAGENTS_MEMORY_LOG_PATH 修改日志路径。 定时任务单独结算历史决策(不启动新分析):
ta.settle_all_pending()
返回成功结算与结算失败的决策列表。
断点续跑
断点续跑:https://github.com/TauricResearch/TradingAgents#checkpoint-resume 断点功能默认关闭,使用 --checkpoint 开启。开启后 LangGraph 在每个节点完成后保存状态;程序崩溃、中断后可以从最后成功节点恢复,不用从头跑。运行报告标注是全新启动还是恢复任务。运行成功完成后自动清理断点。 每个标的断点保存在 SQLite:~/.tradingagents/cache/checkpoints/<TICKER>.db;TRADINGAGENTS_CACHE_DIR 修改缓存根目录。运行前清空断点:
tradingagents --clear-checkpoints
命令行开启断点:
tradingagents --checkpoint
代码配置:
config = DEFAULT_CONFIG.copy()
config["checkpoint_enabled"] = True
ta = TradingAgentsGraph(config=config)
_, decision = ta.propagate("NVDA", "2026-09-01")
多日期回测评估决策
回测评估:https://github.com/TauricResearch/TradingAgents#evaluating-decisions-over-time 单次运行只能得到一个决策,无法验证策略有效性。run_backtest 在一批标的与日期网格上批量执行流水线,独立写入回测记忆日志,对持有期已经走完的决策打分。
from tradingagents.backtest import iter_grid, run_backtest, summarize

dates = iter_grid("2026-06-01", "2026-08-01", every_n_days=7)
result = run_backtest(["NVDA", "AAPL"], dates, config, selected_analysts=["market", "news"])
print(summarize(result).render())
命令行回测:
tradingagents backtest NVDA,AAPL --start 2026-06-01 --end 2026-08-01 --every 7
每个回测样本以决策日之后第一个收盘价作为入场价,因为分析使用当日收盘之后发布的新闻。回测日志独立,不会覆盖你的个人交易记忆日志;同一个网格传入相同 run_id 可以跳过已经跑完的样本,断点续跑回测任务。 打分指标:相对标的所属市场基准的超额收益,按看多 / 看空 / 中性评级分组统计。
可复现性说明
可复现性:https://github.com/TauricResearch/TradingAgents#reproducibility TradingAgents 基于大语言模型驱动,相同标的、相同日期两次运行结果也可能不一样,这属于正常现象,不是 bug。差异来源:
-
大模型采样的非确定性:即使固定 temperature,服务商也不保证每次输出完全一致;推理类模型(默认 GPT-6 系列、各类思考模式模型)波动尤其明显。 -
实时数据源变动:新闻、社区帖子随时间变化;锁定历史分析日期只能固定 K 线与技术指标窗口,新闻和社交内容依然会随当前时间变化。
降低波动办法:调低 temperature 参数,在 config 或者.env 的 TRADINGAGENTS_TEMPERATURE 设置。⚠️ 推理类模型大多不响应 temperature;想要更高复现度,选择非推理模型填入 deep_think_llm /quick_think_llm。框架支持服务商提供的任意模型 ID,不限于下拉列表内置选项。
config = DEFAULT_CONFIG.copy()
config["llm_provider"] = "openai"
config["temperature"] = 0.0
已经稳定保证确定性的部分:标的代码解析唯一;技术指标、价格数据会锁定快照,不会出现之前版本里标的识别错误、价格编造的问题。 回测结果无法和任何公开数字严格对齐,收益取决于模型、参数、时间区间、数据源和采样随机性。本框架是多智能体交易研究脚手架,不是收益固定、可稳定复现的交易策略。
贡献指南
贡献:https://github.com/TauricResearch/TradingAgents#contributing 欢迎提交代码修复、文档优化、功能建议;所有贡献者名单会在更新日志中记录:https://github.com/TauricResearch/TradingAgents/blob/main/CHANGELOG.md
引用格式
引用:https://github.com/TauricResearch/TradingAgents#citation 如果你使用本项目,欢迎引用论文:
@misc{xiao2025tradingagentsmultiagentsllmfinancial,
      title={TradingAgents: Multi-Agents LLM Financial Trading Framework},
      author={Yijia Xiao and Edward Sun and Di Luo and Wei Wang},
      year={2025},
      eprint={2412.20138},
      archivePrefix={arXiv},
      primaryClass={q-fin.TR},
      url={https://arxiv.org/abs/2412.20138},
}