

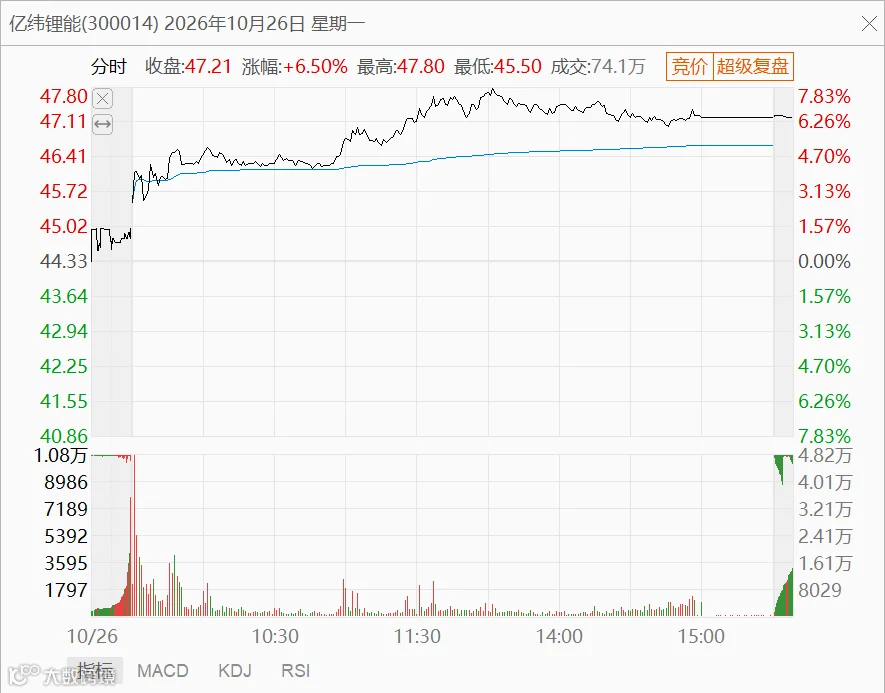
10月26日,亿纬锂能(300014.SZ)收涨6.50%报47.21元,总市值重回1026亿元,成交额约34.5亿元。三季报后首个交易日,市场给出正面回应。
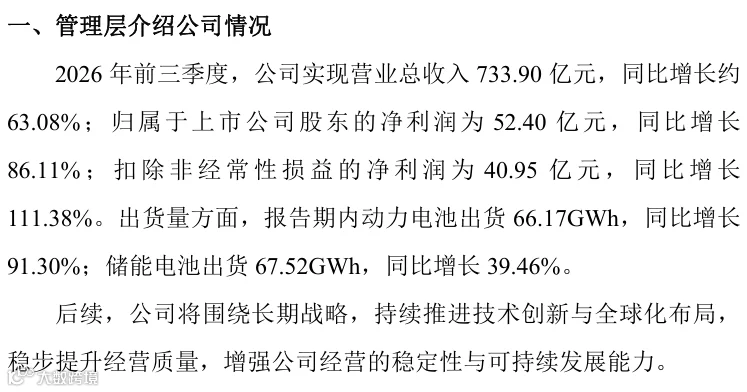
此前10月23日晚,公司发布2026年三季报,前三季度营业总收入733.90亿元,同比增长63.08%;归母净利润52.40亿元,同比增长86.11%;扣非净利润40.95亿元,同比增长111.38%。
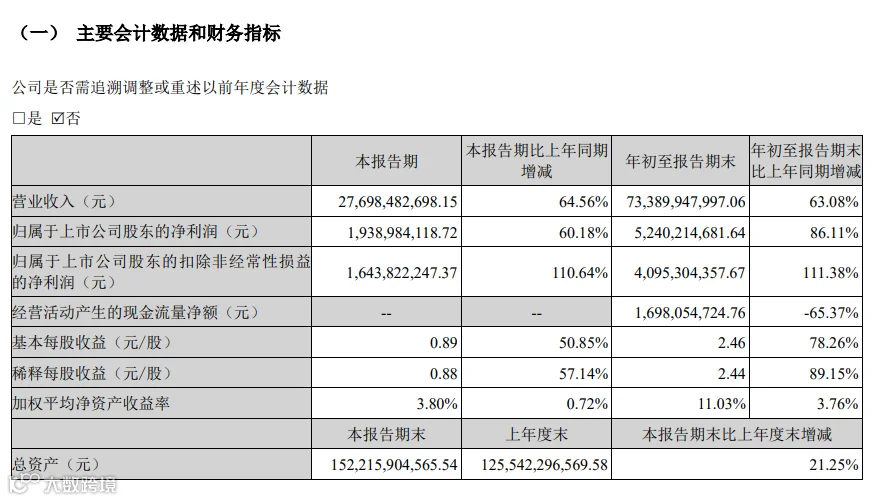
财迅通梳理财报发现,扣非净利润增速高于归母净利润增速。这意味着,剔除资产处置、政府补助等非经常性损益后,主营业务对利润增长的贡献在增加。
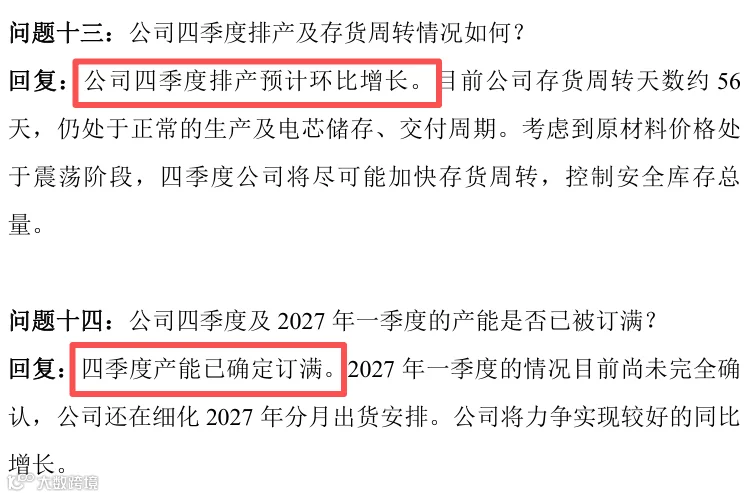
短期经营层面,公司在财报后电话会议上给出明确指引:Q4产能已确定订满,排产预计环比增长;已量产的大圆柱电池工厂均处于满产状态,国际客户需求远超预期,国内客户也陆续实现交付。市场关注点则集中在2027年增长目标和储能大单的执行节奏上。
1
动力单季反超储能,
商用车是主要增量
从出货结构看,前三季度亿纬锂能动力电池出货66.17GWh,同比增长91.30%;储能电池出货67.52GWh,同比增长39.46%,两项合计133.69GWh。总量上储能仍略高于动力,但分季度看,结构发生了变化。据券商测算,Q3动力出货约30.41GWh,环比增长约41.9%;储能约23.06GWh,环比下降约4%—5%。动力在单季首次压过储能。
财迅通观察发现,动力反超的主要增量来自商用车。东吴证券在点评中直接点明“商用车+大圆柱贡献增量”,Q3动力环增40%的结构中,商用车和大圆柱是两条主要抬升力量。大圆柱电池进度也落在同一方向上:荆门、沈阳工厂均已满产,2026年预计交付接近10GWh,宝马需求较强,红旗已小批量交付。供应链层面的信息进一步确认,亿纬锂能大圆柱产线处于满负荷运行,电芯良率已突破95%,已成为宝马新世代车型的第一大电池供应商。
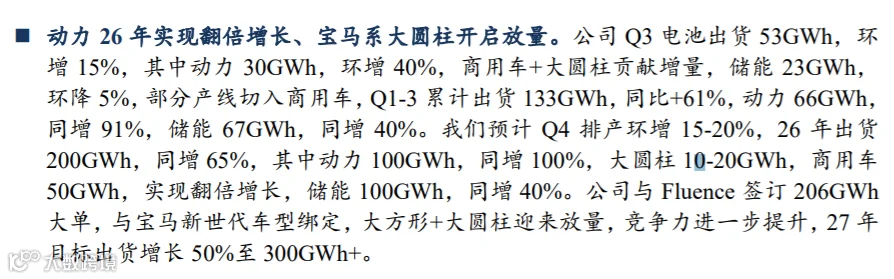
储能Q3出货环比回落,券商将其归因于产能分配:部分产线切入了商用车,储能的增量补不上户储的季节性缺口。这与公司“全力协调资源满足交付”的表态一致——产能是硬的,分配顺序决定了单季出货的倾斜方向。
2
扣非增111%,
单Wh盈利方向在改善
盈利质量方面,报告期内亿纬锂能扣非净利润40.95亿元、同比增长111.38%,。财迅通分析认为,扣非增速跑赢归母,反映利润增长中非经常性损益的边际贡献相对下降,经常性经营对利润增长的支撑有所增强,增长稳定性提升。
利润构成中,前三季度投资收益18.05亿元,同比增长91.48%,其中对联营企业和合营企业的投资收益8.04亿元属经常性收益,占归母净利润约15%,是利润的重要补充。但扣非高增仍主要由电池主业驱动。Q3确认股权激励费用约2.7亿元(税前),所得税费用4.68亿元,同比增长118.57%,与利润增长相匹配。
分业务看,消费电池Q3贡献约4亿元净利润,受马来工厂爬坡拖累,盈利能力尚未打满,Q4仍有上行空间;动储业务合计贡献12—13亿元,对应约53GWh出货量,据华泰证券测算单Wh盈利约2.5—3分。绝对水平不算高,但方向在改善。
毛利率方面,Q3单季环比提升。公司解释为两方面:一是持续推进盈利修复、加强成本管控,新工厂稳定生产后对成本的拖累逐步消除;二是客户结构与出货结构调整。尽管储能电芯报价处于行业中上游、动力客户议价能力较强,毛利率仍实现环比改善。
3
Q4产能订满,
Fluence长约锁定至2031年
对于市场最关心的短期排产,公司给出明确答复:Q4产能已确定订满,排产预计环比增长;已量产的大圆柱电池工厂均处于满产状态,国际客户需求远超预期,国内客户也陆续实现交付。
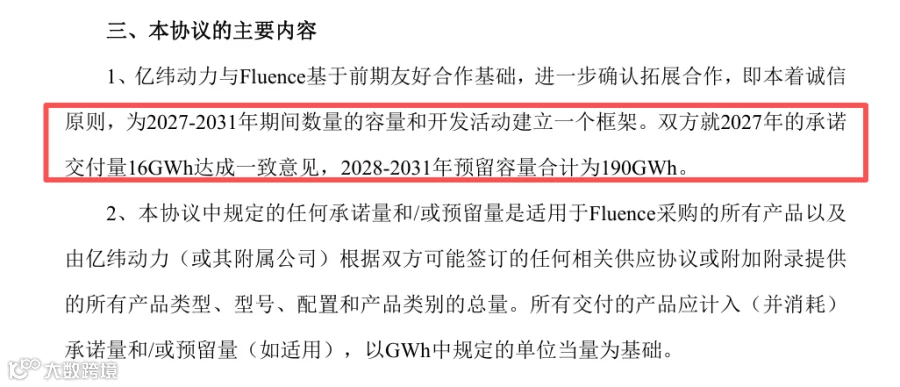
订单方面,与Fluence的框架合同覆盖2027—2031年共206GWh,其中2027年承诺交付约16GWh,2028—2031年预留容量合计190GWh。据华泰证券研报转述的公司26Q3业绩会指引,公司预计2027年储能出货增长超50%、海外占比至少40%;华泰证券据此判断,海外客户放量有望带动储能出货及盈利结构改善。另有公开分析提到,AIDC备电业务已完成产品开发和技术储备,并与全球领先系统集成商达成合作。
值得关注的是,截至9月末,存货177.35亿元,较年初增长115.23%;经营活动现金流净额16.98亿元,同比下降65.37%。公司解释为战略库存储备、海外VMI仓备货、材料价格波动下的前置储备及支付货款;存货中绝大部分为在产品和产成品,有对应订单,价格已在Q2锁定,Q3未发生大额减值计提,处于正常生产及交付周期。
财迅通分析认为,亿纬锂能扣非增速111%跑赢归母,说明主业盈利支撑在增强;Q4产能订满、大圆柱满产、Fluence长单锁定至2031年,为后续增长提供了清晰支点。若Q4排产环比增长兑现、2027年约16GWh承诺量顺利执行,毛利率改善和扣非高增的持续性有望进一步验证。
优文推荐
涨停跌停接连上演!远程股份5亿参股计划尚在筹划,7.02亿短债缺口压顶
格力电器上半年营收净利双降:海外收入缩水逾两成,第二曲线体量尚小
- 微信公众号 -
搜索 “财迅通Ai”

- 小红书 -
搜索 “财迅通”
- 微信公众号 -
搜索 “财迅通Pro”
欢迎扫码关注哦~