

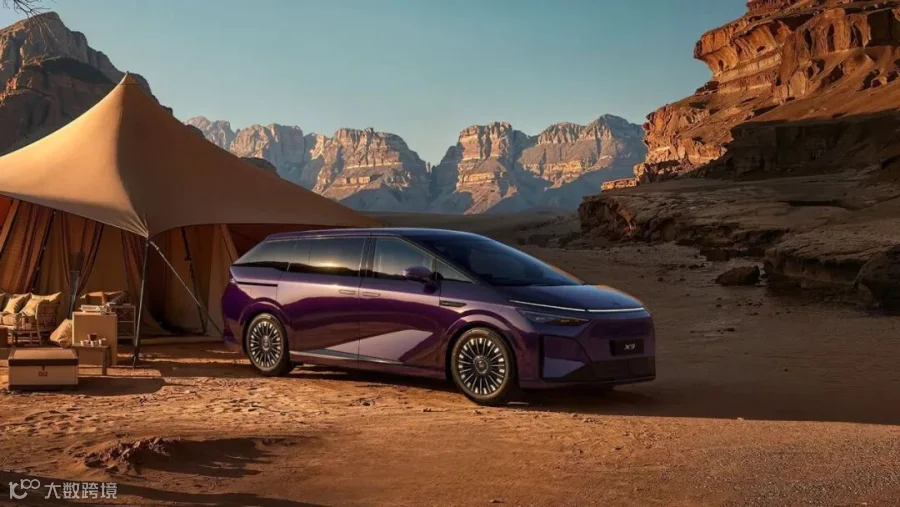
如果你最近去过曼谷,可能会注意到一件事:街上的绿牌车,越来越多了。不是那种挂着“特殊牌照”的车,是真正的新能源车。比亚迪、哪吒、深蓝,这些在中国已经不算新鲜的名字,正在成为泰国街头的常客。曼谷的出租车司机跟你聊起电动车续航的时候,语气比聊天气还自然。
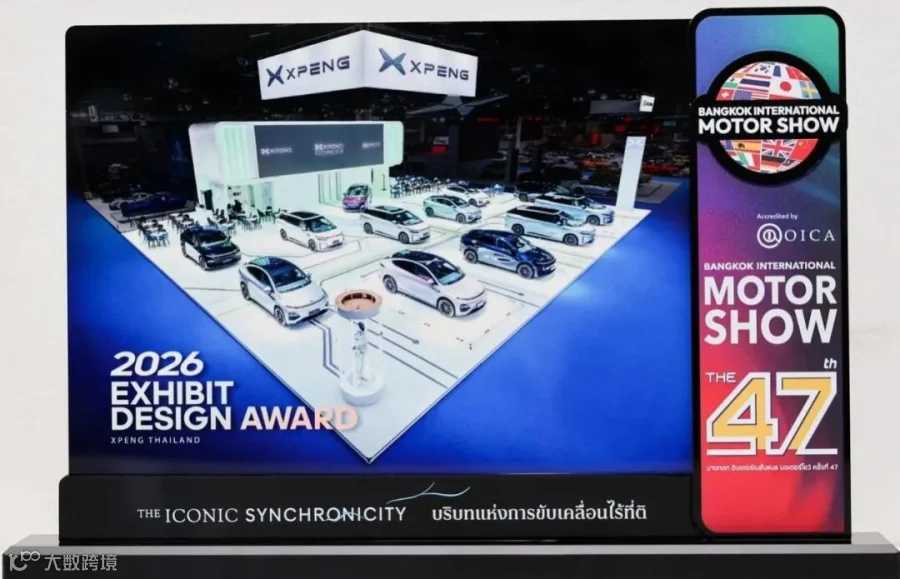
而在几年前,泰国街头几乎还是日系车的天下。丰田、本田、五十铃,加起来占了东南亚汽车市场将近八成的份额。那时候说起“亚洲底特律”,大家想到的就是曼谷周边的汽车工厂和日系供应链。现在,情况变了。
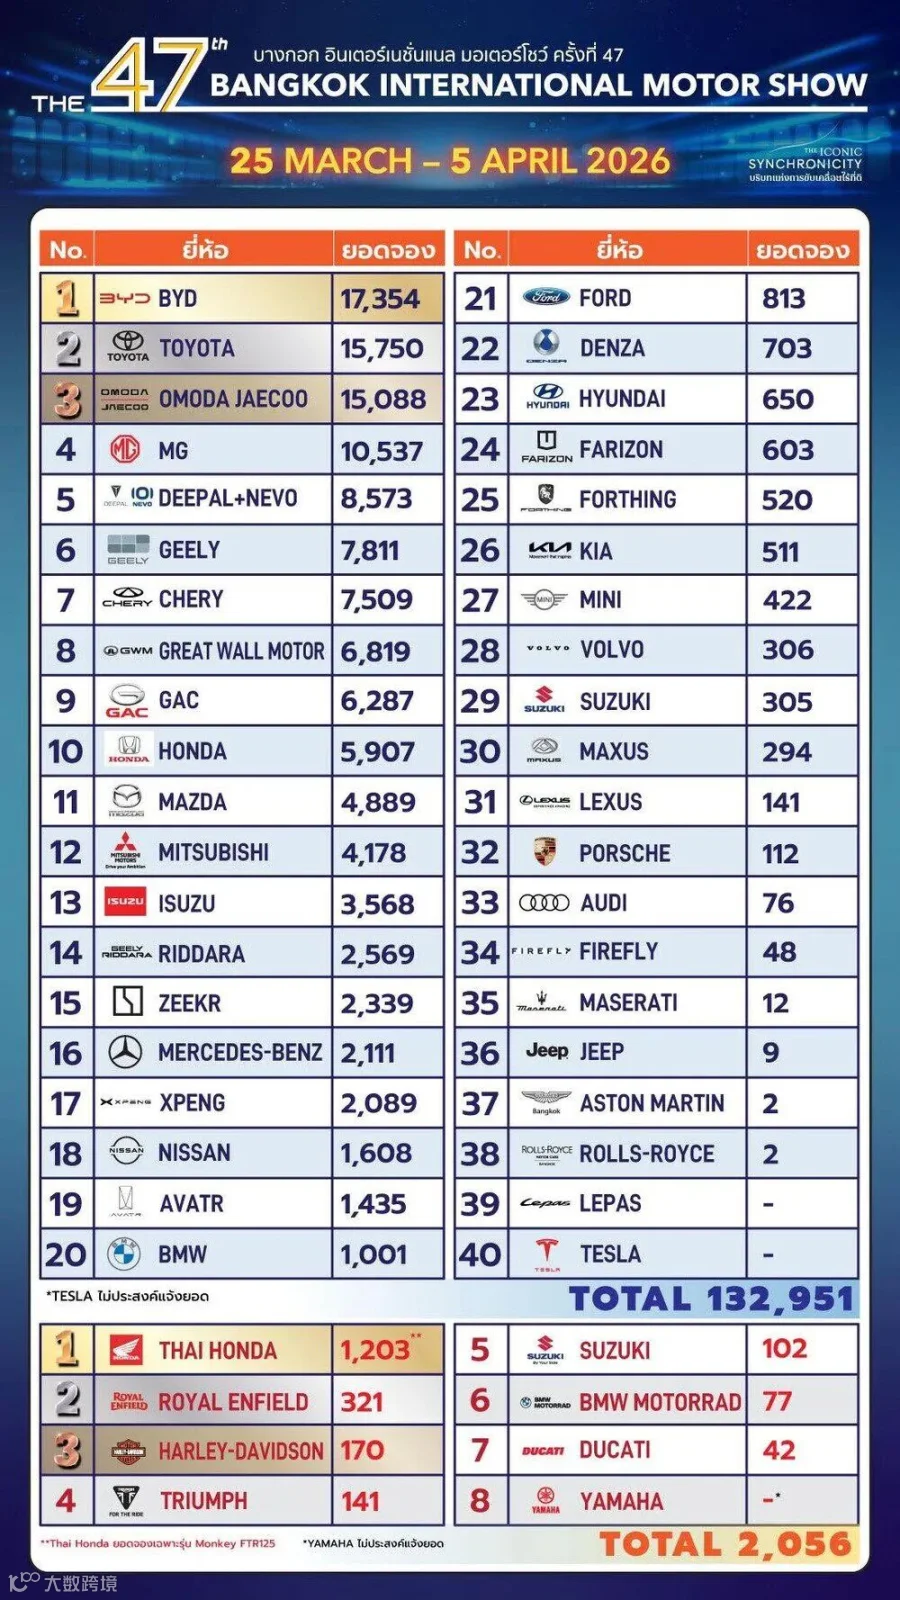
时间拉回到2025年底的曼谷车展。中国品牌一口气拿下了超过一半的订单。这个数字放在过去,根本不可能出现。日系车的高管们第一次在自家地盘上感到了压力。
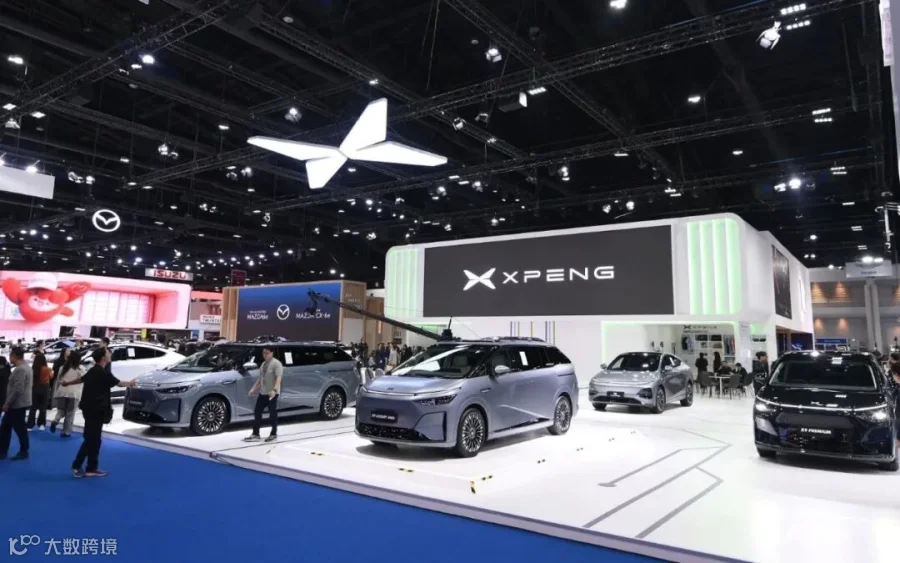
到了2026年,事情没有慢下来,反而加速了。泰国、印尼、马来西亚,中国新能源车的市场份额一路往上走。日系车在燃油车领域依然有根基,但在新能源这条赛道上,节奏明显慢了半拍。有日本媒体说了句挺无奈的话:“中国新能源车毁掉了我们几十年的心血。”
这话听着挺悲情。但你仔细想想,毁掉这份心血的,真的是中国车企吗?还是那整整十年,日系车企自己错过的电动化窗口期?
先别急着聊技术。这场竞争真正的突破口,其实藏在最朴素的地方:价格和效率。中国本土市场的竞争有多卷,大家都知道。这种卷,练出了中国车企一种能力——在别人不太注意的细分市场里,把效率做到极致。日本车企长期强调自己的生产效率比欧美高,中国车企要正面追,确实不容易。

但中国市场太大了,需求太多元了。那些日系车没重点覆盖的细分市场,恰恰成了中国车企练兵的场子。在国内把这些产品打磨成熟,再输出到海外,自然就形成了杀伤力。然后才是技术——电池、电驱、整车智能化。这些叠加在一起,就是出口销量爆发的底层推力。
去泰国走一圈,你会发现一个挺有意思的现象。日本车企在泰国深耕了五六十年,整条汽车供应链都是围着日系品牌搭的。当地配套厂商,不太愿意给其他国家的品牌供货。泰国还有严格的产业政策,整车的本土化率达不到标准,就要交高额税款。日系车企就是靠这套打法,在一个又一个国家建立起了垄断地位。
因为泰国自己的算盘也在变。泰国本身是汽车出口国,决策者很清楚,如果国内市场长期只有日系主导,而日系在电动化、智能化上又走得慢,泰国自己的产业优势会慢慢流失。
所以泰国开始欢迎中国车企。但不是简单把中国造的车卖过来,而是希望中国品牌带着技术、带着整条供应链,落地泰国本土,替换掉原来那套日系体系。
这套逻辑听着耳熟吗?三十年前大众进中国,二十年前通用来中国,做的事一模一样。东南亚各国都在抢泰国现在盯的对手,不是中国,是马来西亚、印尼、越南。谁转型更快,谁就能抢到更多区域出口份额。

马来西亚有成熟的汽车工业底子。越南在冲刺本土造车。印尼已经落地了不少整车厂,五菱在那边建了厂,比亚迪、长城、特斯拉都在评估这个体量巨大的市场。
东南亚各国现在都在推补贴政策,欢迎中国车企来投资建厂。让车企有利可图,让老百姓买到价格实惠的车,同时把本土供应链带起来。这是一笔三方都算得过来的账。
最后一层窗户纸
很多人以前觉得,中国车企的智能化优势在海外可能水土不服,需要深度定制开发。但现实是,不需要专门做深度定制,就已经能压住日系了。
日系车企在智能化上的布局推进缓慢,而中国厂商只需要把国内打磨成熟的软件做基础适配,搭载本地语音系统,投放到泰国市场,就能拿到不错的销量。

当然,这种能力更多是应用层的优势,偏外观、交互,算不上底层核心能力的碾压。但中国团队的执行力和勤奋度摆在那里。一个应用做到八十分,几个八十分的应用组合起来,就能对掉对手一款九十分的产品。
当曼谷的出租车司机开始聊比亚迪的续航,当雅加达年轻人第一辆车毫不犹豫选哪吒,东南亚市场的底色就已经在变了。这里的消费者没有那么强的品牌信仰。他们买单的理由很简单:价格够良心,体验够前沿。
日系车在燃油车赛道依然强大,东南亚市场也进入了多方竞争共存的新阶段。但那个“日系后花园”的时代,确实正在翻篇。
芭提雅抓了个中国逃犯,为什么大家更担心那个2岁女孩的国籍?
吊销签证!一边教情绪管理,一边被指威胁他人:泰国没惯着这女的
清迈被评为2026年东南亚最安全城市,但有一个问题不能忽略
行李箱落地重庆被翻乱,连内衣袋都没放过:泰国新规刚生效,实在打脸
去泰国别只带短袖:凉季推迟、南部暴雨,这份天气提醒先收藏
免责声明:
所载内容、图片均来源于互联网;本号对转载、分享、陈述、观点保持中立,目的仅在于传递更多信息,版权归原作者所有。如遇来源标注错误或版权问题侵犯了您的权益,请联系我们更正或删除。