


在特里·普拉切特爵士1993年的《碟形世界》小说《卫兵!卫兵!》中,山姆·维姆斯队长提出了他的宏大经济理论:富人花50美元买一双好皮靴,能穿十年。穷人只买得起10美元的纸板底靴子,每年都得换一双。
十年后,富人还穿着那双昂贵的靴子,脚是干的。穷人却已经花了100美元,脚还是湿的。正如维姆斯以标志性的愤世嫉俗口吻指出的:“富人之所以这么富……是因为他们总能花更少的钱。”
靠固定收入生活的退休人士,在所得税上也面临类似的陷阱。
比如,在工作年限把传统401(k)和IRA缴到上限来省税,感觉是个明智、节俭的选择。但没有规划地延税,在财务上就等于买纸板底靴子——今天给你暂时缓解,明天却把你推进更高的联邦税率档。
好消息是?你不需要一大笔现金才能让脚保持干燥。你只需要知道退休后怎么补靴子。
退休税务规划的“靴子法则”怎么运作
退休税务规划的“靴子法则”承认一个简单现实:大多数退休人士手头没有大把现金。
正如山姆·维姆斯在《碟形世界》中暗示的,如果负担得起前期成本,每个人都会买耐用、高质量的靴子——换句话说,如果情况允许,退休人士都会做出“完美”的财务动作。
这一点在传统退休账户上体现得最清楚。工作年限,延税提供立即可负担的好处:拿到雇主匹配、今天扣除缴款,以后再交税。
然而,延税意味着对几十年的复利增长延税,从而在路上制造出不断累积的税务负债。
然后,当标准财务建议告诉你“今天就把401(k)转成罗斯IRA”时,它忽略了转换触发的立即自付税单。就像那个工人被迫一直买便宜靴子,许多退休人士留在递延税账户里,因为他们缺少买通往免税增长所需的 upfront 现金。
要克服这一点,你可以成为“财务鞋匠”。不是一次性支付一大笔前期税单,而是用三个核心杠杆,在适度预算下修补你的财务靴子:
- 聪明把握时机:在“低收入空档年”(职业退休到社保或强制分配开始之间的窗口)从特定账户类型取钱,以最小化税务风险。
- 税率档管理:有意填满较低的联邦所得税档(比如10%或12%),而不意外溢入更高的边际档。
- 账户排序:选择花完应税、递延税和免税账户的顺序,防止晚年出现人为收入高峰。
协调这三个杠杆,就创造出一套个性化的“修补策略”,用你已经拥有的钱,逐年系统地堵住税务漏洞。这能帮你的退休组合免受未优化的强制最低提款、社保福利更高税收、昂贵的医疗保险附加费和浪费的慈善扣除的影响。

退休资金里要堵的四个“漏洞”
没有主动规划,四个主要税务陷阱就是退休后的“纸板鞋底”——年复一年悄悄消耗你的组合。下面是用低成本杠杆修复每个漏洞的方法:
1. 强制最低提款(RMD)
从73到75岁之间开始,传统IRA和401(k)的强制性税前取款,把应税收入强行推进你的银行账户,不管你需不需要这笔钱,都会把你推入更高税率档。
“修鞋”办法: 用聪明时机在空档年执行有针对性的“微型转换”。把较小的IRA金额——也许每年1000美元——从传统IRA转到罗斯,系统地削减未来的强制RMD(因为罗斯不受RMD约束)。罗斯分配取出时也不应税。
另外,只转换小金额,你就不太可能把自己推入更高的联邦边际税率档。这种税率档管理可能让这些年度罗斯转换的联邦税低至每年100到220美元(假设10%到22%的边际税率档)。
2. 社保“税收鱼雷”
未管理的IRA取款直接堆在社保福利之上。这触发一个复合公式,可能让最多85%的社保收入被征税。
“修鞋”办法:混合免税罗斯取款或健康储蓄账户资金,来覆盖可自由支配的支出高峰(比如房屋维修或旅行)。让普通收入低于门槛限制,有助于保护你的社保不被征税。
你也可以从应税券商账户取款,直到0%长期资本利得税门槛,满足现金需求而不提高应税基线(或者,正如报道过的,利用税收亏损收割来降低税单)。
3. 医疗保险IRMAA附加费
多一美元退休收入,可能让你多花几千美元。比如,跨过收入相关月度调整金额门槛,会在两年后自动触发联邦医疗保险B部分和D部分的高成本月度保费上涨。
“修鞋”办法:不要先取干税前账户,而是把年度取款按三个桶排序:应税、递延税和免税。混合这些来源,让你的修改后调整后总收入保持低位,可能帮你的退休收入避开IRMAA悬崖边缘。
4. RMD遗产和慈善浪费
一旦到了RMD年龄(甚至稍早一点),直接从支票账户捐现金,就忽略了重大的省税机会。
“修鞋”办法:如果你70岁半或以上,用合格慈善分配(QCD)把资金直接从IRA转到合格慈善机构(每人最多111,000美元)。这满足强制分配要求,却不用给应税收入增加一美元。
但如果你想在IRA之外捐赠,仍然可以获得税收优势。从2026年开始,针对标准扣除申报者的新慈善扣除,允许个人对直接现金捐款最多省税1,000美元。
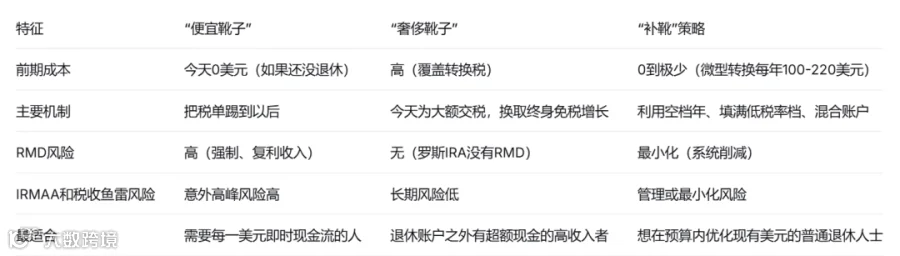
并排比较你的选项
为帮你评估选项,下面把默认标准递延税账户和低成本“补靴”策略做个对比。
一句话总结:让脚保持干燥
退休税务导航不是找魔法子弹(或魔法鞋)。正如山姆·维姆斯意识到的,真正的挑战是,短期财务约束往往迫使人们做出消耗长期财富的选择。
你不需要银行账户里躺着500万美元,才能保护组合免受未来税收上涨、医疗保险附加费或强制分配悬崖的影响。
通过做出小而刻意的调整——填满低税率档、利用空档年、安排取款顺序——你可以用已经拥有的钱,年复一年地修补财务靴子。但财务策略高度个性化,没有一刀切。
所以,今天看看你当前的账户组合。确定你的储蓄是否主要在税前账户里,并根据你的具体情况,规划退休到强制RMD年龄之间的收入空档。
几个简单的补丁,就能帮你让税单更可预测、收入更完整,并让财务上的脚在未来几十年保持干燥。
来源:Kiplinger
免责声明:除原创类稿件,其他均由本小编整理,仅供参考,不作为税务法定依据,具体操作请咨询美国相关专业人士。版权归原作者所有!