


你现在刷的短剧,很可能不是同一个App给你推送的。
一个橙红色软件,靠免费观看让你嗷嗷上头;一个绿色气泡,你和朋友刚聊完天,短剧就顺势推到你面前。前者是字节的红果短剧APP,后者是微信小程序绿泡泡短剧。同样的赛道,完全相反的两种打法。
图源:拼接自公开节目画面与平台宣传图

PART.01
红果短剧:
把“免费”两个字用到极致

红果短剧2023年8月独立上线。它不卖单集,也不卖会员,用户免费看,平台靠广告赚钱。这套打法业内叫IAA,也就是应用内广告。字节曾在抖音上反复验证过这条路,搬到短剧上依然有效。

图源:QuestMobile《短剧行业数据报告》
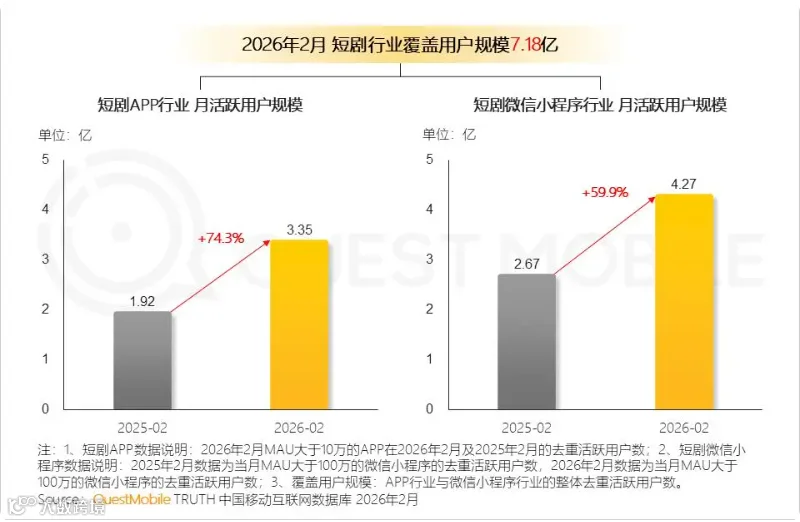
增长快到什么程度?
QuestMobile数据显示,截至2026年7月,红果日活冲到1.68亿,同比涨了107%。
什么概念呢?
腾讯视频约5000万,爱奇艺约4500万,优酷和芒果TV各约3000万。爱优腾芒四家加起来才1.55亿,还没红果一个App多。用户平均每天在里面看125分钟,这个时长比不少长视频平台都高。

图源:红果短剧官方宣传海报
免费换来规模,规模换来广告,广告再支撑更多内容——这套循环就是红果的生意。
红果不靠单剧暴利,它靠的是整体盘子。更狠的是它自带内容仓库:早期叫番茄短剧,和番茄小说同属字节的内容体系,网文IP能直接变成短剧素材。内容成本被摊薄,平台做免费也就有了底气。

PART.02
微信“绿泡泡”:
不打价格战,打关系链
相较而言,腾讯的布局节奏较慢,思路也不一样。2024年3月,视频号先内测付费短剧挂载功能。一年后,微信上线独立短剧小程序。6月,腾讯视频推出“火星计划PLUS”,给合作方更高分成。10月,又开放竖屏短剧剧本合作平台,单本激励最高22万元。

图源:小红书@money
平台给开发者的分成也不低。微信广告生态大会公布,短剧开发者最高能拿到90%的收入分成,还能叠加现金激励。
图源:绿泡泡短剧页面
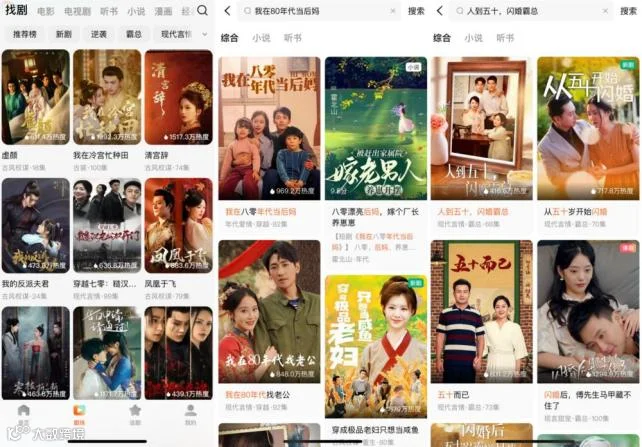
腾讯手里有微信这个超级入口。短剧不进单独的App商店抢下载,而是顺着聊天、朋友圈、视频号分发。创作者推广短剧,观众充值或观看广告,创作者按比例拿钱。这套模式把社交关系变成渠道,每个创作者都成了分销节点。

图源:绿泡泡短剧小程序界面截图
说到底,红果和微信走的是两条完全不同的路。前者用免费换规模,后者用关系换分发。红果赌的是App本身,微信赌的是整个生态。

PART.03
出海这局,字节跑在前面
国内战场打成消耗战,海外又是另一盘棋。字节早就把免费模式搬了出去。2024年11月,短剧平台Melolo在印尼、菲律宾上线,主打免费看剧,内容多为译制剧。2025年3月,PikoShow在日本上线,试水付费。2025年底,PineDrama开始布局,2026年初进入美国、巴西等市场。

图源:日本短剧 App BUMP 界面截图
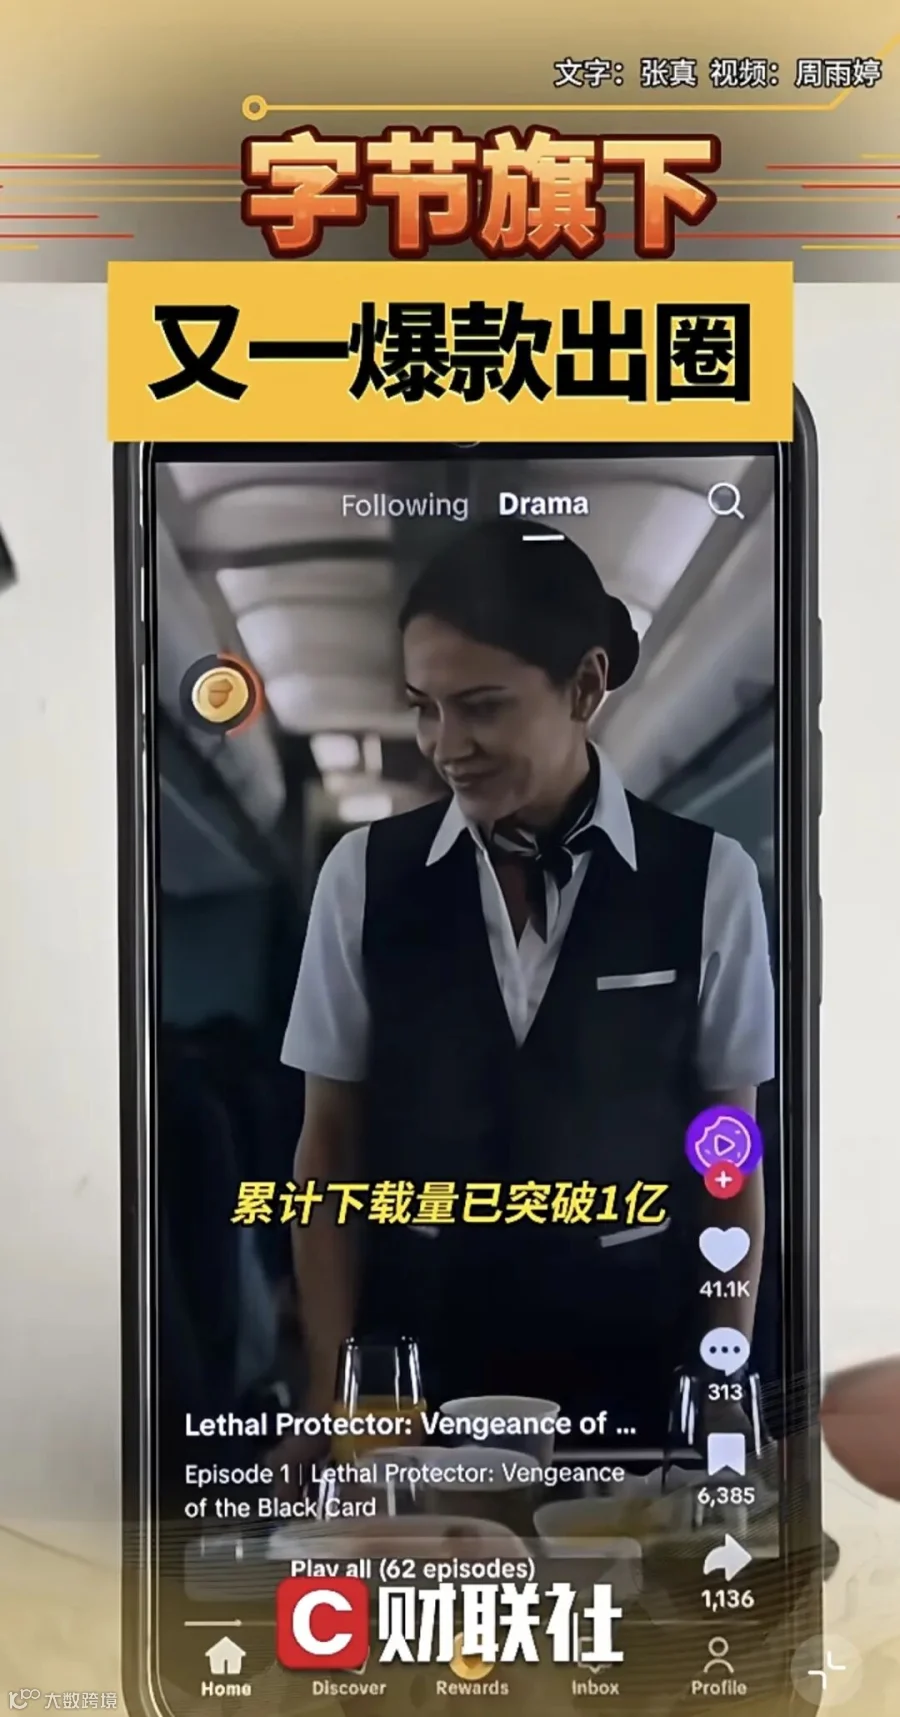
PineDrama延续红果的路子:免费看剧、广告变现,支持TikTok账号一键登录。它不只在搬译制剧,也在做本土内容。Sensor Tower统计,PineDrama上线9个月,累计下载破1亿,日活约700万。
图源:财联社报道
TikTok也接手了短剧分发。2026年一季度,它为版权方分出2400多万美元,折合约1.7亿元人民币。创下出海赛道单季新高。

图源:DataEye研究院
海外市场的盘子在变大。DataEye研究院统计,2025年海外微短剧市场约40亿美元,App端内购收入22.79亿美元,同比涨129%。机构预测,2026年整体规模超过60亿美元。免费类App的数量占比,2025年末已超60%。
腾讯这边,公开信息里能看到的动作大多落在国内微信生态。海外短剧市场里,腾讯系产品的声音明显小很多。至少到目前为止,出海这件事,字节跑得比腾讯早,也做得比腾讯多。
楼兰视角


如果对比两家商业模式,会发现他们其实争的是同一样东西:用户的时间。红果靠免费把人留在一个App里,靠刷广告的时间赚钱。微信则把人留在社交里,短剧只是顺带加进来的一种内容。海外那边,字节已经在用同样的免费逻辑圈全球用户,腾讯还没有拿出对等的产品。
短剧这场仗,赢家未必是内容做得最好的,更可能是把分发做成生意的。红果证明了免费模式在国内跑得通,PineDrama正在证明它能跑通海外。微信手里还攥着十几亿用户——跟不跟、怎么跟,答案藏在视频号和朋友圈的下一步动作里。

图源:PineDrama 官方宣传图
END