


“赛维1.0模式在2026年是否依然可行?”这是众多亚马逊店群卖家当前最为关切的问题。本文将深入解析其底层逻辑,明确监管态度,并提供具体的合规调整路径。
核心议题:
1. 赛维1.0模式的业务本质与税务逻辑
2. 2026年该模式的可行性及税务局认可度分析
3. 合规转型的关键动作与实操建议
一、赛维1.0的业务底层逻辑
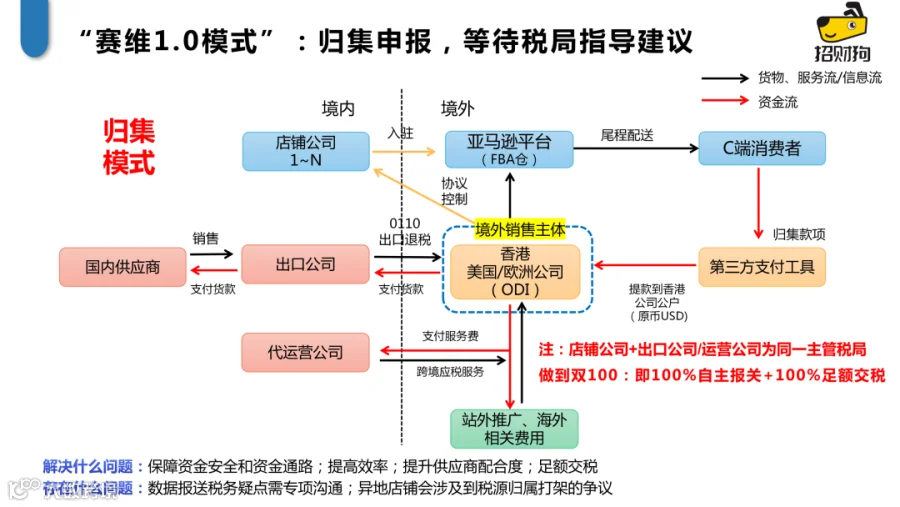
赛维1.0的核心业务链路如下:
- 主体分工:境内店铺公司仅作为开店主体,不直接参与经营销售;一家境内出口公司统一向供应商采购,并以0110一般贸易方式报关出口至香港公司(境外收货人)。
- 销售与回款:货物进入FBA仓后,由受香港公司协议控制的店铺公司在亚马逊面向C端消费者销售。消费者回款先进入店铺公司绑定的收款账户,随后归集至香港公司公户。
- 资金回流:香港公司向境内出口公司支付货款,完成资金闭环。
总结:店铺公司负责前端运营,出口公司负责报关退税,香港公司负责资金管控。这种“集中申报、集中纳税”的架构是赛维1.0的典型特征。
二、2026年赛维1.0的可行性与监管态度
结论:可以继续使用该模式,但必须摒弃“店铺长期零申报”的做法。
监管机构认可“归集出口”的模式。2025年6月,深圳市商务局联合亚马逊全球开店在直播中明确表示,尊重跨境电商业态发展的实际需求,并在探索适配的监管方式。目前处于监管与业务模式的磨合期,政策并未否定店群模式,而是要求规范化。
1. 归集出口报关模式依然有效
由出口公司集中报关、统筹出货及退税的模式符合集约化供应链管理需求,监管层面允许集团化统一运营管理。
2. “店铺零申报”已成合规红线
根据所得税法规定,境内店铺公司是法定纳税主体。随着平台数据与税务系统打通,税务局可直接获取店铺销售额。若店铺公司长期申报收入为零,而平台数据显示巨额销售,系统将自动触发风险预警。因此,“零收入、零申报”的老路已不可行。
3. “如实申报”不等于“重复缴税”
许多卖家担心按平台销售额申报会导致税负激增。实际上,税务要求的是收入在店铺主体层面如实申报,而非简单叠加税负。目前监管层正在研究成本费用分摊机制,即把进货、物流、人力等公共成本按销售额占比分摊至各店铺,据此计算利润并纳税,从而避免重复征税。
三、2026年赛维1.0卖家的合规调整路径
选择延续归集合规路线的企业,主要有两种转型方向:一是“归集合规+利润分摊”(尚在探索完善中);二是“归集合规+境外采销”(即赛维2.0)。无论选择哪种路径,以下三项合规动作是必须落实的基础:
1. 严守“双100”底线
- 100%自主报关:杜绝买单出口。确保采购端取得进项发票(普票或专票),实现报关单、采购合同、进项发票、头程物流单据的“四流合一”,保证货物流真实闭环,满足海关与税务的双重监管要求。
- 100%足额纳税:集团内各境内主体(出口、仓储、运营等)缴纳的企业所得税总额,应大于或等于所有店铺单独核算汇总后的应交税额。这证明了整体税费已足额缴纳,不存在通过拆分主体逃避税收的行为。
注意:多店铺布局必须基于真实的风控和运营需求,严禁人为拆分收入以套取小微企业税收优惠。
2. 完善配套手续:ODI备案与协议闭环
办理境外投资(ODI)备案,签署全套法律协议(如店铺授权、股权代持等),串联起四大主体,确立业务流转和资金管控的商业合理性。同时,加强关联交易税负管理,并与主管税务机关保持沟通。建议将店铺公司与出口/运营公司置于同一主管税局管辖下,以减少税源争议和沟通成本。
3. 主动对接,动态合规
鉴于政策处于试行阶段,企业应主动向税务机关同步数据,构建完整的证据链,证明业务的实质合规性,而非仅停留在形式合规。
综上所述:2026年,赛维1.0模式的核心在于“如何用才被认可”。只要做到归集出口合规、如实申报店铺收入、落实“双100”原则、完成ODI备案及成本合理分摊,该模式依然稳健可行。切记税务稽查的三大标准:业务真实可查、收入如实申报、税款按时足额缴纳。