

HUAON
PART ONE
行业概述
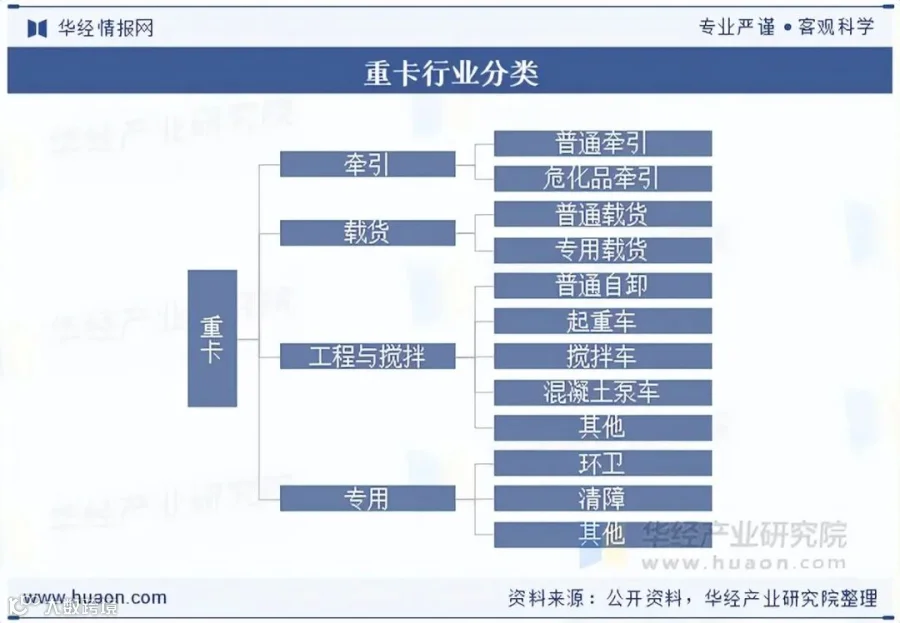
重卡是指总质量在14至100吨之间的商用车辆,涵盖自卸车、牵引车等专用车型,归属于中国商用车分类中的货车类别。目前,重卡行业主要细分为牵引重卡、载货重卡、工程与搅拌重卡以及专用重卡四大板块。
HUAON
PART TWO
行业发展背景
近年来,国家层面密集出台政策推动重卡行业转型升级,重点在于加速车辆更新换代、淘汰高排放老旧车型以及促进新能源重卡的发展。
根据《推动新能源重卡规模化应用实施方案》,目标到2030年,新能源重卡渗透率将达到40%,保有量突破160万辆,占比约20%。同时,《关于完善现代化都市圈综合交通运输体系的指导意见》明确提出,要扩大都市圈内短途运输场景中新能源重卡的应用规模,并基本淘汰国四及以下标准的营运柴油货车。

HUAON
PART THREE
产业链结构
1、产业链全景
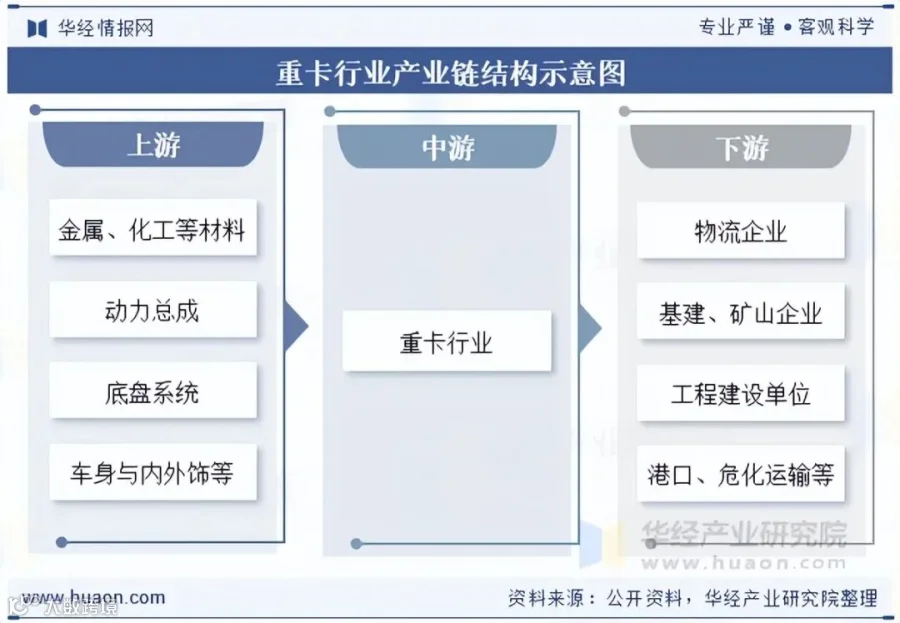
重卡产业链上游涵盖原材料(金属、化工材料等)及核心零部件(动力总成、底盘系统、车身内外饰、配套小件等);中游为重卡整车制造;下游终端客户主要包括物流企业、基建与矿山公司、工程建设单位、港口及危化品运输企业等。
2、快递业务量驱动需求
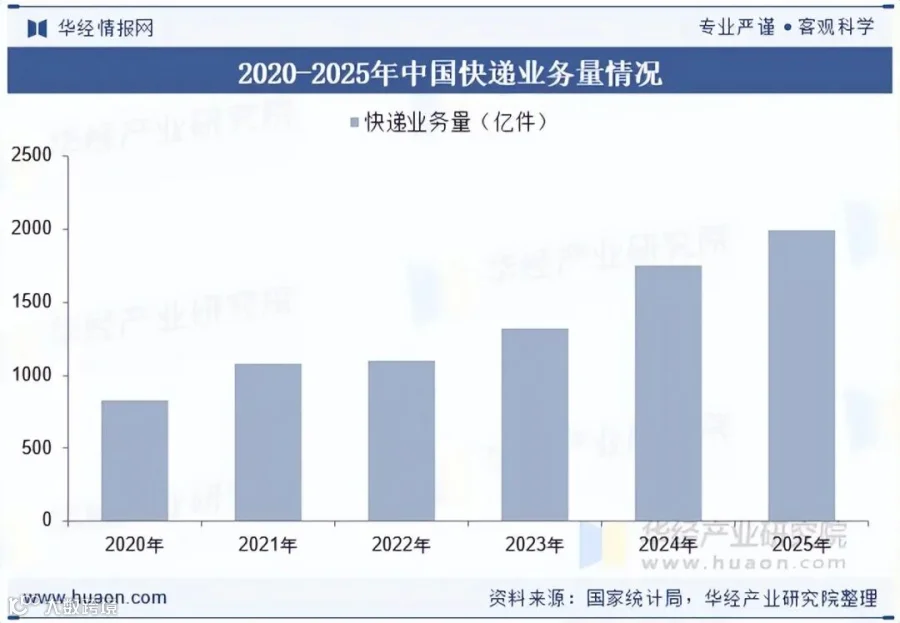
2024年以来,我国公路货运量持续稳健增长并创下新高。这一趋势主要得益于快递业务量的高速增长以及全国港口货运吞吐量的提升。电商行业的扩张带动了快递单量上行,进而增加了跨区域分拨和干线运输的需求。快递快运企业为扩充运力或替换老旧车辆,批量采购轻量化、高时效的牵引车,直接拉动了重卡整车及配套零部件的市场需求。
数据显示,我国快递业务量从2020年的833.6亿件增长至2025年的1989.5亿件,2020-2025年复合年均增长率(CAGR)达到19%。
HUAON
PART FOUR
市场发展现状
1、重卡保有量稳步增长
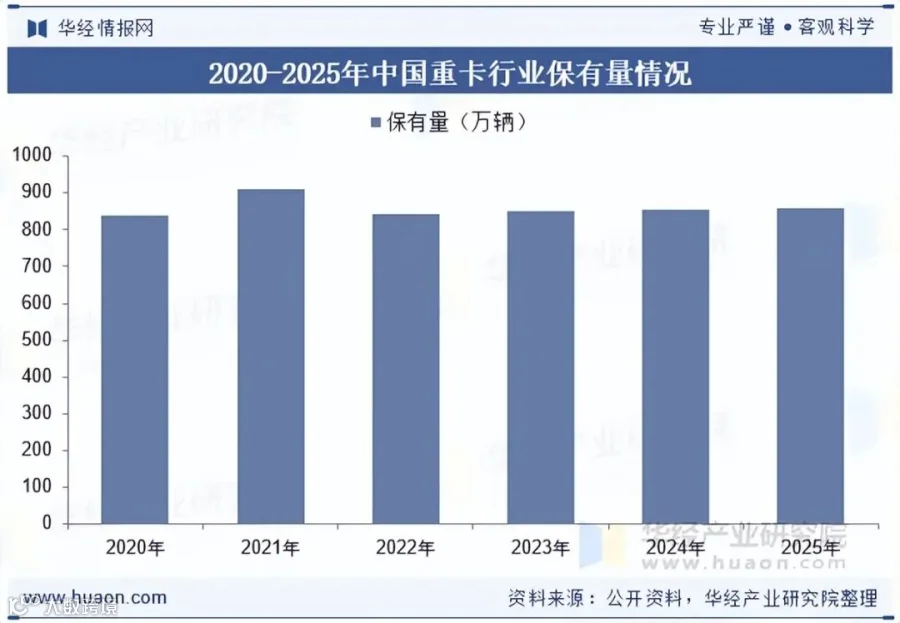
从保有量来看,2020年我国重卡保有量增至约840万辆,较2015年增长约310万辆。这一增长主要受治超限载政策影响,单车运力下降导致对物流重卡数量需求增加,同时也受益于房地产新开工面积的增加。截至2025年,重卡保有量约为860万辆,较2023年略有增长,主要得益于物流需求的大幅增长对冲了房地产市场的下行压力。
2、销量受政策驱动明显
受2022年房地产开工面积大幅下滑影响,工程类重卡需求骤降,导致中卡销量中枢下移。然而,政策淘汰与补贴机制对销量起到显著拉动作用。2020年国三淘汰及3-6万元/辆的换车补贴推动了当年销量高增。同样,2025年国四淘汰及配套换车补贴政策拉动销量增长超30%,全年中卡销量达到80万台。

3、出口市场高速增长
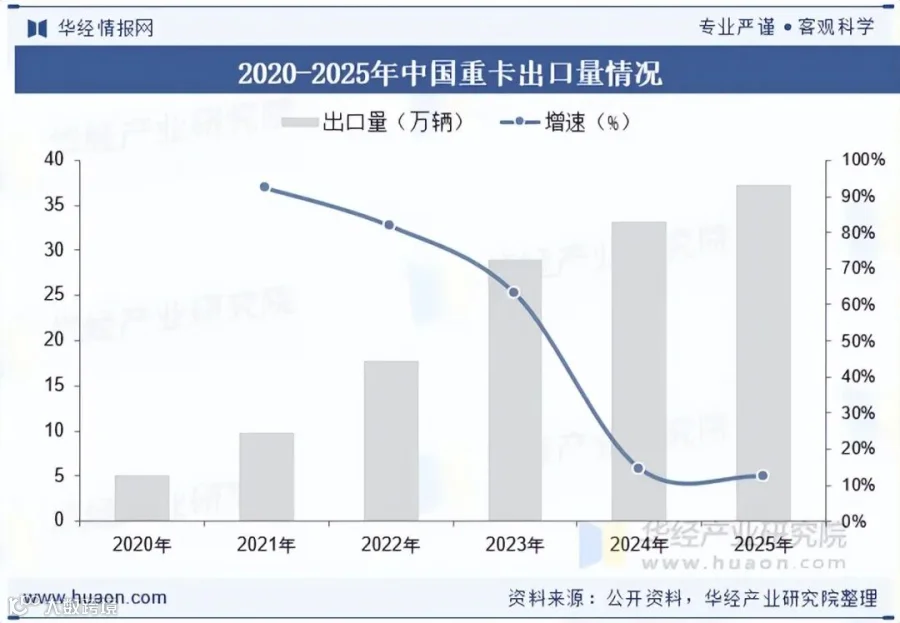
自2021年起,中国重卡出口进入高速增长期。2020年至2025年,中国重卡出口量从5.2万辆激增至37.3万辆,复合年均增长率高达48%。
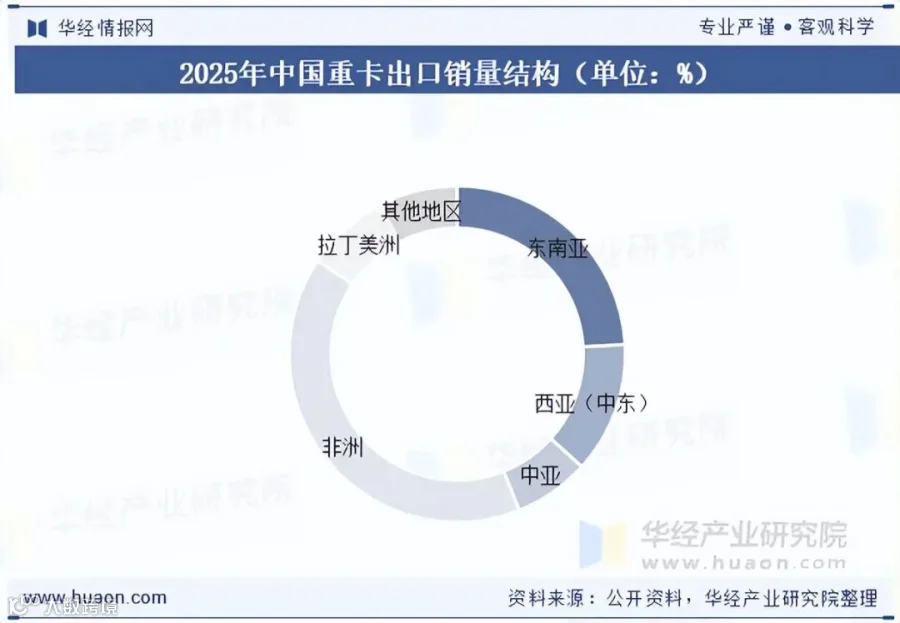
2025年,非洲、东南亚和中东是中国重卡出口的主要目的地,占比分别为40.4%、24.1%和12.6%,三者合计占比达77%。非洲和东南亚处于低城镇化率阶段,需求增长空间巨大;拉美和欧洲市场目前占比较小,但均为20-30万辆级别的市场,未来市占率提升潜力较大。
HUAON
PART FIVE
竞争格局
1、市场份额高度集中
2025年,中国重卡市场呈现头部企业主导格局。中国重汽以26.7%的市场份额位居第一,一汽解放以19.0%紧随其后,东风集团和陕汽集团各占16.0%,福田汽车占12.5%。前五大车企合计市场份额超过90%,行业集中度极高,市场竞争格局趋于稳定,头部企业凭借技术、渠道和品牌优势持续巩固地位。

2、主要企业竞争态势
当前,中国重卡行业竞争格局表现为高集中度、梯队分明以及新旧动力并行。头部效应显著,竞争焦点已从单纯的价格战转向细分场景定制、全生命周期服务以及燃油/电动/天然气多动力路线的综合实力较量。虽然传统燃油车型仍是基本盘,但新能源已成为增量博弈的核心,出口市场也逐渐成为各品牌缓解国内内卷、拓展增长空间的重要赛道。

HUAON
PART SIX
行业发展趋势
2026年实施的治超新规将成为重卡行业高质量发展的新起点。对于商用车企业而言,需告别依赖超载和电量竞赛的模式,转而深耕轻量化技术、完善超充生态并积极布局海外市场,方能在变局中抢占先机。
从行业层面看,治超将推动货运市场回归公平竞争,摆脱低价“内卷”,迈向合规化、轻量化和新能源化的新发展阶段。随着执法规范化和监管透明化,非法改装和重载套利的空间将被彻底消除,技术落后、合规能力弱的中小车企将加速出清。头部企业依托轻量化技术、成熟供应链及完善的新能源生态,市场份额持续提升。今年一季度,中国重汽、一汽解放等企业的新能源重卡销量显著增长,进一步稳固了“出口+新能源”双驱动模式,合规车型与高端车型成为增长主力。
华 经 产 业 研 究 院
www.huaon.com
华经情报网隶属于华经产业研究院,专注大中华区产业经济情报及研究,目前主要提供的产品和服务包括传统及新兴行业研究、商业计划书、可行性研究、市场调研、专题报告、定制报告、工业园区大数据、产业链地图等。涵盖文化体育、物流旅游、健康养老、生物医药、能源化工、装备制造、汽车电子、农林牧渔等领域,还深入研究智慧城市、智慧生活、智慧制造、新能源、新材料、新消费、新金融、人工智能、“互联网+”等新兴领域。
华经全周期咨询服务
行业研究报告
可行性研究报告
商业计划书
定制报告
市场地位证明
专精特新认证
行业监测报告
产业链地图