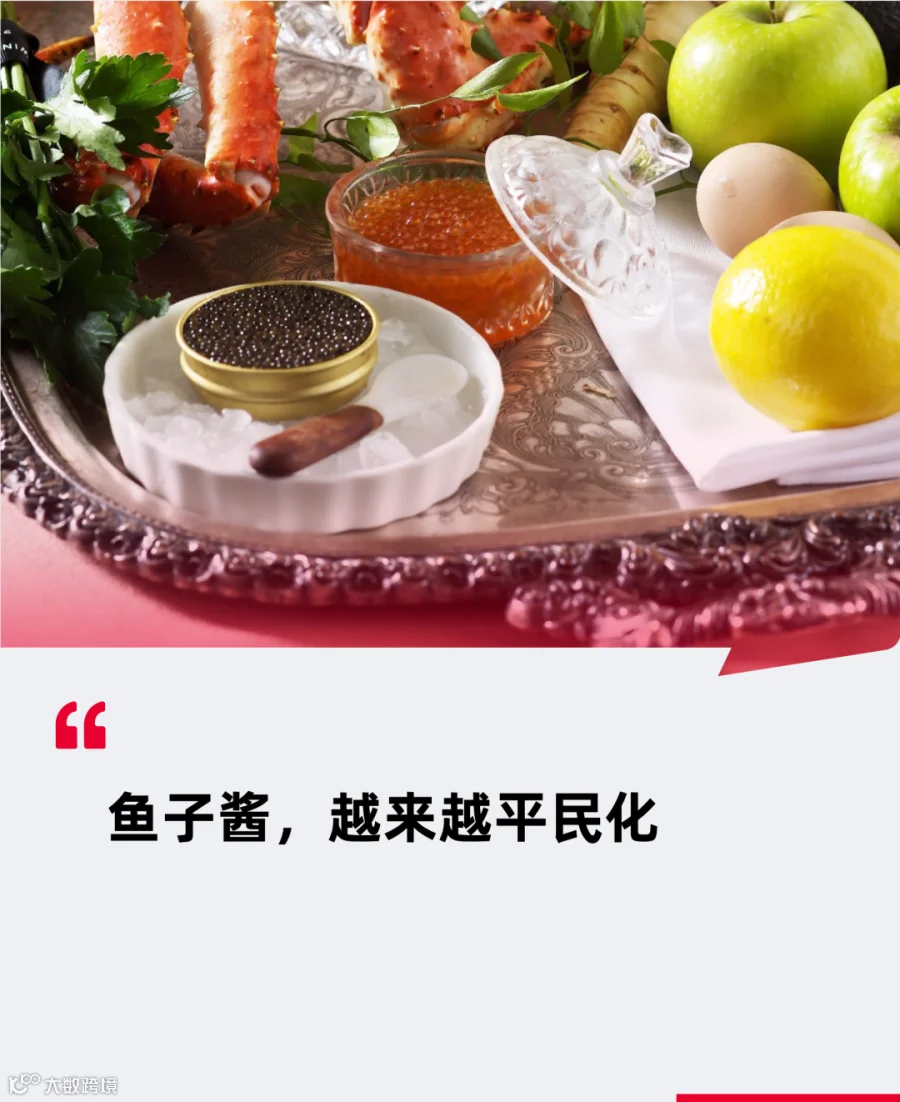
曾被誉为“黑钻石”的鱼子酱,长期以来是俄罗斯赚取外汇的重要出口商品。然而三十余年后的今天,全球鱼子酱产业格局已发生深刻变化:中国已超越俄罗斯和日本,成为全球最大的鱼子酱生产国。
数据显示,2025年全球鱼子酱市场规模约808吨,中国产量占比达54%,供给持续向中国集中。仅杭州鲟龙科技一家企业,去年销量便达291.5吨;加上行业第二四川润兆渔业的65吨,两家龙头企业年销量超300吨。随着产量攀升,这一曾高高在上的顶奢美食正加速走向平民化,产业提质升级也已成必然趋势。
征服欧美:从“中国制造”到国际餐桌
尽管中国是生产大国,但鱼子酱的消费主场仍在欧美。《全球鱼子酱产业发展白皮书》显示,我国人均鱼子酱消费量仅为0.04克,远低于欧盟(0.57克)、美国(0.58克)及俄罗斯(0.54克)。面对巨大的市场差距,国产鱼子酱能否赢得欧美高端市场的认可成为关键。
需要厘清的是,受《濒危野生动植物种国际贸易公约》限制,如今全球流通的正宗鲟鱼子酱几乎全部来自人工养殖,包括俄、法等国的高价产品亦然。中国企业在养殖水源、品种选育及风味控制上已达到国际一流水平。
鲟龙科技打开欧美市场的突破口源于德国汉莎航空的招标。2010年,在盲测中鲟龙科技产品斩获前两名,虽起初遭遇部分经销商对“中国制造”的偏见,但经实地考察后,其品质最终获得认可。此后,“卡露伽”品牌相继进入新加坡航空、国泰航空头等舱,并入驻全球多家米其林餐厅及奥斯卡晚宴。截至2026年6月,其产品已销往全球46个国家和地区。
瞄准对价格不敏感但对品质要求极高的欧美高净值人群,鲟龙科技海外收入持续增长。2023年至2025年,其海外收入复合年增长率达20.7%,从4.43亿元增至6.44亿元,占总收入比重提升至83.8%。2025年,美国成为其最大海外市场,占比28%。
培育内需:从猎奇尝鲜到生活方式
与海外市场的火热相比,国内鱼子酱消费仍处于培育期。2023年至2025年,鲟龙科技国内销售占比从23.3%下降至16.2%。主要原因在于国内消费者认知不足,市场上真假鱼子酱混杂,且缺乏成熟的消费场景。
为激发国内消费热情,企业正尝试将鱼子酱融入更契合中国人口味的饮食场景。例如,四川润兆渔业推出“鱼子酱酸奶”,利用乳香中和鱼子酱的咸鲜,创造出层次丰富的口感;此外,鱼子酱春卷、虾球、蛋挞等衍生菜品也不断涌现。同时,鲟鱼的鱼肉、鱼头等部位也被开发成蒲烧鲟鱼等大众菜品,进一步降低消费门槛。
通过多元化的美食探索,消费者得以近距离感受鱼子酱的真实品质,逐步建立消费心智。在海外市场走量与国内 market 培育的双重驱动下,鱼子酱平民化的趋势已不可逆转。

品牌进阶:从规模优势到价值高地
尽管中国鱼子酱产量巨大,但在产业链价值链顶端,占据主导地位的仍是国外品牌。以2025年为例,鲟龙科技销量是意大利同行Agroittica Lombarda的10倍以上,但营收仅为后者的两倍多。这反映出国产鱼子酱长期依赖代工和贴牌,存在“有产业无品牌”的痛点。
为此,头部企业正着力补齐品牌短板。鲟龙科技强化“卡露伽”品牌建设,构建全渠道销售网络;润兆渔业则运营自有品牌“芙思塔”,产品已出口全球30多个国家,并研发鱼子酱生巧等新品的。
品牌建设是一项系统工程,涉及产品品质、营销推广、渠道布局及服务体验等多个维度。目前,国产头部品牌在C端知名度上仍有提升空间。企业正通过与地方政府合作,发展集参观、研学、品鉴于一体的“体验式经济”,深挖产业综合价值。
总体而言,国产鱼子酱产业已从单纯的产能扩张进入“深水区”。未来的竞争核心不再是规模竞赛,而是系统能力建设与长期品牌心智的构筑。唯有顺势进击,实现从“产量做大”到“价值做强”的转变,中国鱼子酱产业才能真正掌握全球话语权。