
SpaceX三季度财报:连接业务成盈利核心,卫星互联网重心转向终端
10月20日,SpaceX发布三季度财报,总营收达146亿美元,同比大幅增长161%;净利润44亿美元,实现上市以来首次盈利,盘后股价应声上涨8%。
值得注意的是,传统发射业务收入17.7亿美元,同比仅增6%,且经营层面微亏700万美元。真正扛起集团约85%经营利润大旗的,是名为「Connectivity」(连接)的业务线。
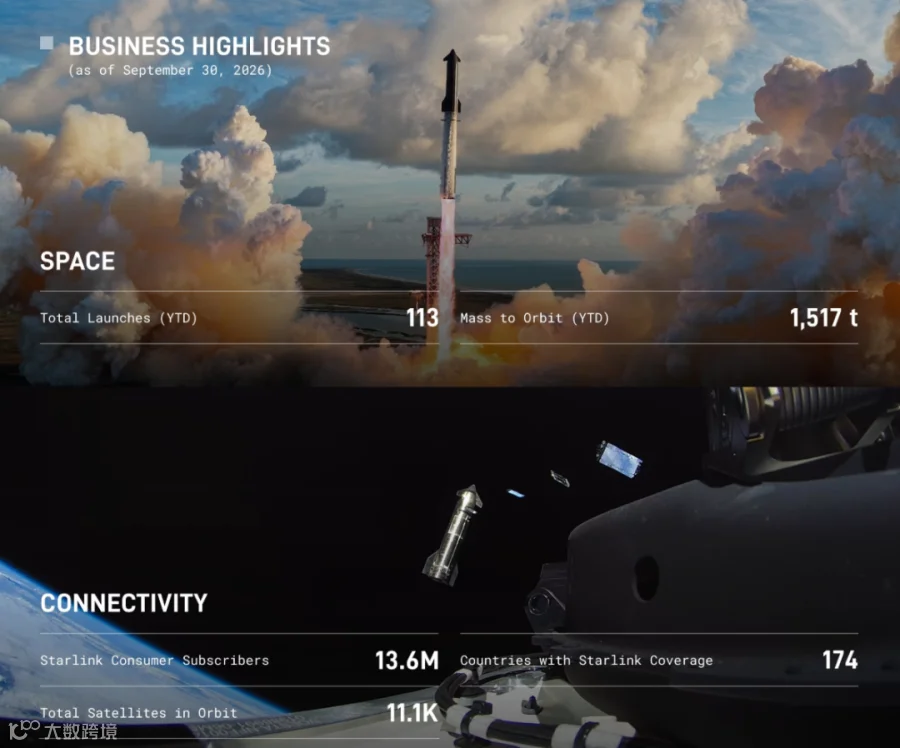
数据显示,三季度连接业务收入52.5亿美元,同比增长69%;Starlink消费者订阅用户增至1360万,单季净增160万,ARPU值为69美元/月;手机直连业务Starlink Mobile月活用户达2200万,环比增长37%。该业务线经营利润高达23.7亿美元。
马斯克在电话会上表示,连接业务拥有清晰的增长路径,有望实现每年数千亿美元的收入规模。
监管层面亦传来利好。10月6日,FCC有条件批准SpaceX部署和运营最多1.5万颗新一代手机直连卫星,为Starlink Mobile扫清关键障碍。此外,SpaceX从EchoStar收购频谱的交易规模已扩大至约200亿美元。
SpaceX总裁Gwynne Shotwell指出,借助新卫星和新频谱,手机直连系统能力有望提升约100倍,目标实现单用户峰值150Mbps。这标志着卫星互联网产业重心正从「天上」转向「地面」,从「发射」转向「终端接入」。
手机直连只是入口,卫星互联网迈向6G泛在连接

手机直连卫星虽是大众最易感知的应用场景,但卫星互联网的市场潜力远不止于此。远洋船舶、深山矿区、海上油田、民航机载、低空飞行器及应急救援等地面基站覆盖盲区,均为潜在市场。
国际电信联盟(ITU)已将「非地面网络」纳入泛在连接场景,新增覆盖、拓展连接及网络韧性指标,使卫星互联网从「补充覆盖」升级为6G空天地海一体化架构的原生组成部分。
SpaceX招股书显示,其连接业务潜在市场规模约1.6万亿美元,其中手机直连约7400亿美元,卫星宽带约8700亿美元。手机直连的意义在于作为入口,验证了「卫星能连终端」的可能性。一旦通路打开,为手机研发的基带芯片、通信模组等技术将迅速延伸至汽车、船舶和低空飞行器等领域。
手机直连并非终局,而是产业爆发的引爆点。
基带芯片:卫星互联网的「隐形命门」

在卫星通信产业链中,基带芯片是决定终端能否稳定连接的核心组件。与地面蜂窝通信不同,低轨卫星距离地面500-1200公里,以接近第一宇宙速度运行,带来三大技术挑战:
- 巨大多普勒频移:信号频率偏移幅度可达传统蜂窝通信的几十倍;
- 长时延:信号往返路径远超地面基站;
- 大路径损耗:终端发射功率有限,链路预算紧张。
这意味着地面蜂窝芯片无法直接复用。高通虽发布了集成NR-NTN功能的X105基带芯片,但因缺乏商用卫星网络适配环境,该功能默认禁用。行业痛点在于:做出芯片不难,难的是完成从实验室到卫星在轨的完整验证闭环。
在中国低轨卫星互联网建设中,端侧基带芯片需与本土星座、协议体系深度适配。星思半导体作为该领域的代表性企业,成立于2020年,坚持ASIC路线,以降低功耗和成本,满足消费级终端需求。
星思半导体已深度参与中国主要低轨卫星星座建设:
- 2023年:打通实验室首个高清视频通话;
- 2024年:完成地面外场测试;
- 2025年:完成全球首次基于3GPP 5G NTN标准的手机直连宽带卫星高清视频通信验证。
公司承担国内主流低轨卫星星座多颗端侧基带SoC芯片研制任务,产品获多家头部手机厂商、新能源车企及通信模组厂商认证。通过CS7620平台及配套CM7620模组,星思半导体为设备厂商提供了快速开发参考方案,并延伸出IP授权与定制开发服务。

这种基于真实在轨数据的技术积累,构成了极高的时间壁垒。后来者即便具备同等技术能力,也需重新经历漫长的验证周期。
相比其他前沿科技,卫星互联网的产业化路径更为清晰:火箭发射→星座组网→标准适配→终端认证→在轨验证→服务开通。随着2029年首个6G版本冻结及2030年商用的时间表推进,每一步均有明确节点。

目前,具备消费级宽带卫星终端基带全栈研发能力的企业全球屈指可数。星思半导体已与中兴通讯建立战略合作,并入选工信部6G推进组织IMT 2030(6G)星地融合(NTN)工作组成员单位。
在卫星互联网从「有没有星」进入「终端能不能接入」的产业拐点,基带芯片正成为价值兑现的关键入口。
结语:从「天」到「地」的价值重构
当SpaceX证明「连接」才是最大生意,当中国国网、千帆星座加速入轨,产业重心已不可逆转地转向地面终端接入。
一条覆盖卫星网络、基带芯片、通信模组、终端设备及行业应用的全新产业链正在成形。而在这一链条底层,那颗指甲盖大小的基带芯片,正是决定谁能用好卫星网络、解锁下一代通信基础设施密码的关键底座。
编辑:所罗门 桃子