白色家电需要新的增长支点。
文丨杨谭
过去二十年,凭借清晰的商业逻辑、稳定的盈利能力及慷慨分红,美的、格力、海尔等白电巨头被视为中国价值投资的“压舱石”。然而,支撑这一逻辑的根基——房地产繁荣,正随着楼市下行而瓦解。与此同时,AI与机器人等新兴科技的冲击,让传统家电企业面临沦为单纯硬件代工厂的风险。白电行业已行至历史性十字路口。
地产红利的终结
数据显示,2025年全国新建商品房销售面积同比下降8.7%。冰箱、洗衣机、空调、油烟机四大品类中,新房拉动的需求占比从2014年的高位大幅降至2026年的10%-24%区间。这表明,房地产对家电需求的驱动力并非周期性波动,而是发生了结构性断裂。
随着地产红利消退,中国家电市场全面进入存量时代。国家统计局数据显示,居民每百户拥有电冰箱106.6台、洗衣机100.3台、空调161.8台,基本实现饱和。全国家电保有量超40亿台,户均超8台,且超六成住房房龄在15年以上。新增需求仅剩更新替换和消费升级,其增长节奏远慢于以往的新房配套需求。

机构预测,2026年房屋新开工、竣工面积及投资额均呈双位数下滑趋势,意味着地产后周期红利在可预见的未来不会重现。Wind统计显示,截至2026年4月,A股约六成家电公司归母净利润同比下滑,“增收不增利”成为常态,行业板块一年内下跌约27%。
在原材料成本高位与价格战内卷的双重挤压下,白电行业呈现分化格局:美的、海尔凭借全球化与高端化稳住阵脚,而海信、长虹等腰部企业陷入增长瓶颈。天使投资人郭涛指出,行业底层增长逻辑已不可逆地切换至低频、刚性的存量替换主导周期,无法复刻过去的规模化增长。

出海与下沉:新瓶装旧酒?
面对国内天花板,白电企业将目光投向出海与下沉,但这两条路径承接增长的能力有限。
出海:从量的扩张到质的竞争
“十四五”期间,中国白电出口规模年复合增长率达6.7%,东南亚市场份额显著提升。但增长空间正趋向饱和,且面临严峻挑战:
首先,北美市场收紧。中国家电占美进口份额从2020年的36%降至2025年的23%,对美出口比重下滑至15%。

其次,贸易壁垒加剧。欧盟酝酿新的贸易反制工具,中东地缘冲突导致物流链断裂、成本攀升,订单可见度急剧下降。
更深层的问题在于,出海模式正从依赖价格优势转向服务与创新竞争,门槛提高压缩了中小企业的生存空间。
下沉:需求前置而非增量创造
国内下沉市场借以旧换新政策激发活力,县域农村大家电销量同比增长超6倍。但农村居民收入与消费意愿与城市存在差距,需求集中在低客单价的基础功能型产品,利润贡献有限。
关键在于,以旧换新本质是激活被推迟的更新需求,属于需求前置,而非创造全新增量。加之农村人口向城市迁移的趋势未变,下沉市场的存量释放缓慢且有限。出海与下沉难以完全对冲国内市场的结构性下行。

被科技冲击的“传统行业”
相比空间维度的突围,AI、机器人等高精尖科技在产业维度对白电构成了更深刻的冲击。核心问题在于价值层面的重构:家电企业是否还具备科技属性?
美的集团高管提出“不仅是家电企业,更是高科技企业”,并“All in AI”,通过智能体提效降本;海尔布局家务机器人与智慧康养。然而,AI赋能面临显著瓶颈。
生态孤岛与落地难题
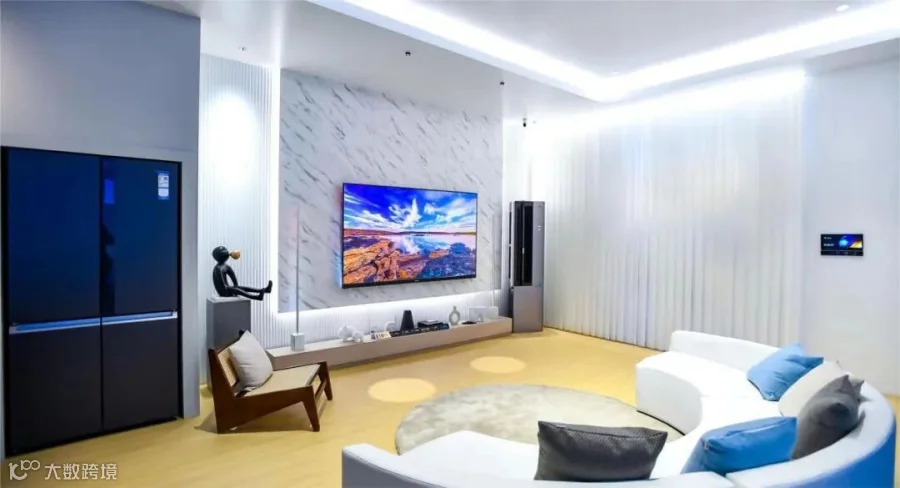
当前智能家居面临严重的“生态孤岛”现象。由于操作系统碎片化、协议不统一,不同品牌设备难以协作,额外增加了研发成本。“全屋智能”多停留于远程控制,距离真正的“主动智能”尚有距离。
机器人赛道的不确定性
美的发布人形机器人“美罗U”,格力自研工业机器人,海尔收购新时达加速布局。但美的CTO坦言,人形机器人尚未找到真正落地的大赛道。家电企业在与专业科技公司争夺同一赛道时,并无天然优势,更多是技术的使用者而非定义者。
中国企业资本联盟副理事长柏文喜分析,真正危险的是华为、小米等科技企业通过统一协议收编家庭入口,导致家电厂沦为代工端。美的抢A2A协议、格力押注空调入口,皆是为争取不被收编的话语权。

三条路径的分化
面对困境,三大巨头选择了不同的突围路径:
美的:做宽,向科技集团蜕变
美的持续拓展B端业务,涵盖库卡机器人、楼宇科技、新能源等。2025年ToB业务收入同比增长17.5%。方洪波推动组织精简与数字化转型,旨在完成从家电企业向科技集团的跨越。但多元化布局也带来主营业务盈利能力承压的风险。
格力:做深,坚守主业与技术纵深
格力押注空调主业的技术自主可控,净利润率长期高于美的,中央空调市场占有率连续十四年国内第一。但其第二增长曲线尚未形成,非空调业务收入占比低,海外拓展滞后,规模差距扩大带来战略风险。
海尔:全球化+大暖通
海尔国际化程度最高,海外营收占比超50%。2025年将家用空调、智慧楼宇等重组为“大暖通”产业,力求从卖产品转向卖系统。然而,对北美市场的深度依赖使其在贸易摩擦和极端天气面前暴露出短期风险。

三条路径各有利弊:美的激进但盈利承压,格力专注但缺乏新增长点,海尔全球化但受地缘政治影响大。
十字路口的抉择
白色家电正处于历史性的十字路口。资本市场已给出预判:截至2026年9月,家电板块估值处于历史低位,公募基金重仓比例降至2019年以来较低水平。这种“看好”更多基于低估值和高股息的安全边际,而非对高增长的预期。
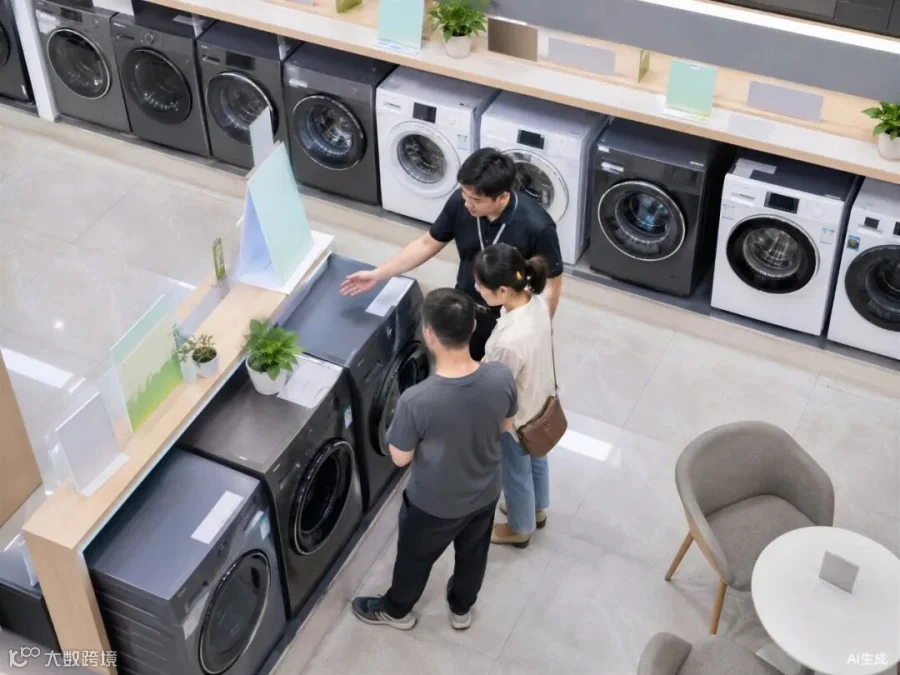
白电行业的未来取决于三个关键问题的解决:
第一,存量替换需求能否在收入增长和消费信心恢复的支持下持续释放?
第二,出海战略能否在贸易壁垒加剧的环境下,实现从代工出口到品牌出海的“质”的升级?
第三,如何应对AI重构?目前“生态孤岛”亟待解决,机器人商业化路径尚不清晰,行业需避免被AI大模型+硬件方案彻底重构而失去产品定义权。
白色家电或许不再是提供超额回报的成长性行业,但可作为提供合理回报的成熟性行业存在。在存量博弈中,竞争优势将源于技术壁垒、效率提升和品牌溢价。依靠房地产和人口红利“躺赢”的时代,已彻底结束。
END