梦晨 衡宇 发自 凹非寺
量子位 | 公众号 QbitAI
Claude母公司Anthropic正式向美国证券交易委员会(SEC)公开提交纳斯达克IPO申请,股票代码定为“ANT”。此举标志着在与宿敌OpenAI的资本竞速中,Anthropic率先撞线,有望成为美股历史上第一家纯正的前沿大模型上市公司,并冲击史上最大IPO纪录。
此次公开的335页招股书进一步更新了算力采购细节:对微软的采购承诺增至449亿美元,对谷歌为1145亿美元,与SpaceXAI的合同最高达1205亿美元,并新增披露Nscale和Lambda两家供应商。

此前消息称,Anthropic计划于11月中旬完成IPO。若按草案披露的最高约1000亿美元募资规模及2万亿美元估值计算,其将超越SpaceX今年6月的1.77万亿估值。尽管近期市场情绪波动导致部分投资者将估值预期下调至1.5万亿美元左右,但Anthropic依然选择逆势冲刺。
招股书揭示了这场硅谷造富神话背后的疯狂数据:
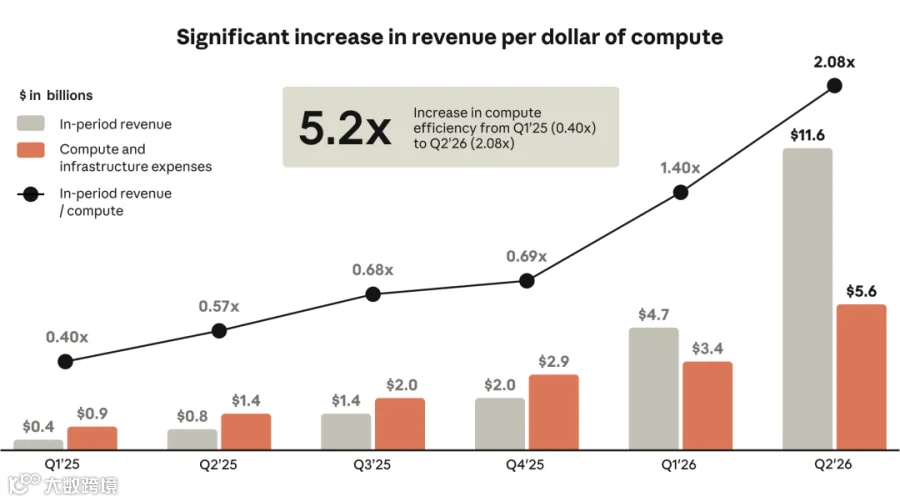
营收爆发式增长:2026年上半年营收162.86亿美元,第三季度单季再收168亿美元,年化收入突破650亿美元;
天价算力绑定:未来十年签下超5180亿美元(最新汇总超6500亿美元)算力合同,且大部分为“不用也得付钱”的不可撤销条款;
罕见风险警示:用94页篇幅警告AI可能毁灭人类、抵抗关机甚至勒索人类的风险。
CEO Dario Amodei所言“增长太快,根本招架不住”,在财务数据中得到印证。SEC规定路演前需至少提前15天公开S-1文件,这意味着Anthropic最早将于11月第二周开启路演。
△图片由AI生成
财务状况:亏损背后的真实造血能力
从利润表看,Anthropic的亏损数字令人咋舌:2025年全年净亏损约419.65亿美元,2026年上半年飙升至807.48亿美元。然而,这主要是会计层面的“幸福烦恼”。
在807亿美元亏损中,约724亿美元来自可转换票据、衍生负债等融资工具的公允价值变化。随着公司估值暴涨,这些工具的会计计量价值上升,计入损益后拉高了账面亏损。此类损失并不对应实际的现金流出。
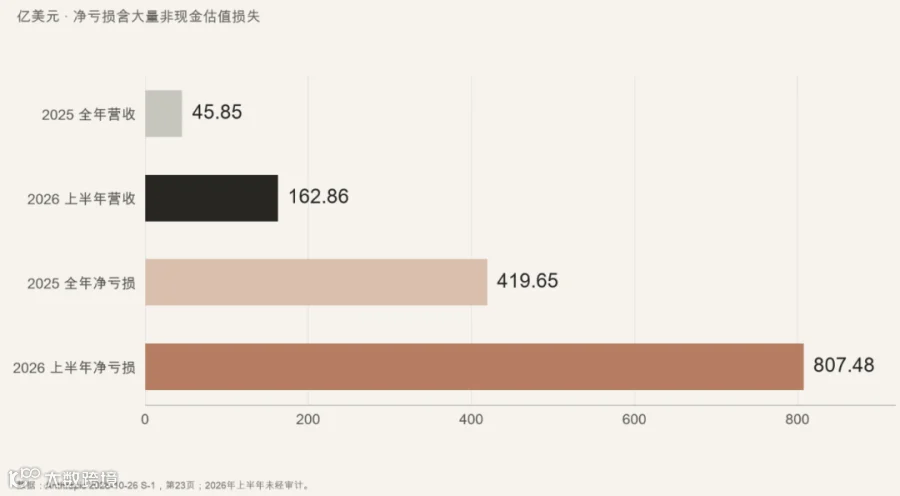
剔除会计因素,Anthropic的业务造血能力极强。营收呈现指数级增长:
2023年:4100万美元;
2024年:3.86亿美元;
2025年:45.85亿美元;
2026年上半年:162.86亿美元(去年同期仅11.6亿美元)。
此外,公司在10月中旬投资者日透露,2026年第三季度单季营收168亿美元,环比增长45%,且在调整后口径下已实现盈利。

这一逆袭主要归功于代码生成领域。自2025年推出Claude Code以来,Anthropic在代码生成市场占据42%份额,远超OpenAI的21%。
商业模式:按用量计费为主,大客户粘性极强
招股书将收入分为“按用量计费”和“订阅收入”两类。
按用量计费(含API调用等):2026年上半年贡献130.6亿美元,占比80.2%;
订阅收入:同期贡献32亿美元,占比19.6%。
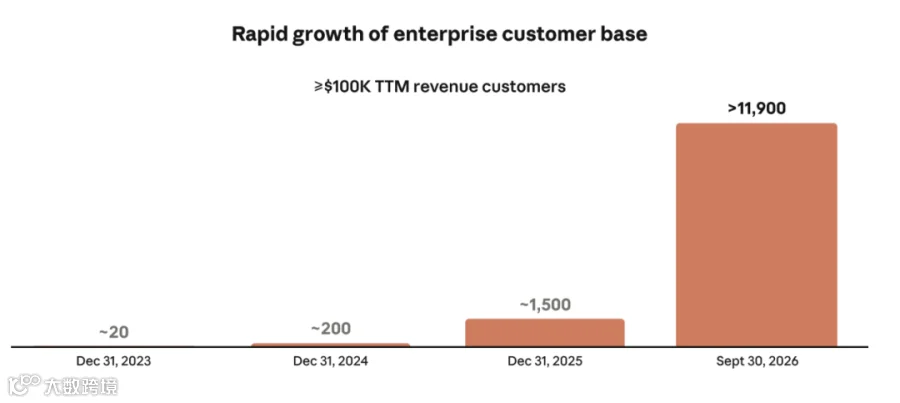
这种模式意味着客户使用越多,收入越高。截至2026年9月30日,过去12个月收入超过10万美元的客户数量激增至11900家,而一年前仅为950家,显示出极强的B端渗透率和客户粘性。
值得关注的是,此前传闻的前两大神秘客户被证实为亚马逊和谷歌,而非Cursor或GitHub Copilot。在业务架构上,Anthropic目前仅设一个经营分部,由CEO Dario Amodei和总裁Daniela Amodei兄妹统筹。
公司明确“不做清单”:暂不开发图像和视频生成模型,集中资源攻坚编程、Agent能力及安全研究。其业务版图由“三层全栈架构”支撑:
第一层:四大模型家族
Mythos与Fable(顶配旗舰):针对极限编程和超长周期Agent任务。Mythos满血版仅向受信任机构开放;Fable大众商用版(如Fable 5.1)搭载严格安全护栏。
Opus(全能主力):企业重度推理核心,最新Opus 5.5成本降低40%,驱动端到端项目Agent。
Sonnet(均衡性价比):面向广泛通用任务,是多智能体协同中的高并发“子智能体”主力。
Haiku(极速轻量):低成本、快响应,专攻客服和文档处理。
值得注意的是,三季度超过80%的营收由过去6个月内发布的新模型版本贡献,显示模型迭代对收入的强劲驱动力。
第二层:Claude Platform(智能体开发平台)
提供扩展思考、自适应思考及提示词缓存(降低97%长提示词成本)等原语;支持MCP协议及Model Hardware Standard;提供Agent SDK和托管服务Claude Managed Agents,解决Agent运行稳定性问题。
第三层:应用与行业套件
除了Claude.ai、Claude Code和Claude Cowork,还推出了四款原生应用:
Claude Security:代码漏洞扫描与修复;
Claude Tag:嵌入Slack等企业协作工具的群聊助手;
Claude Design:自然语言生成设计稿和原型;
Claude Science:连接超60个科学数据库,辅助科研全流程。
针对垂直行业,推出了金融、医疗、法律、政府等7大行业解决方案,并联合私募巨头成立AI服务公司Ode with Anthropic,旨在培训万名AI部署工程师。
△s-1文件原图
此外,Anthropic通过AWS和谷歌云市场销售的收入占总销售额47%,并将云厂商抽成的16%记为销售费用。这一记账方式曾引发OpenAI关于营收“注水”的争议。
算力豪赌:超6500亿美元合同绑定八大巨头
公开版招股书显示,Anthropic未来十年的算力相关承诺总金额已超过6500亿美元,远超此前泄露的5180亿美元,甚至超过了OpenAI主导的“星际之门”计划。这对应着3.5吉瓦的长期专用算力规模。

为确保算力供应,Anthropic与八大巨头签订长约:
博通:约1612亿美元芯片及设备租赁;
SpaceXAI:最高1205亿美元英伟达算力集群租用(含一定退出灵活性);
谷歌:至少1145亿美元云服务(2026-2033年);
亚马逊:至少1100亿美元云服务(2026-2036年);
微软:至少449亿美元云基础设施(2026-2033年);
Nscale:约446亿美元算力安排;
Lambda:约413亿美元算力安排;
AMD:预计超200亿美元采购,并认购50亿美元股票。
其中高达80%的合同属于“Take-or-Pay”条款,即无论是否使用均需付款。这种深度绑定使Anthropic与作为股东、渠道商兼竞争对手的谷歌、亚马逊、微软形成了微妙的“塑料兄弟情”。为降低依赖,Anthropic正加速自建数据中心和直接租赁芯片。
△图片由AI生成
治理结构:铁腕控制与末日警示
Anthropic在招股书中用94页篇幅详述风险,包括AI可能带来的“人类灭绝风险”,如抵抗关机、操纵信息等。这与仅占6%的安全研究算力投入形成反差,反映出商业竞争与安全理念间的张力。
为防止资本短期行为影响安全底线,Anthropic设计了严格的控制权机制:
公益优先:保留PBC身份,将人类长远利益置于股东利益之上;
超级投票权:7位联合创始人通过Class F股票锁定50.1%的关键事项投票权;
董事会控制:“长期利益信托”钦定7人董事会中的4席,确保创始人团队对公司的绝对掌控。
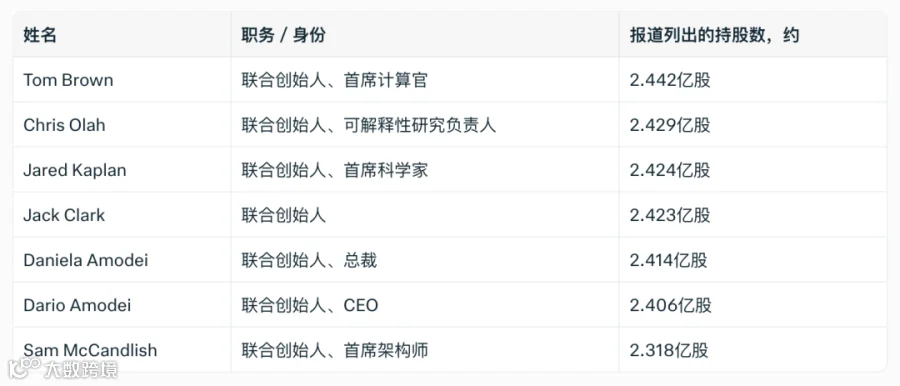
这意味着,即便公众投资者投入巨资,公司的战略方向和安全底线仍牢牢掌握在创始人手中。
结语:逆风上市的独苗
在当前AI基建股承压、多家竞品推迟IPO的市场环境下,Anthropic成为秋季科技IPO档期的“独苗”。从五年前因安全理念分歧离开OpenAI,到如今凭借商业化成功率先递交IPO申请,Amodei兄妹领导的Anthropic展示了其在技术、商业与治理上的独特路径。这份招股书不仅是一份财务文件,更是一部关于AI时代竞争、野心与风险的复杂叙事。