



近日,“中国社区生鲜连锁龙头”钱大妈国际控股(以下简称“钱大妈”)再次向港交所递交招股书,重启上市进程。这是其继今年1月首次递表失效后的第二次尝试。
招股书披露的数据揭示了光鲜背后的隐忧:超30亿元的股份回购对赌进入倒计时,资产负债率飙升至184%;加盟商批量退出,扩张模式面临挑战;IPO前夕更遭遇人事动荡。钱大妈的上市之路,远比其“不卖隔夜肉”的口号更为艰难。
天价对赌倒计时,负债率高企
钱大妈的发展历程伴随着密集的融资。公司已完成6轮融资,2019年D轮投后估值达85亿—100亿元,基石资本、启承资本、高榕资本及京东等知名机构均在股东之列。
然而,高额融资背后是严苛的对赌协议。招股书显示,若钱大妈未能在2028年1月1日前完成上市,投资方有权要求赎回优先股。其中,Pre-A至D轮需按本金加年化8%复利回购,E轮则为本金加15%单利。测算显示,若触发全部回购义务,兑付金额将超30亿元。从2026年8月递表算起,剩余时间不足17个月。
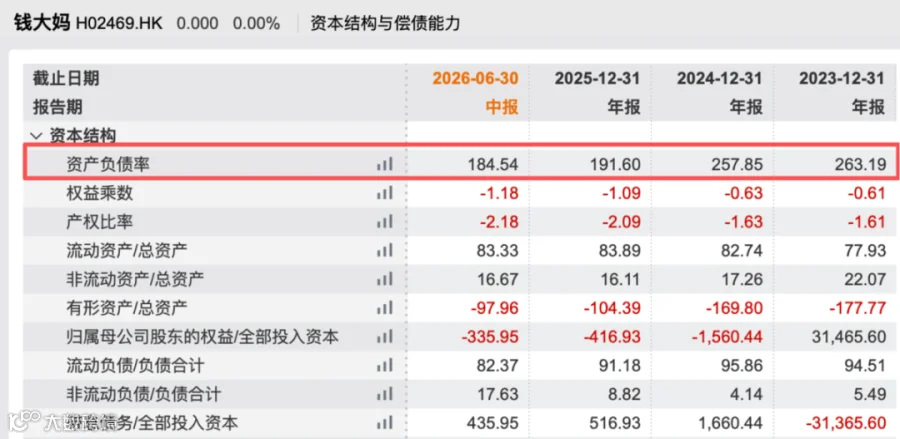
受会计准则影响,带回购义务的优先股被计入负债,导致钱大妈账面压力剧增。截至2026年6月末,公司总资产19.37亿元,总负债35.74亿元,净负债16.37亿元,资产负债率高达184.5%。
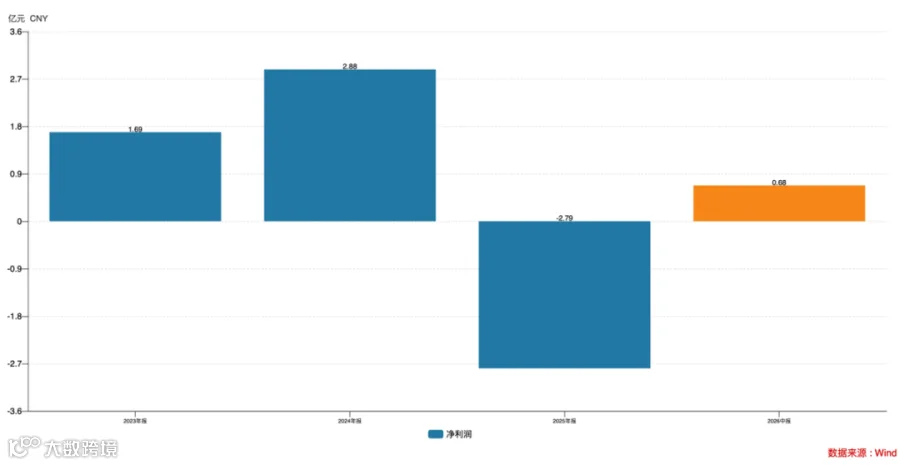
虽然IPO成功可解除部分压力,但若再度失利,纸面负债将转化为刚性兑付义务。与此同时,公司经营增长乏力。2023年至2025年,营收分别为117.44亿元、117.88亿元和113.44亿元,2025年同比下滑3.77%;2026年上半年营收50.95亿元,同比下滑2.06%。利润端受优先股公允价值变动影响波动较大,2025年净亏损2.79亿元,2026年上半年盈利6813万元。
加盟模式现隐忧,门店陷入“开闭循环”
钱大妈的商业模式高度依赖加盟,本质上是向加盟商供货赚取价差,将门店经营和损耗风险转移至终端。数据显示,2023年至2026年上半年,公司向加盟商销售收入占比均超过94%,而自营直销占比不足5%。
目前,该模式已显疲态。招股书显示,2023年至2026年上半年,累计新增加盟商1277家,退出1463家,加盟商总数呈净流出状态。门店层面同样如此,期间新开1198家,关闭1130家,近乎陷入“开一家、关一家”的循环。

此前媒体曾曝光部分加盟店因晚间打折清货导致高额损耗,出现“卖得越多,亏得越多”的局面。随着加盟商吸引力减弱,若扩张受阻,钱大妈的核心收入来源将面临冲击。
IPO前夕人事大地震,遭监管问询
在冲刺IPO的关键节点,钱大妈管理层发生剧烈变动。2024年6月,联合创始人冯冀生通过股份回购套现离场,并于同年12月将剩余股权零代价转让给董事长冯卫华,随后辞去所有职务。
更为罕见的是,7名非执行董事在首次递表前一日集体辞任。这一异常举动引发监管关注。2026年3月,证监会在备案补充材料要求中,直接点名要求说明董事高管集中辞职的影响、核查联合创始人退出细节以及大股东外汇登记情况。
地域局限明显,全国化扩张受挫
尽管号称全国社区生鲜GMV第一,钱大妈的基本盘仍高度集中于广东。截至2026年6月末,全国3014家门店中,1991家位于广东,占比超66%。2025年华南地区GMV达92亿元,是区域第二名的3.9倍。

跳出华南,钱大妈的扩张故事并不顺利。2020年进军北京市场,仅13个月后便因房租高、客流不及预期及模式水土不服而全线撤退。北方市场的失败暴露了其商业模式的地域局限性,也意味着公司增长天花板显而易见。
结语
社区生鲜赛道竞争惨烈,钱大妈虽凭借差异化定位跑出百亿规模,但留给它的时间已不多。距离对赌到期不足17个月,超30亿元的回购压力悬顶;加盟商净流出加剧模式可持续性担忧;全国化扩张受阻限制增长空间。
面对加盟困局、跨区域难题、治理风波及对赌风险,钱大妈二次闯关IPO的前路依旧充满不确定性。
