


近期,“中国国际贸易单一窗口”系统针对EXW(工厂交货)成交方式的出口报关单新增提示,要求将境内工厂至出境地点装载前的运输及相关费用、保险费填入“杂费”栏。为协助企业合规申报,本文详解EXW成交方式下的申报规范及注意事项。
一、出口货物的计税价格定义
根据《中华人民共和国关税法》第二十九条,出口货物的计税价格以该货物的成交价格,以及运至中华人民共和国境内输出地点装载前的运输及其相关费用、保险费为基础确定。
由此可见,出口货物计税价格由三部分构成:货物成交价格、输出地点装载前的运费和保险费(简称“境内段运保费”)。若采用FOB等已包含境内段运保费的成交方式,则无需重复计算。
二、EXW成交方式的核心要点
EXW(Ex Works)即“工厂交货”,指卖方在指定地点(如工厂或仓库)将备妥货物交付给买方处置。这是卖方承担责任、费用和风险最小的贸易术语。其核心责任划分如下:
卖方主要义务:负责货物包装和标记;在约定时间和地点将未装载货物交由买方处置;提供商业发票、运输安全信息及协助清关所需信息。
买方主要义务:支付货款;承担从指定交货地受领货物起至最终目的地的所有费用和风险,包括出口清关、境内运输、保险及装船费用等。

价格组成:EXW成交价格仅包含货物本身价值,不包含卖方交付后发生的任何费用,也不包括任何装货费用。
综上所述,EXW成交价格未包含境内工厂至出境地点装载前的运保费,因此该价格并非完整的计税价格,上述费用需单独申报并计入出口计税价格。
三、申报注意事项
1. 申报责任
依据EXW条款,买方负责办理出口清关并承担境内段运保费。若买方无出口申报资格而委托他人办理,必须向受托人提供境内输出地点装载前的运输及保险费凭证。卖方可应买方需求协助办理清关。
2. 申报操作指南
根据《中华人民共和国海关进出口货物报关单填制规范》:
1. 运费/保费栏目:填报出口货物运至我国境内输出地点装载后的费用。境内段运保费不可填入此栏。
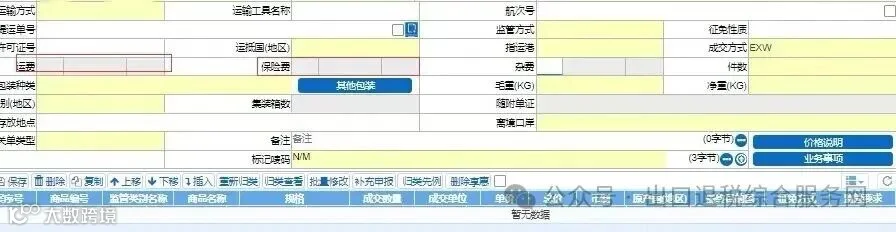
2. 杂费栏目:填报成交价格以外,依据《关税法》应计入或扣除计税价格的费用。由于EXW模式下境内段运保费需计入计税价格,故必须在“杂费”栏填报。
注:为减少申报差错,系统在EXW模式下会将运费、保费栏目置灰。
四、常见问题
(一)国内卖方不承担境内段运保费,但协助办理清关时,杂费栏是否需要填报?
需要。虽然EXW下买方承担费用,但若卖方接受委托办理清关,必须要求买方提供境内段运保费凭证,并在申报时将这些费用填入杂费栏,以确保计税价格完整。
(二)缴纳的出口关税是否需要申报计入计税价格?
不需要。根据《关税法》第二十九条,出口关税不计入出口货物的计税价格。
某企业出口机械设备,EXW成交价100万元,境内段运费5000元、保费1000元。海关核定出口关税税率5%。
计税价格 = 100万 + 5000 + 1000 = 100.6万元。
应缴出口关税 = 100.6万 × 5% = 5.03万元。

(三)运保费含有境内输出地点装载后的费用时,如何申报?
根据《中华人民共和国海关确定进出口货物计税价格办法》,若价款中单独列明货物运至境内输出地点装载后的运保费,则该部分不计入计税价格。企业若能提供单独列明的凭证或合理分摊依据,杂费栏仅填报境内段运保费。
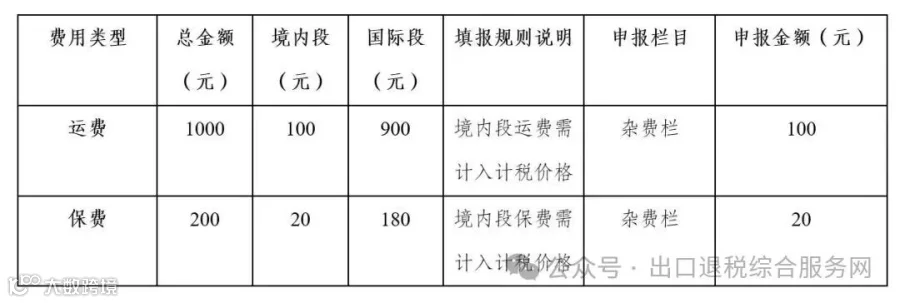
某企业出口化工原料,EXW价50000元。买方支付全程运费1000元、保费200元。凭证显示:国际段运费900元、保费180元;则境内段运费为100元、保费为20元。
申报时,杂费栏应填报境内段合计120元(100+20),而非全额1200元。
准确申报EXW出口境内段运保费是确定出口货物计税价格的关键。建议出口企业深入理解EXW术语及计税价格构成,严格按规范填报,并妥善保存交易、运输及支付凭证。如有疑问,可咨询海关12360热线或属地海关。
