


2026年10月,瘦西湖文旅与微亿智造均在港股IPO招股结束后、原定挂牌前突然宣布延迟全球发售。瘦西湖文旅原计划10月22日上市,微亿智造原计划10月28日上市,两家公司均因“现行市况”等综合因素决定暂缓上市。截至目前,年内已有至少16家A股公司终止赴港上市计划。
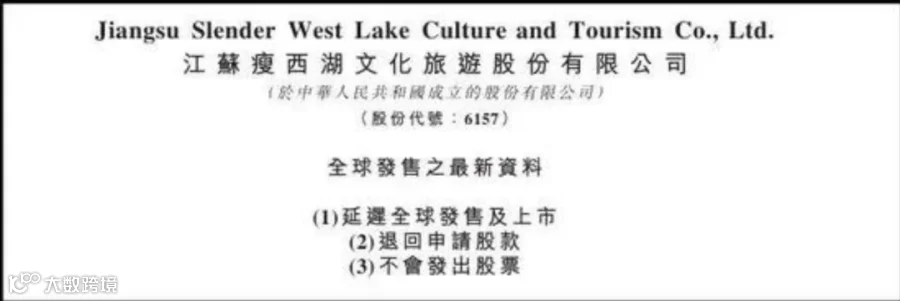
机构零认购,瘦西湖文旅暂缓上市
瘦西湖文旅是一家文旅企业,由光大融资担任保荐人。在招股期间,该股公开发售获得约3064倍超额认购,散户打新热情高涨。然而,与火爆的散户认购形成鲜明对比的是,机构端零认购——国际配售部分无人买单。
文旅行业近年来受宏观经济环境影响较大,瘦西湖文旅虽拥有景区资源,但盈利模式和现金流稳定性在资本市场估值体系中缺乏足够吸引力。在机构投资者不愿接盘的情况下,即便散户认购火爆,也难以支撑公司顺利上市。强行推进大概率面临破发,最终选择推迟上市是对股东利益的保护,也是当前市况下的理性选择。

基本面存短板,微亿智造估值遭质疑
微亿智造是一家定位工业具身智能机器人的科技公司,计划募资6.2亿至8亿港元,发行市值约80亿港元,保荐人为东方证券国际。该公司在招股期间获得约32倍认购,仅一名基石投资者认购1570万港元,并且公司基本面存在明显短板。
企业近年营收增长放缓,2023年至2026年前5月营收分别为4.34亿元、6亿元、7.96亿元和4.24亿元,同比增速从38.3%放缓至22.6%。利润端更脆弱,2023年净亏损1.14亿元,2024年勉强扭亏为盈1573.9万元,2025年腰斩至506.6万元,2026年前5月盈利水平亦未明显改善。作为市值80亿港元的“具身智能”概念公司,净利润不足500万的业绩显然无法支撑当前估值。
港股IPO遇冷,理性定价成关键
综合来看,两家公司暂停上市的核心原因有三:
- 一是机构认购不足,瘦西湖文旅机构零认购,微亿智造仅一家机构认购,缺乏机构锁仓意味着首日接盘力量薄弱,破发风险极高;
- 二是估值与基本面不匹配,瘦西湖文旅资产在资本市场估值偏低,微亿智造80亿市值对应不足500万年利润,估值泡沫明显;
- 三是港股整体IPO环境趋冷,恒生指数持续下行,市场风险偏好显著下降,年内新股首日破发率已升至近30%。
机构不买单、定价缺乏安全边际的项目,即便散户认购再火爆,也难以硬上。对于拟赴港上市企业而言,募资不易,合理定价、夯实基本面比讲故事更重要。
以上内容数据来自网络/公开市场信息,仅供参考!



版权声明:所有华谊信资本的原创文章,转载须联系授权,并在文首/文末注明来源、作者,否则华谊信资本将向其追究法律责任。部分文章推送时如有侵犯您的权益或版权请及时告知我们,我们会在第一时间删除文章。