



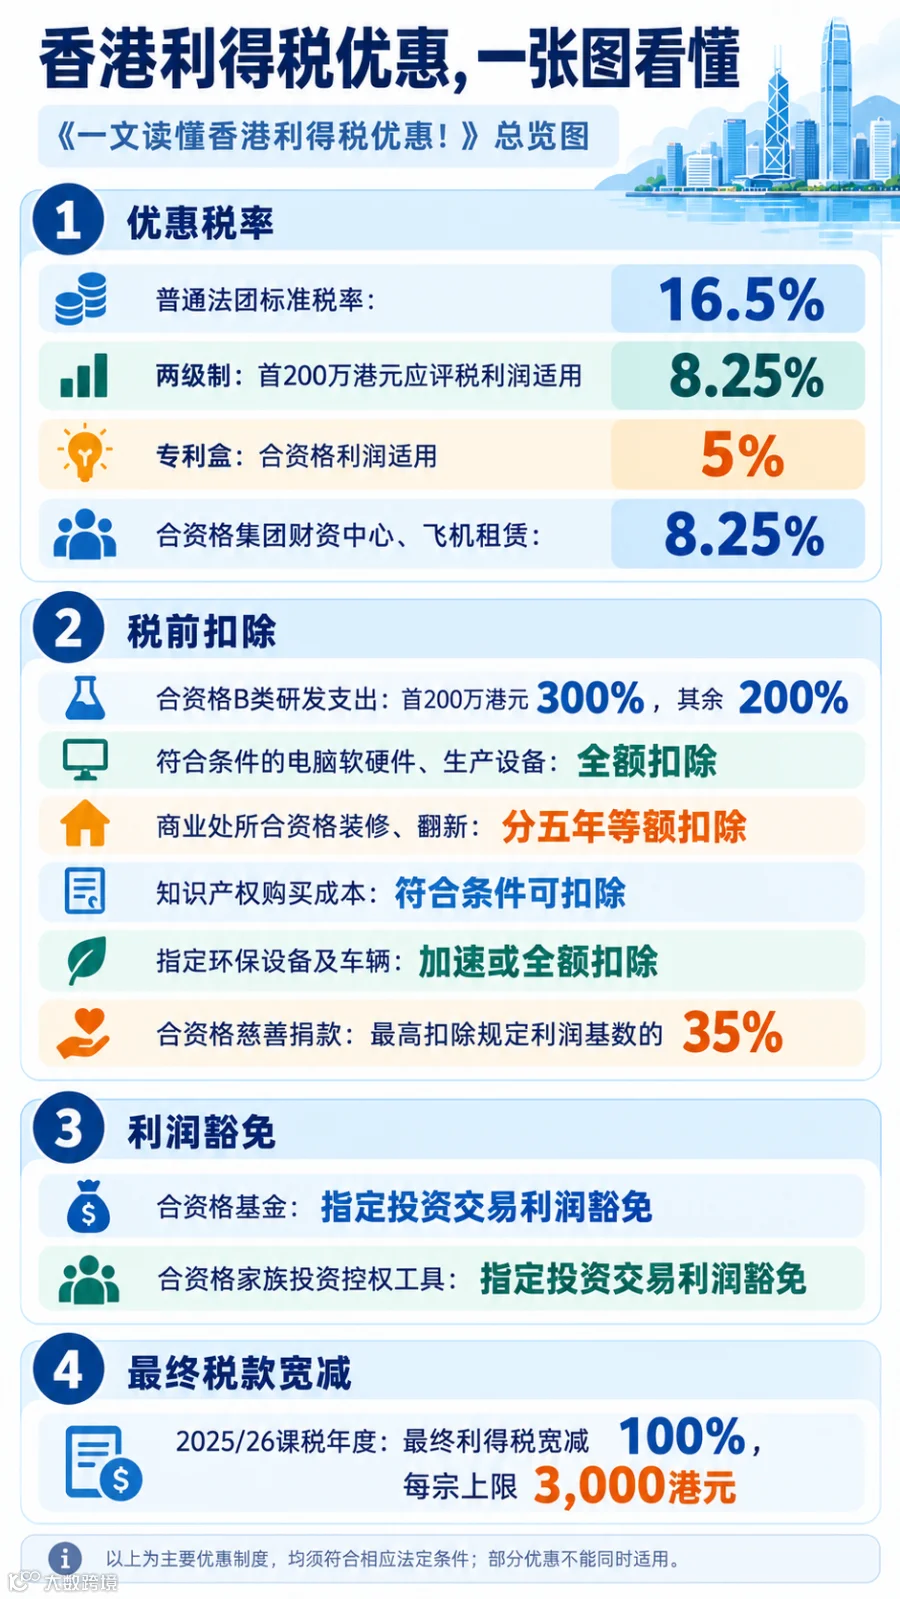
香港公司的标准利得税率为16.5%,但符合条件的企业可享受税率减半、研发费用额外扣除、知识产权优惠税率及特定投资收益免税等政策。不同性质的企业,如普通贸易公司、科技企业、集团财资中心和投资控股公司,适用的优惠政策各有侧重。
普通香港公司的税收优惠
两级制利得税税率
符合两级制规定的企业,首200万港元应评税利润税率为8.25%,超过部分为16.5%。
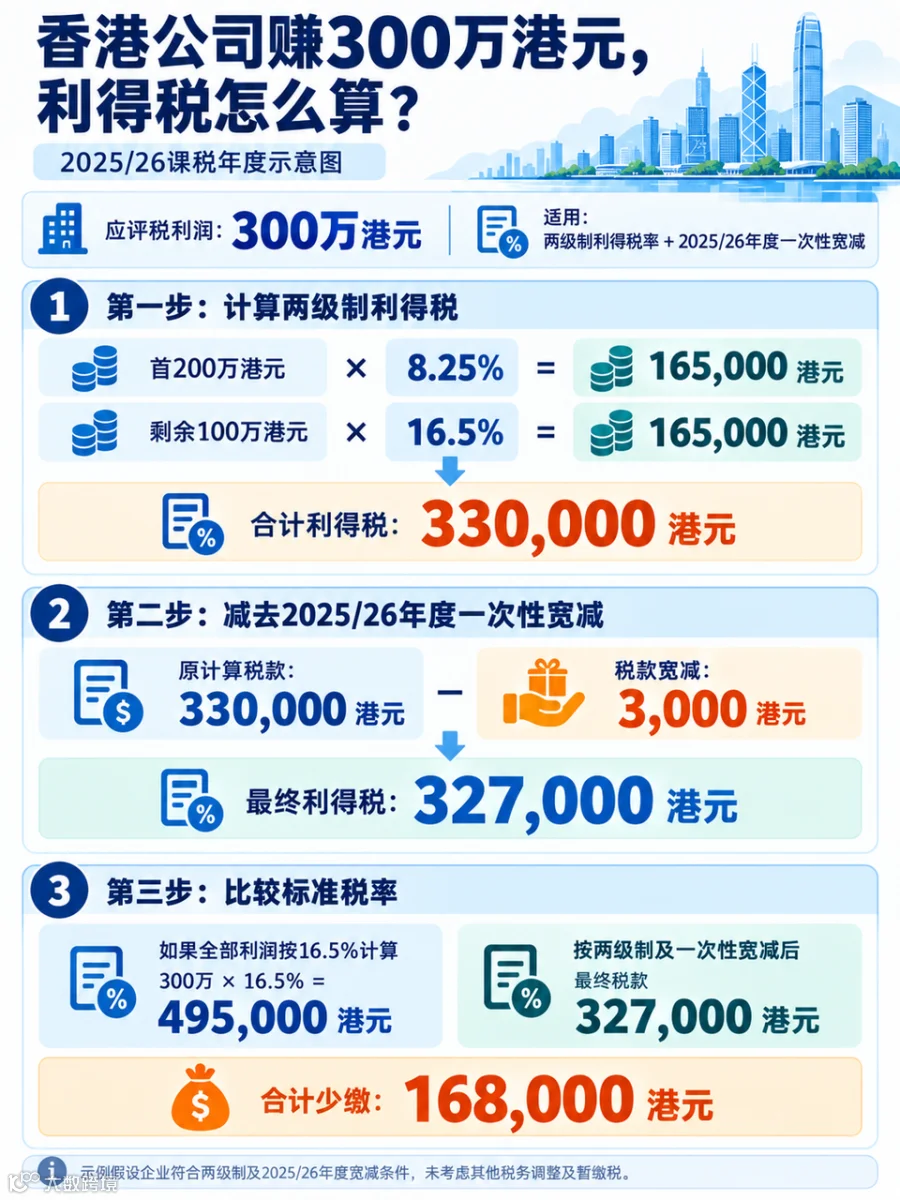
案例分析:若一家香港贸易公司全年应评税利润为300万港元:
- 首200万 × 8.25% = 16.5万港元
- 剩余100万 × 16.5% = 16.5万港元
- 合计应缴利得税33万港元
相比全额按16.5%计算(49.5万港元),两级制可节省税款16.5万港元。需注意,同一关联企业集团通常只能由一家实体选择适用两级制。
2025/26课税年度一次性宽减
香港政府对2025/26课税年度最终利得税给予100%宽减,每宗业务上限3,000港元。该措施已完成立法,由税务局在最终评税时处理,不直接适用于暂缴利得税。
研发、知识产权及经营支出优惠
研发费用最高300%扣除
香港《税务条例》允许符合条件的B类研发支出享受高额扣除:首200万港元按300%扣除,超过部分按200%扣除。B类支出主要涉及在香港开展的合资格研发产生的指定员工及消耗品费用,以及向指定本地研究机构支付的款项。
专利盒5%优惠税率
符合条件的知识产权收入所产生的合资格应评税利润,可按5%税率缴纳利得税。适用对象包括符合规定的专利、植物品种权及软件版权。注册商标及一般品牌权利不在范围内。优惠利润须根据研发关联比例等规则计算。
购买知识产权的资本开支扣除
企业购买特定专利、版权、注册商标等知识产权的合资格资本开支可申请扣除。2026年10月16日,香港政府刊宪条例草案,拟进一步放宽关联方知识产权购买、部分境外授权交易及预付许可费的扣除条件,目前相关修订仍处于立法阶段。
普通企业的特别资本开支扣除
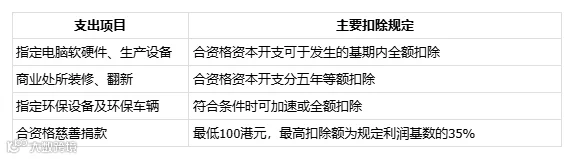
此类扣除均有具体的资产、用途或支出条件限制。普通办公家具、所有装修工程及慈善捐款不能直接套用上述规定。
特定行业与投资活动优惠
企业财资中心
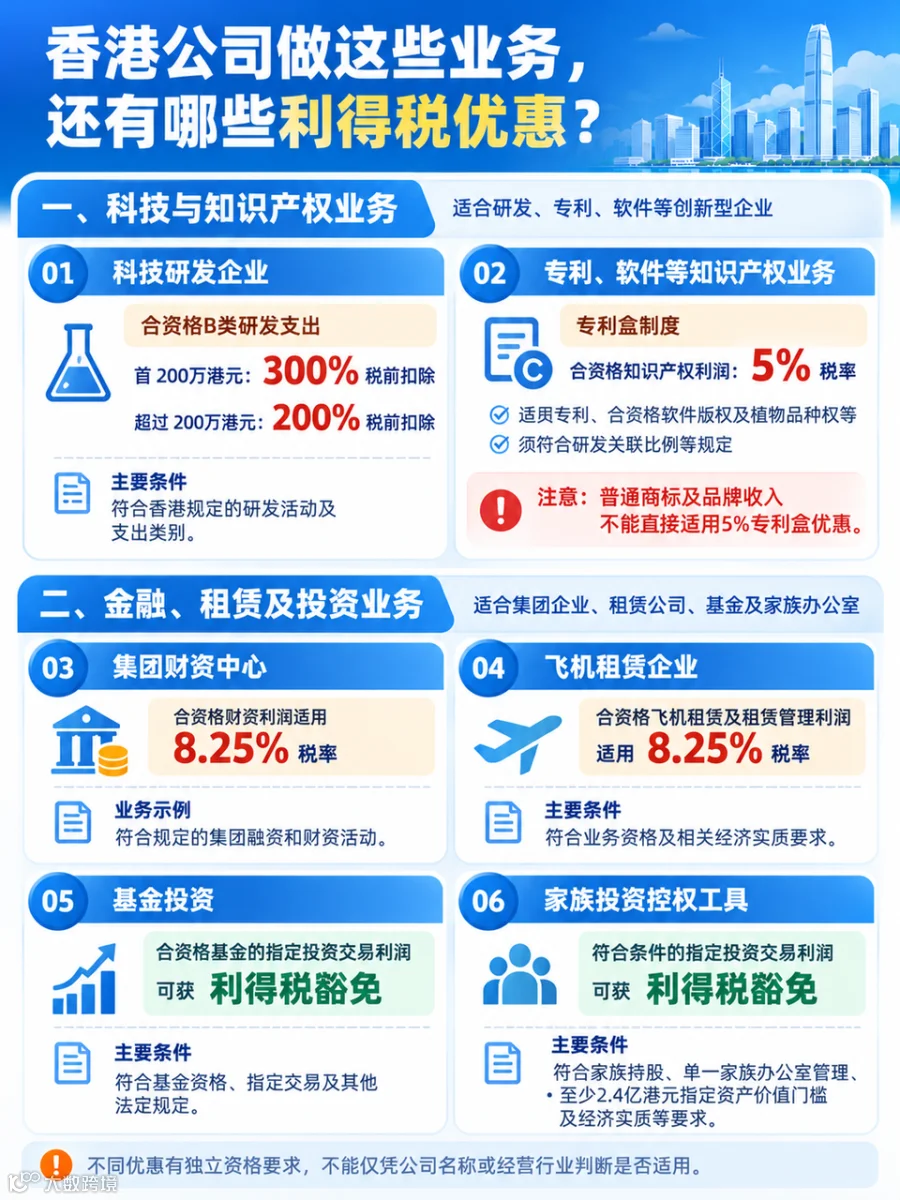
符合资格的企业财资中心,从指定集团融资及财资活动取得的合资格利润,可适用8.25%的优惠利得税率。企业须满足相关业务活动、资格及其他法定条件。
飞机租赁及租赁管理
合资格飞机出租人和飞机租赁管理人,其符合条件的利润可按8.25%征税。制度包含部分飞机购置成本扣除安排,并对租赁活动、业务资格及经济实质设有要求。
基金投资税务豁免
符合规定的基金,从指定合资格交易取得的利润可享受利得税豁免。适用范围取决于基金资格、交易及资产类别、附带交易和反避税规定。一般投资控股公司不会仅因持有股票而自动享受此待遇。
家族投资控权工具
香港为符合条件的家族投资控权工具(FIHV)提供利得税豁免,主要涉及合资格投资交易利润。该制度要求符合家族拥有权、单一家族办公室管理、经济实质等条件,并设有至少2.4亿港元的指定资产价值门槛。2026年6月提出的相关修订目前仍处于立法阶段。
香港利得税优惠注意事项
香港主要利得税优惠可归纳为以下四类:
- 优惠税率:如两级制8.25%、专利盒5%。
- 额外或特别扣除:如研发费用300%扣除、指定资本开支扣除。
- 利润豁免:如合资格基金的指定交易利润。
- 最终税款宽减:如2025/26年度最高3,000港元的宽减。
不同制度的适用条件及相互关系需分别判断,部分选择特定行业优惠税率的企业不能同时选择两级制。此外,香港实行地域来源征税原则,企业利润是否需在港纳税,取决于利润来源、收入性质及相关法律规定。具体规定建议通过香港税务局官方网站查询。