


宁德时代:业绩增长背后的隐忧与变局
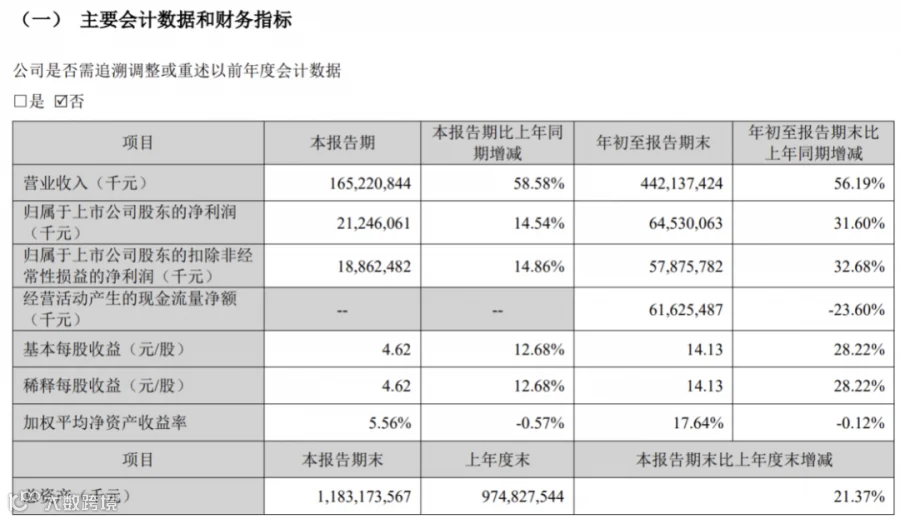
近期,宁德时代发布的2026年三季报显示,其营收与利润保持双增,前三季度日均净利润超2.3亿元。然而,财报发布次日股价大跌超10%,今年以来股价更是从高点腰斩。市场担忧的核心在于“去宁化”趋势加剧,理想、小鹏、小米等车企加速自研电池或与二线厂商合作,宁德时代正面临行业红利消退后的转型挑战。
营收利润剪刀差扩大,成本压力凸显
2026年前三季度,宁德时代实现营收4421.37亿元,同比增长56.19%;归母净利润645.3亿元,同比增长31.6%。其中,三季度营收创历史新高达1652.21亿元,但净利润增速降至14.54%。
数据显示,公司营收与利润增速的剪刀差从一季度的不足4个百分点扩大至三季度的超44个百分点,综合毛利率也从24.82%下滑至20.69%。造成这一现象的主要原因包括:
- 政策税负增加:锂电池消费税开征及出口退税逐步取消,增加了税务成本。
- 下游压价严重:汽车行业价格战激烈,车企利润承压,难以完全转嫁税收成本,甚至反向压价。
- 产品结构变化:储能业务销量增速近60%,占比提升,但其低单价、长服务特性导致盈利弹性低于动力电池。
- 原材料波动:碳酸锂价格下跌带动电池售价下调,未能完全转化为利润留存。
- 主动增加投入:响应行业倡议缩短上游账期,导致应收账款和存货创新高。
“去宁化”本质是车企争夺话语权
“去宁化”并非单纯的价格问题,而是车企对供应链主导权的争夺。动力电池占整车成本40%-60%,而宁德时代凭借技术优势和品牌影响力,在产业链中占据强势地位。数据显示,宁德时代在国内的品牌信任度高达81%,这使其具备极强的C端话语权,但也引发了车企的身份焦虑。
目前,多家车企采取多重策略降低依赖:
- 引入二供:理想、小鹏等引入欣旺达、中创新航、蜂巢能源等二线厂商。
- 资本绑定:车企通过投资二线电池厂深化合作,如理想增资欣旺达动力。
- 加速自研:理想宣布自研电池全面搭载,小鹏强调电池自研,试图将电池与整车深度融合以提升系统安全与质量。
随着磷酸铁锂等成熟技术路线的普及,电芯生产门槛相对降低,车企更倾向于主导电池包设计与定义,由二线厂商负责生产,从而重塑产业链话语权。

构建新生态:从卖产品到卖标准
尽管面临挑战,宁德时代仍拥有深厚的护城河。其核心优势在于规模化生产下的产品一致性、良率稳定性(达97%-98%)及安全冗余,这是二线厂商短期难以超越的。此外,其客户结构均衡,前五大客户占比仅在6%-9%之间,抗风险能力较强。
为应对变局,宁德时代正通过以下方式重构竞争壁垒:
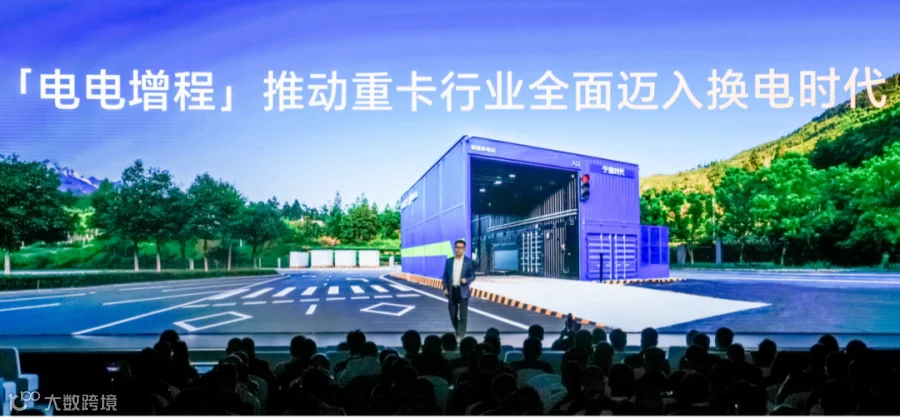
- 拓展商用领域:发布天行Ⅱ重卡“电电增程”方案,联合中国邮政、顺丰等锁定换电生态需求。
- 研发前置与合作升级:从单纯的产能锁定转向共同规划车型平台架构,如与岚图合作输出磐石底盘等技术,将产品定义权部分回归车企。
- 布局充换电网络:以巧克力换电、骐骥重卡换电为核心,联合奇瑞、长安、广汽等组建共享网络,通过基础设施绑定车企,实现从“卖产品”向“卖标准”的转变。

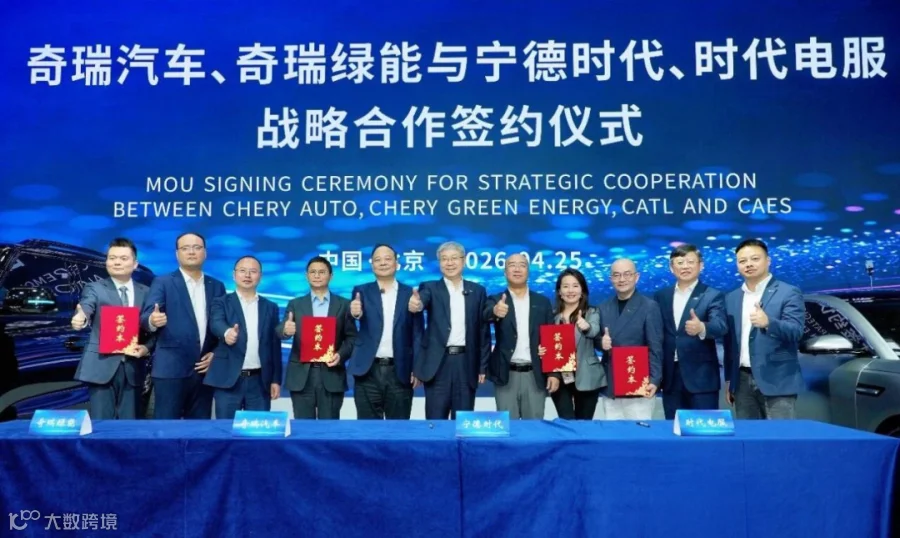
宁德时代正试图通过铺设涵盖产品开发、生产制造及充换电基础设施的大网,将合作伙伴重新纳入其生态体系,以确立其在新能源时代不可替代的地位。