


行业深度报道
字数:约7542字 | 阅读时间:约18分钟
海贸会外贸企业服务平台(www.hiwto.com)— 工厂出海第一步。
2010 年创立,深耕跨境电商 16 年,帮外贸人交易多平台店铺、注册全球域名、建设多语言独立站、代开社媒账号、出售 Tiktok 手机,协助外贸企业用视频营销+独立站的实战模式拿到结果。
- 先看那条没人画出来的线
- 撑住 2025 年的,是另一边的客户
- 免税取消那年,北美确实多做了三成
- 一年砍掉 65% 的非专线包裹
- 跑赢大盘的那 17 个百分点,从哪来
- 利润这本账,先看税的成色
- 8,600 万毛利,怎么变成 1.06 亿净利
- 一块新业务在亏,一块老业务也转亏
- 成本里 94% 是买运力,这是护城河还是死穴
- 行业第二,市占 1.8%,前五加起来 8.1%
- 直发这条赛道,正在被海外仓追平
- 第三次敲资本市场的大门
- 最直接的参照物是隔壁那两家
- 这次的钱要投什么,招股书只说了方向
- 还有几件我确实没核清的事
- 最后一件事:两种死法
上个月曾撰文分析跨境物流资金流向,提及燕文物流三年将净利率从 0.6% 提升至 1.6%。如今该公司拟在港交所上市,笔者逐页研读了其 381 页招股书。原本期待看到“免税取消年份业绩大增”的故事,实则不然。
燕文物流此前曾两次成为焦点:一次是剖析其家族企业治理与 A 股撤单往事;另一次是探讨其低净利率背后的资金去向。数据显示,燕文物流 2025 年营收 66.87 亿元,净利润 1.06 亿元,净利率 1.6%;而 2023 年营收高达 94.83 亿元时,净利率仅为 0.6%。
营收规模缩减三成,换来了净利率的微幅提升。随着燕文物流于 2026 年 5 月 25 日向联交所主板递交申请,由申万宏源融资独家保荐,德勤审计,弗若斯特沙利文担任行业顾问,其财报质量与商业模式再次成为市场关注焦点。
◆ 1、先看那条没人画出来的线
一家公司 2023 年营收 94.83 亿元,次年骤降至 58.27 亿元,蒸发超 36 亿元,跌幅近四成。在跨境物流整体盘子仍在增长的背景下,这并非需求消失,而是客户结构剧变。
招股书第 197 页显示,2023 年燕文有 49.24 亿元收入来自同一客户,占比 51.9%。这家被称为“跨境电商第三方平台”的客户,在 2024 年初调整物流策略,将集中单一供应商模式改为分段运输,以控制成本和风险。燕文从总包方变为其中一段的服务商。
效应立竿见影:该客户贡献收入从 2023 年的 49.24 亿元,降至 2024 年的 12.69 亿元,再降至 2025 年的 5.58 亿元。占比从 51.9% 跌至 8.4%。营收崩塌的根源,在于对单一超大客户的过度依赖。
 燕文物流按客户类型划分的收入占比(本号据招股书第 197 页原表绘制)
◆ 2、撑住 2025 年的,是另一边的客户
失去大客户后,燕文通过拓展中小卖家填补空缺。招股书数据显示,跨境商户和中国品牌出海企业的收入从 2023 年的 34.85 亿元,增至 2024 年的 41.42 亿元,再到 2025 年的 58.24 亿元,三年翻番,占比从 36.7% 升至 87.1%。
客户数量从 33,048 家增至 36,813 家,增幅温和,但单客价值显著提升:平均每家客户贡献收入从 10.5 万元增至 15.8 万元。2025 年 66.87 亿元总收入中,58.24 亿元来自这三万多家中小客户。这一转型虽是被动的,但执行果断,成功填平了营收窟窿。
◆ 3、免税取消那年,北美确实多做了三成
2025 年美国取消 800 美元以下 de minimis 免税额度并关停 T86 清关通道,业界普遍看衰直发小包业务。然而,燕文北美业务逆势增长:收入从 2024 年的 25.84 亿元增至 2025 年的 33.97 亿元,涨幅 31.5%,占跨境快递比重回升至 59.2%。
同期欧洲收入增长 16.5%,其他地区基本持平。燕文 2025 年的增量主要源于北美。尽管面临政策利空,其寄往美国的包裹量达 8,020 万件,在中国第三方 B2C 跨境物流服务商中排名第二,市占率 1.4%。
◆ 4、一年砍掉 65% 的非专线包裹
北美增长的反差源于包裹结构的优化。招股书第 203 页显示,2025 年燕文专线包裹占比达 96%,较上年的 88% 大幅提升。通过计算可知,非专线包裹(主要为邮政渠道轻小件)从 1,270 万件锐减至 446 万件,降幅 65%。
随着低价邮政通道关闭,客户转向时效更稳、价格适中的专线服务。这也带动了单件收入从 43.9 元涨至 47.7 元,涨幅 8.7%。包裹量增 12.9% 乘以单价增 8.7%,恰好对应跨境快递服务收入 22.7% 的增速。
◆ 5、跑赢大盘的那 17 个百分点,从哪来
2025 年中国运往美国的跨境电商包裹市场整体增速为 14.5%,而燕文增速达 31.5%,超出大盘 17 个百分点。这可能源于抢占同行份额、加墨市场的高增长,或第三方物流相比自营物流更快的出清速度。
由于招股书未拆分北美单国数据及第三方与自营比例,具体原因难以量化拆解。但可以确定的是,燕文在北美市场的增速是大盘的 2.2 倍,展现了较强的抗压能力。
◆ 6、利润这本账,先看税的成色
燕文 2025 年净利润从 4,967 万元翻倍至 1.06 亿元。这并非得益于税务优惠,相反,所得税开支从 762 万元激增至 4,699 万元,多缴纳近 4,000 万元。2023 年的一次性所得税抵免已结束,2025 年实际有效税率高达 30.7%。
| 项目 | 2024 | 2025 | 变动 |
|---|---|---|---|
| 除税前利润 | 5,729 | 15,331 | +167.6% |
| 所得税开支 | 762 | 4,699 | 多交 3,937 万 |
| 年内利润 | 4,967 | 10,632 | +114.1% |
税前利润增长 168%,净利增长 114%,差额主要由税负增加导致。这表明燕文的利润改善完全源自经营端,无任何税务套利空间。
◆ 7、8,600 万毛利,怎么变成 1.06 亿净利
2025 年毛利增加 8,600 万元,税前利润增加 9,602 万元。费用端分销、行政及财务成本合计增加约 1.6 亿元,信贷减值及其他损失也有所增加。
| 项目 | 2024 | 2025 | 对利润的影响 |
|---|---|---|---|
| 毛利 | 37,598 | 46,197 | +8,600 |
| 其他收入 | 1,057 | 638 | −419 |
| 其他收益和损失 | -3,905 | -4,464 | −559 |
| 预期信贷减值 | -1,488 | -2,256 | −768 |
| 分佔联营公司业绩 | -258 | 0 | +258 |
| 联营公司投资减值 | -173 | 0 | +173 |
| 物业、厂房及设备减值 | -4,210 | 0 | +4,210 |
| 分销及销售开支 | -4,999 | -5,375 | −376 |
| 行政开支 | -13,066 | -14,117 | −1,051 |
| 研发开支 | -4,325 | -3,935 | +391 |
| 财务成本 | -501 | -688 | −187 |
| 小计 | +10,271 |
 2025 年与 2024 年各项对税前利润的贡献(本号据招股书第 185 页测算)
利润增长的关键在于 2024 年计提了 4,210 万元的物业、厂房及设备减值,而 2025 年无需再提。这笔一次性节省弥补了费用增加的缺口。此外,核心业务跨境电商快递服务毛利率从 7.2% 提升至 8.7%,贡献了主要毛利增量。
◆ 8、一块新业务在亏,一块老业务也转亏
燕文大力发展的美国本土派送业务,2025 年收入 3.85 亿元,覆盖全美 70% 人口,但毛亏损额从 1,594 万元扩大至 3,096 万元。尽管毛利率从 -17.5% 改善至 -8.0%,但规模扩张导致绝对亏损额增加。
另一方面,“其他跨境服务”老业务收入腰斩至 5.65 亿元,毛利由正转负,亏损 519 万元。两块业务合计毛亏 3,615 万元,拖累了整体表现。若剔除这两块,主业毛利率实则更高。美国业务作为“第二增长引擎”,尚未实现盈亏平衡。
 招股书第 185 页合并损益表原文,注意「[編纂]開支」一行
◆ 9、成本里 94% 是买运力,这是护城河还是死穴
燕文 2025 年销售成本中,运输成本占比高达 94%,人工和操作成本仅占不到 5%。这种高度依赖外部运力的模式,导致其缺乏定价权,毛利率提升主要依靠拼货效率和规模效应。
虽然净利率仅 1.6%,但凭借高资产周转率(3.5 倍)和权益乘数(2.53 倍),ROE 达到 14.1%。这是一种典型的薄利多销模式,脆弱性在于对周转速度和运价波动极其敏感。一旦周转放缓或运价上涨,ROE 将迅速下滑。
 燕文物流整合的货运航空运力
◆ 10、行业第二,市占 1.8%,前五加起来 8.1%
2025 年中国前五大第三方 B2C 跨境电商物流服务商市占率合计仅 8.1%,燕文以 1.8% 位列第二。相比之下,国内快递前八家市占率超 85%。跨境物流行业极度分散,门槛在于资源整合能力而非技术壁垒。
| 排名 | 公司 | 收入 | 市占率 |
|---|---|---|---|
| 1 | A 公司(招股书匿名) | 约 112 亿 | 3.4% |
| 2 | 燕文物流 | 57 亿 | 1.8% |
| 3 | B 公司(匿名) | 43 亿 | 1.3% |
| 4 | C 公司(匿名) | 36 亿 | 1.1% |
| 5 | D 公司(匿名) | 约 17 亿 | 0.5% |
| 合计 | 前五大 | 265 亿 | 8.1% |
行业集中度低既是机会也是陷阱。提升份额需依靠价格战,但在低毛利环境下难以持久。竞争优势最终归结于运营效率:谁能更高效地拼货、更顺畅地处理清关。
◆ 11、直发这条赛道,正在被海外仓追平
尽管直发模式受政策冲击,但数据显示其并未消亡。2025 年直发市场规模 3,252 亿元,占比 51.3%;海外仓规模 3,092 亿元,占比 48.7%。预计 2026 年两者将持平,此后海外仓可能略占上风,但长期看将是五五开的格局。
| 年份 | 直发 | 占比 | 海外仓 | 占比 | 合计 |
|---|---|---|---|---|---|
| 2021 | 2,268 亿 | 56.0% | 1,783 亿 | 44.0% | 4,051 亿 |
| 2024 | 2,878 亿 | 53.1% | 2,541 亿 | 46.9% | 5,419 亿 |
| 2025 | 3,252 亿 | 51.3% | 3,092 亿 | 48.7% | 6,344 亿 |
| 2026E | 3,653 亿 | 50.1% | 3,644 亿 | 49.9% | 7,297 亿 |
| 2030E | 5,406 亿 | 49.8% | 5,455 亿 | 50.2% | 10,861 亿 |
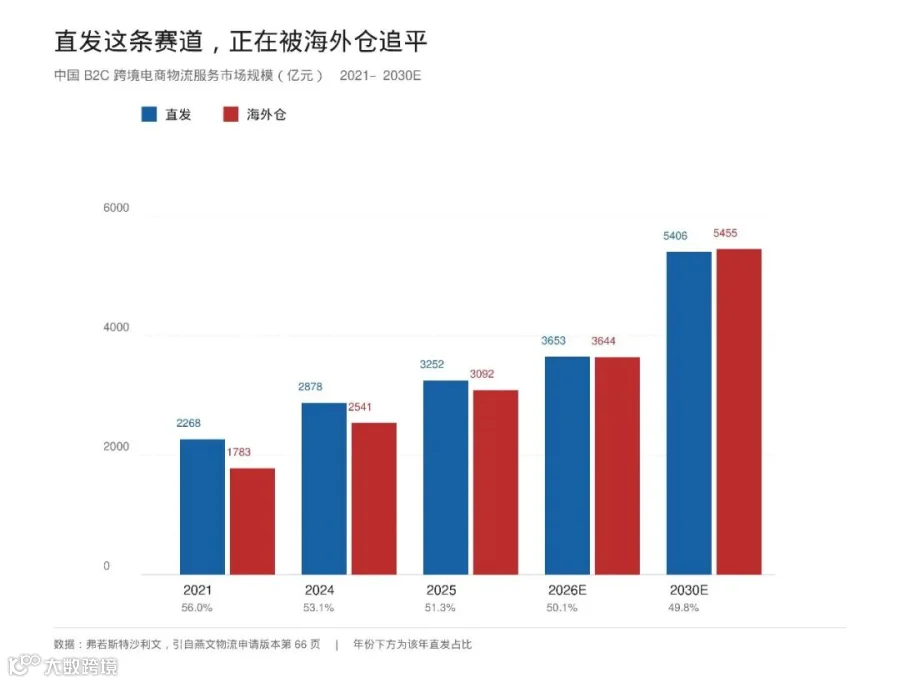 直发与海外仓市场规模走势(本号据弗若斯特沙利文数据绘制)
燕文通过专线替代邮政、商户替代平台,守住了直发阵地的存量份额。但直发整体占比下降的趋势不可逆,行业正向海外仓与直发并重的双轨制演变。
◆ 12、第三次敲资本市场的大门
燕文物流曾于 2020 年启动 A 股上市辅导,2023 年在过会前夕因家族股权安排主动撤回材料。经过三年沉淀,包括与沃尔玛合作、完成 C 轮融资等,于 2026 年转战港股。六年三次尝试,折射出其资本之路的曲折。
 燕文物流跨境干线运输与港口作业场景
◆ 13、最直接的参照物是隔壁那两家
港股同类公司泛远国际和乐舱控股估值逻辑失真:前者因净利微薄导致市盈率虚高,后者因出售船舶获得大额非经常性收益掩盖主业疲软。燕文利润来源纯粹,无资产处置干扰,理应获得一定溢价。
| 公司 | 市值 | 2025 及 26H1 净利 | 自己算的市盈率 | 这个倍数能不能用 |
|---|---|---|---|---|
| 泛远国际 | 4.53 亿元 | 一年半合计 1,003.7 万 | 约 45 倍 | 不能用。净利接近零,分母太小 |
| 乐舱控股 | 23.44 亿元 | 26H1 净利 1.70 亿 | 约 7 倍 | 不能用。九成利润来自卖船 |
鉴于燕文净利率低但利润质量高,给予 15-25 倍 PE 较为合理,对应市值约 15.9 亿至 26.5 亿元人民币。这一估值区间高于港股传统物流股,反映了其干净的盈利结构,但也受制于极低的净利率水平。
◆ 14、这次的钱要投什么,招股书只说了方向
募资用途主要包括全球网络扩张、研发升级、人才储备及营运资金。其中,美国本土网络的持续投入是重点。目前美国业务仍处于亏损状态,募资很大程度上是为这块“在建工地”输血,以期未来实现盈亏平衡。
◆ 15、还有几件我确实没核清的事
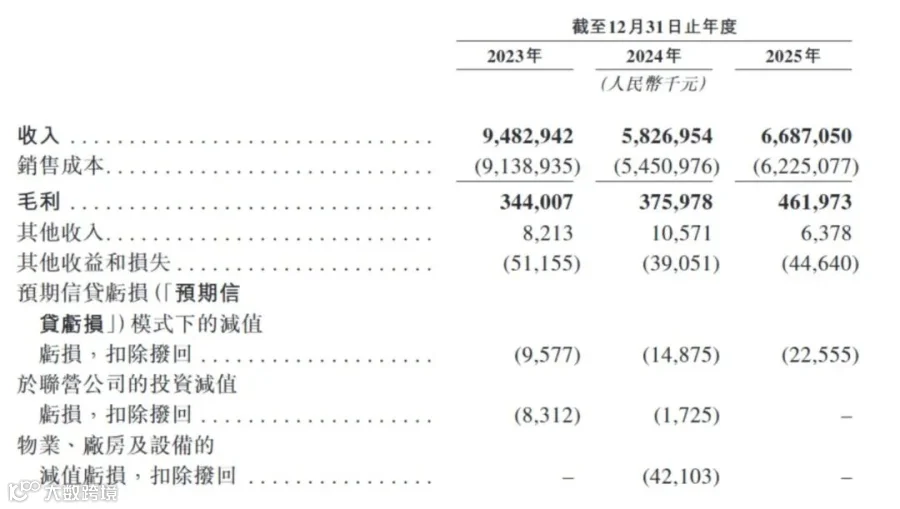 招股书第 184 页损益表上半段,含「物业、厂房及设备减值」4,210 万元
首先,北美数据未拆分至美国单国,严格来说无法断定美国市场确切增速。其次,专线具体涨价幅度缺乏微观数据支撑。最关键的是,2025 年毛利率提升中有多少源于运价下行环境,尚属黑箱。若 2026 年运价回升,净利可能回落。
◆ 16、最后一件事:两种死法
跨境物流行业存在两种典型失败模式:海外仓模式死于库存积压与现金流断裂(如环球易购);直发模式死于垫资压力与坏账(如众多中小货代)。燕文两头下注,既做直发又建海外仓,需同时防范两种风险。
燕文的核心资产已从单一平台大客户转变为 36,813 家中小客户。虽然收入规模缩减,但客户结构更健康。从“卖力气”到“斗智”,燕文正处于转型关键期,其未来取决于美国重资产网络何时能停止失血,以及在低毛利常态下能否持续通过精细化运营挤出利润。
你做直发,这两年专线的价格是涨了还是跌了?欢迎留言交流。

刘智勇
江湖人称:炮哥 Paul 老刘
海贸会创始人
写文字是炮哥的业余爱好,做跨境电商的IT服务才是炮哥的主业
2010 · 创立海贸会社群,取名于"Hi, WTO",致敬中国加入WTO带来的外贸发展机遇。
2011-2018 · 每年举办一届中国跨境电子商务大会暨海贸会年会
2014 · 发起成立深圳市跨境电子商务协会
2015 · 发起成立广东省跨境电子商务协会
2019-2020 · 举办2届中国科技品牌出海大会
2018至今 · 专注企业出海实战运营和AI技术赋能
参考数据来源
· 燕文物流股份有限公司:港交所主板上市申请版本(第一次呈交),2026-05-25,全文 381 页
· 泛远国际控股(02516.HK)、乐舱控股(02490.HK):两公司在港交所披露的 2026 年半年度报告
· 弗若斯特沙利文:中国 B2C 跨境电商物流服务市场规模测算(引自上书行业概览章)
· 亿邦智库施玮《年入 67 亿、净利翻倍:从燕文招股书重估跨境直发赛道长期价值》,2026-10-23(原文见亿邦动力网)
· 港交所行情数据(总市值/市净率),截至 2026-10-26 收盘