

概述
智能移动机器人是以机载计算与控制单元为核心,融合多种算法和感知技术的机器人系统。其具备自主导航、路径规划、避障、决策及多机协同等能力,能在复杂场景中完成运输、搬运、拣选和配送等任务。按形态与功能可分为自主移动机器人(AMR)、叉取式机器人和室外移动机器人;按应用场景则分为工业、仓储及商业用智能移动机器人。

市场政策
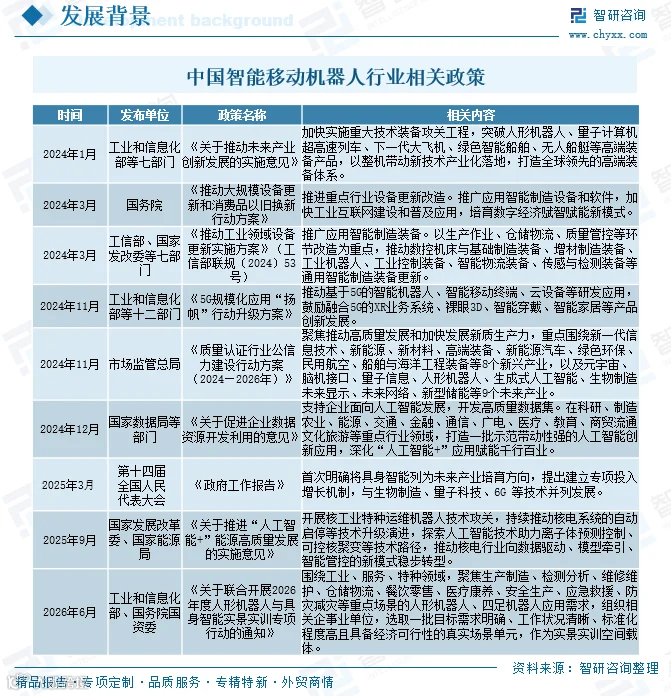
我国高度重视机器人产业发展,相继发布《关于推动未来产业创新发展的实施意见》《推动大规模设备更新和消费品以旧换新行动方案》《推动工业领域设备更新实施方案》《5G规模化应用“扬帆”行动升级方案》等多项政策文件。这些政策为智能移动机器人行业提供了良好的制度环境,有力支持、鼓励和规范了行业发展。

产业链分析
我国智能移动机器人已形成从核心零部件、整机制造到系统集成与终端应用的完整产业链。
- 上游:主要包括控制器、传感器、伺服电机、减速器、芯片、电池等核心零部件与基础硬件供应商。
- 中游:涵盖智能移动机器人的研发、设计与生产环节。
- 下游:主要为应用市场,分为工业、仓储及商业三大类。其中,工业场景对精度、响应速度和可靠性要求最高,是当前最主要且稳定的需求来源。

2025年全球智能移动机器人下游需求结构呈现“工业主导、仓储与商业协同发展”特征:
仓储与商业合计占比约58.44%,表明需求正从单一工业制造向多元场景扩展,为行业规模化增长奠定基础。

发展现状
全球市场:技术驱动规模高速扩容
近年来,多模态大模型、强化学习及多传感器融合等AI技术的快速发展,显著提升了机器人的自主导航、避障及多机协同能力,使其从固定任务编程走向跨场景泛化。同时,硬件供应链成熟、关键零部件本地化及开源算法迭代降低了开发门槛与成本。加之全球劳动力短缺及各国政策支持,共同驱动市场规模扩张。据统计,2025年全球智能移动机器人市场规模达486亿元,同比增长38.1%。

国内市场:多重因素推动产业持续扩张
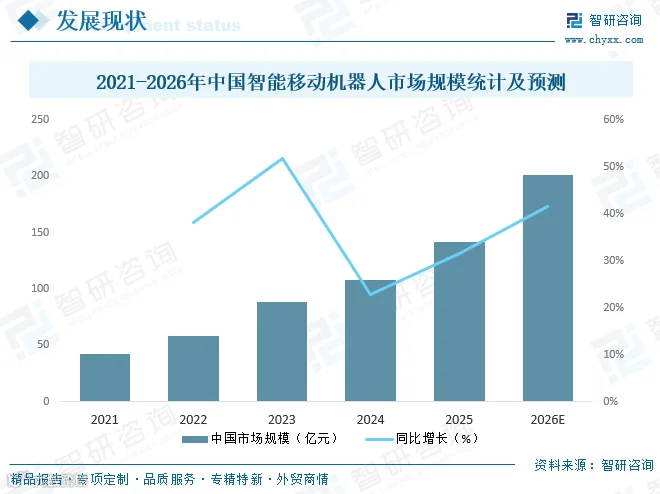
国内制造业智能化转型深化,电子、汽车、新能源等高端制造赛道需求稳步扩容;电商与物流扩张带动仓储需求放量;商业服务场景应用边界不断拓展。此外,劳动力成本上升及人口老龄化加剧了企业“机器换人”的内生动力。凭借成本优势、供应链整合能力及快速工程响应能力,本土厂商加速迭代解决方案并布局出海。2025年我国智能移动机器人市场规模达142亿元,同比增长31.5%。

竞争格局
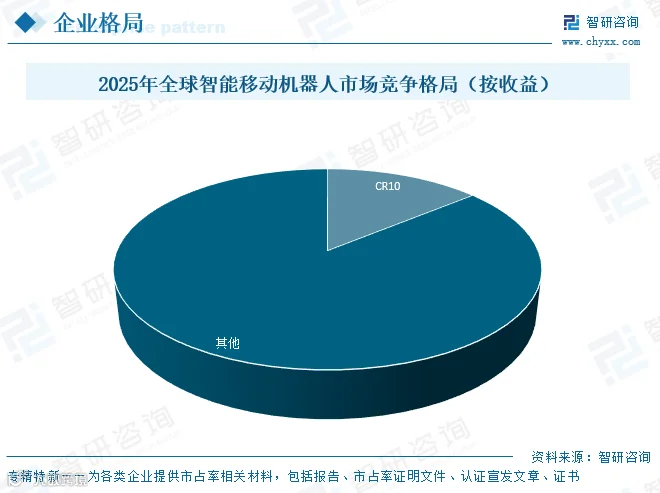
全球智能移动机器人市场竞争高度分散,集中度极低。2025年前十大厂商合计市场份额(CR10)仅为14%,其余86%由大量中小厂商、区域性企业及新进入者占据。
这种碎片化格局源于下游应用场景多样且定制化需求显著,单一厂商难以形成垄断。随着行业处于快速成长期,技术迭代吸引新玩家进入,竞争格局尚未定型。未来,具备核心技术、全栈解决方案、供应链整合及全球化交付能力的厂商有望扩大份额,中国制造商凭借成本效益和工程执行能力,在全球竞争中的地位日益重要。
发展趋势
1. AI大模型与多模态感知深度融合,推动机器人从“预设执行”走向“自主智能”
人工智能技术将深度渗透至感知、决策、规划和控制环节。结合多模态感知、模仿学习和强化学习,机器人将摆脱对固定程序和结构化环境的依赖,具备更强的泛化、持续学习和自我优化能力,适应动态复杂场景。具身智能与移动机器人平台的结合,将催生轮式人形机器人、移动操作机器人等新形态,降低二次开发成本,加速商业化落地。
2. 应用场景从工业主导向工业、仓储、商业全场景协同拓展
工业场景仍是核心需求来源,尤其在高端制造领域。同时,仓储物流和商业服务将成为重要增量。仓储端受电商和第三方物流带动,自动化需求上升;商业端覆盖零售、酒店、公共服务等,机器人承担配送、清洁、引导等任务。智能移动机器人将演变为可重复使用、可扩展的通用移动平台,通过软硬件一体化解决方案满足多元化需求。
3. 产业链平台化、模块化与智能化,推动规模化部署和成本持续下降
竞争焦点将从单机性能转向核心技术平台、供应链体系和系统集成能力。核心零部件本地化和软硬件架构模块化将降低研发与部署成本,缩短交付周期。统一的技术平台支持算法、底盘和软件系统的复用,加快产品迭代。多机器人协同调度和群体智能技术的发展,将推动从独立单机应用向全设施自动化系统转变。商业模式也将向“硬件+软件+解决方案+服务”的综合交付转型。
● 以上数据及信息可参考智研咨询(www.chyxx.com)发布的《中国智能移动机器人行业市场运行态势及投资前景研判报告》。