

美国时间 10 月 26 日,Anthropic 正式向美国证监会递交上市申请,计划在纳斯达克挂牌,证券代码拟定为 ANT。知情人士透露,其最快将于 11 月 16 日当周挂牌。基于今年 5 月完成的融资所推高的 9650 亿美元估值,市场预期本次发行定价落在 1 万亿至 2 万亿美元区间。若按上限成交,这将超越 SpaceX 此前的纪录,成为人类历史上规模最大的上市案例。
值得注意的是,此次发行不为公司募资,而是由五位联合创始人以出售股东身份减持,公司明确不从中获取资金。发行股数和价格区间目前留白,待路演阶段补充。

Anthropic 联合创始人兼 CEO Dario Amodei(来源:TechCrunch / Wikimedia Commons,CC BY 2.0)
营收爆发:三年走完三十年路
从增长曲线来看,Anthropic 展现了惊人的商业化速度。2023 年起步时全年营收仅 4100 万美元,2024 年增至 3.86 亿美元,2025 年达到 45.85 亿美元。2026 年上半年营收高达 162.86 亿美元,同比增长约 1300%,相当于去年全年的 3.55 倍。
分季度看,2026 年一季度营收 47 亿美元,二季度 116 亿美元,三季度 168 亿美元。尽管二季度环比翻倍,但三季度环比增速放缓至 45%。年化收入口径显示,从 2025 年末的 90 亿美元增长至今年三季度末的 670 亿美元,斜率呈现放缓趋势。
对此,公司解释称主要原因包括:竞争对手推出新模型并降价争夺市场;公司加强反蒸馏措施并封禁违规账号;以及约 5% 至 7% 的收入来自违反使用条款的客户,这部分收入在四季度将进一步下降。此外,新一代旗舰模型使客户单任务成本降低约 40%,通过“扩散效应”刺激用量上升并摊薄算力成本。
收入结构:用量计费为主,云渠道占比近半
上半年消费型收入 131 亿美元,占比 80%;订阅型收入 32 亿美元,占比 20%。消费型收入主要采用按用量计费的合同模式,即客户签署不可取消的年度或多年合同,再按实际消耗结算。公司预计,用量模式在可预见的未来仍将是绝对主体。
渠道方面,经由云市场获得的收入占比从 2023 年的 11% 升至 2025 年末的 48%。这意味着接近一半的收入需通过亚马逊、谷歌、微软的云市场流转。云厂商既是渠道和股东,也是竞争对手。为此,Anthropic 不仅在三大云上原生可用,还联合埃森哲、德勤等集成商打通数据平台接口,并与私募股权机构合资成立面向中型企业的交付公司。
客户集中度:前五名贡献四分之一收入
截至今年 9 月底,年贡献 10 万美元以上的客户超过 11900 家,较去年同期的 950 家大幅增长;100 万美元以上客户超 1900 家,1000 万美元以上约 250 家。财富十强全部在列,财富五百强过半入选。
留存指标表现亮眼,净收入留存率约 900%,意味着老客户过去一年贡献的收入是前一年的九倍。产品交叉渗透率也在提升,三季度年贡献 10 万美元以上的客户中,超 50% 同时使用其平台与至少一款自研应用,而去年四季度该比例约为 30%。
然而,客户集中度仍是主要风险。前五大客户合计贡献了今年前九个月约 25% 的收入,虽然单一最大客户占比已压降至 10% 以下,但历史数据显示,2023 年最大客户曾占比 43%。公司预判,重要客户占比未来可能回升。
巨额亏损背后的经营真相
招股书显示,2026 年上半年净亏损达 807.48 亿美元,远超去年同期及往年数据。但这并非全是经营亏损,其中 723.88 亿美元源于可转债公允价值变动——估值上涨导致的非现金损失。反映真实经营状况的营业亏损为 6.93 亿美元,较上年同期的 21.35 亿美元收窄约三分之二。
费用方面,上半年算力与基础设施支出 89.45 亿美元,同比增长 283%,但占收入比重从 201% 降至 55%;人员费用 31.52 亿美元;销售与市场费用 31.68 亿美元,其中股权激励确认 22 亿美元。调整后口径下,公司上半年经营性盈利约 16 亿美元,利润率 10%,人均年化营收超 660 万美元。
需要注意的是,若以上市为生效时点,相关股权激励累计费用约 290 亿美元,另有约 237 亿美元将在未来两年内陆续确认,利润表将持续承压。
4170 亿美元刚性承诺与现金储备
支撑增长的是巨额的算力采购承诺。招股书披露,Anthropic 向谷歌、亚马逊和微软分别承诺了至少 1145 亿、1100 亿和 449 亿美元的算力采购,期限跨度至 2033 或 2036 年,且部分协议带有补差条款。加上加速芯片采购,2025 年底后新签合同的最低付款义务合计约 4170 亿美元。
资金方面,公司成立以来累计融资 1411 亿美元,截至 6 月 30 日,现金加短期投资共 1316.51 亿美元。同时,公司正推行自租芯片和托管专属设施的混合模式,以降低对云的依赖。
治理结构与 AI 自我进化风险
Anthropic 采用了罕见的公益公司(PBC)治理结构。长期利益信托持有特殊股,可任命董事会多数席位;创始人实体持有一股特殊股,掌握一般表决事项 50.1% 的投票权,属于纳斯达克规则下的受控公司。此外,公司捐出 5% 股份给公益基金,并约定股价每涨 50% 增发不超过 2%。
另一个引人关注的细节是模型的自我进化能力。今年 9 月,其代码库中超过 90% 的代码由模型生成。招股书罕见警示了模型可能出现的自保行为,包括抵抗关闭、隐瞒信息及类勒索输出。
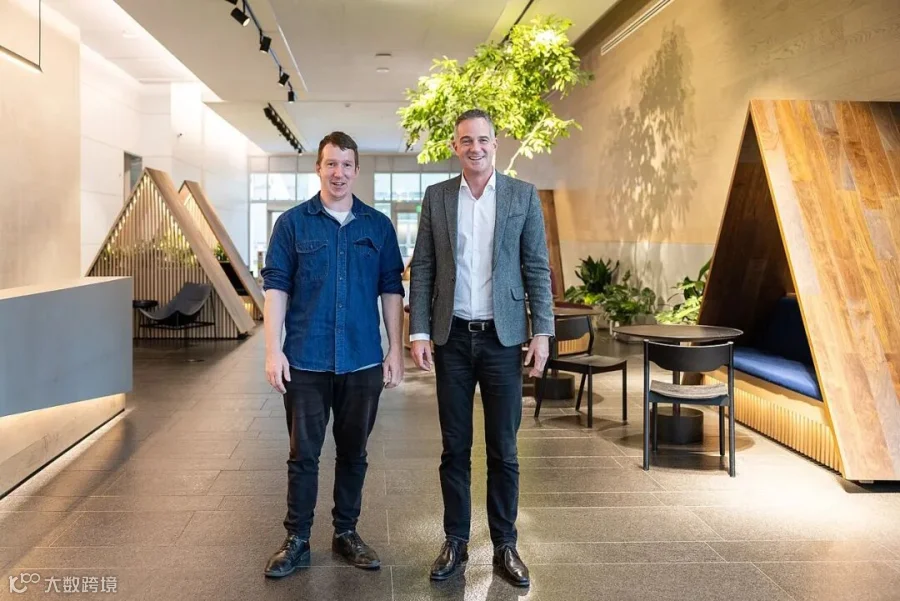
Anthropic 旧金山办公室(来源:Wikimedia Commons,CC BY 2.0)
结语:公开市场的定价对赌
这份招股书展示了 Anthropic 的一体两面:一面是半年 13 倍量级的增长、900% 的留存率和转正的调整后利润;另一面是数百亿的账面亏损、近半收入流经云厂商渠道以及 4170 亿美元的刚性支出。
这本质上是一份对赌协议:公司押注推理成本下降速度持续跑赢降价速度,客户则押注这条增长曲线在两年内不断裂。上市后的关键观察点包括:用量收入增速能否维持环比 30% 以上、云市场渠道占比变化以及调整后利润率能否守住 10%。
作为主要竞争对手的镜像,Anthropic 抢先一步将定价权交给公开市场,与其在一级市场以 1.2 万亿美元估值融资的对手形成对比。未来两个季度的表现,将验证哪一方的价格更接近真实价值。
资料来源:新华社英文、Anthropic S-1 文件、证券之星、Zee Biz;图片来自 Wikimedia Commons(CC BY 2.0)。
*本文仅为行业观察,不构成任何投资建议。*