

近日,半导体研究机构SemiAnalysis发布《Datacenters 2027: The Year of Acceleration》报告。报告预测,2027年中国大陆以外市场新增数据中心IT容量将达约51.2 GW,较2026年的25 GW增长超一倍,较2025年的15.6 GW增长超两倍。这一增量几乎相当于截至2024年底全球(不含中国大陆)历年累计建成的数据中心总容量。
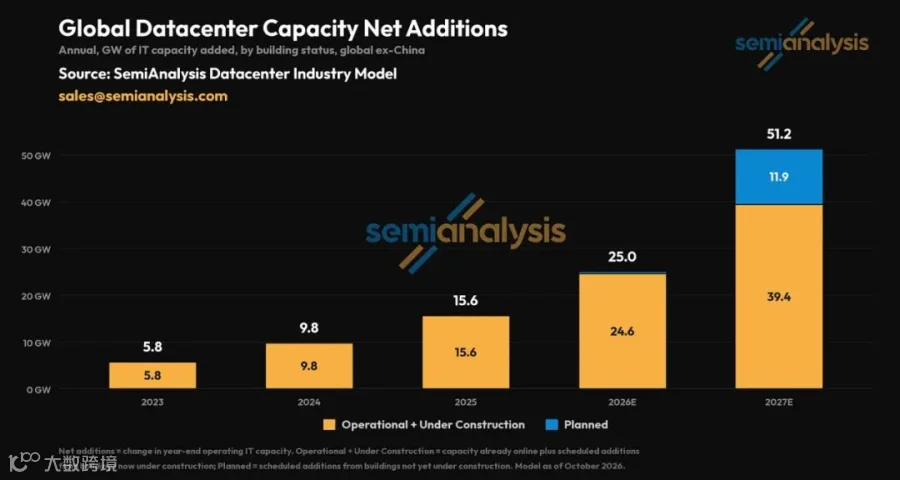
SemiAnalysis将2027年定性为AI数据中心建设的“加速之年”,并通过卫星图像、租赁合同金额及自建开工量三项核心指标,有力回应了市场关于“AI基建能否如期交付”的质疑。
三大证据印证51 GW产能落地
针对“规划不等于交付”的市场疑虑,SemiAnalysis提供了详实的数据支撑。
卫星图像:超24.3 GW处于施工后期
卫星图像显示,全球已有超过24.3 GW的数据中心容量分布在约40个园区,处于“施工后期阶段”。这些项目多数完成度已过半,外部冷却与电气设备安装完毕,预计将在2027年内交付。值得注意的是,这40个园区仅是数百个进入后期施工阶段站点中的一小部分。

△全球已有超过24.3 GW的数据中心容量分布在约40个园区,处于“施工后期阶段”

△三个AI数据中心园区,建设前与建设后对比
万亿租约:资本先行信号明确
合同层面数据显示,2026年初至今,全球已签署具有法律约束力、不可取消的数据中心租约金额略低于1万亿美元。由于开发商通常在未锁定客户前仅投入项目预算的5%至10%,大规模预租协议的签署被视为债务融资到位和建设推进的关键先行信号。

目前,Meta、AWS、微软、谷歌、英伟达、AMD、Anthropic与OpenAI等均寻求吉瓦级租赁,甲骨文在2025年下半年也完成了约4.5 GW的租赁交易。
自建开工量:呈抛物线式增长
追踪数据显示,美国超大规模云厂商季度开工兆瓦数呈“抛物线式增长”。报告指出,“美国超大规模云厂商的数据中心建设规模从未如此之大”。

市场分歧:51 GW还是25 GW?
SemiAnalysis报告发布之际,正值市场对AI基建热潮持续性的争论白热化阶段。在2026年9月的All-In峰会上,Altimeter Capital创始人Brad Gerstner曾质疑SemiAnalysis此前43 GW的预测“过于激进”,认为2027年实际交付量将接近25 GW。但Gerstner的观点主要聚焦美国市场,而SemiAnalysis的最新预测覆盖更广泛的地域范围。
对此,SemiAnalysis回应称:“我们关注事实,而非叙事。”报告承认电力、劳动力、供应链和资本约束确实存在,但强调巨型数据中心正在建设中且许多项目按时推进。例如Crusoe在得克萨斯州阿比林的项目、AWS在印第安纳州的项目以及QTS/微软在佐治亚州的巨型园区,均是支撑GPT-6等前沿模型训练的实际算力设施。
模块化施工提速,电网成关键瓶颈
2027年数据中心容量翻倍在工程上的可行性,部分归功于建造方式的变革。
“乐高数据中心”压缩工期
SemiAnalysis将当前模式称为“乐高数据中心”:电气室和液冷系统在工厂预制为重达5万磅的模块,与现场土建并行。以一座50 MW的AI数据大厅为例,传统建造需22个月,全模块化方案可压缩至14个月(不含审批)。节省的八个月时间对芯片所有者而言价值约2亿美元,因为GPU通电即产生租金,而空置机房则在持续折旧并累积利息。
新加坡运营商DayOne的案例显示,其工期已从超过18个月压缩至约9个月。据估计,模块化施工最多可减少63%的现场人力需求。

表后发电解决并网难题
模块化压缩的是机房外壳建造时间,而非电网接入速度。微软放弃伦敦附近50 MW数据中心租约的案例表明,一栋建成的数据中心只有建筑、电力和芯片三者齐备才算真正“上线”。
SemiAnalysis判断,发电问题“已大体得到解决”。开发商正加速部署燃料电池、翻新燃气轮机乃至卡车引擎等“表后发电”设备,以绕过并网延迟。北美数据中心正疯狂抢购自建发电设备,“现场发电”累计预订量从2024年初近乎零飙升至2026年8月的75 GW,呈现指数级爆发。供货供应商数量也从最初几家扩展至22家。
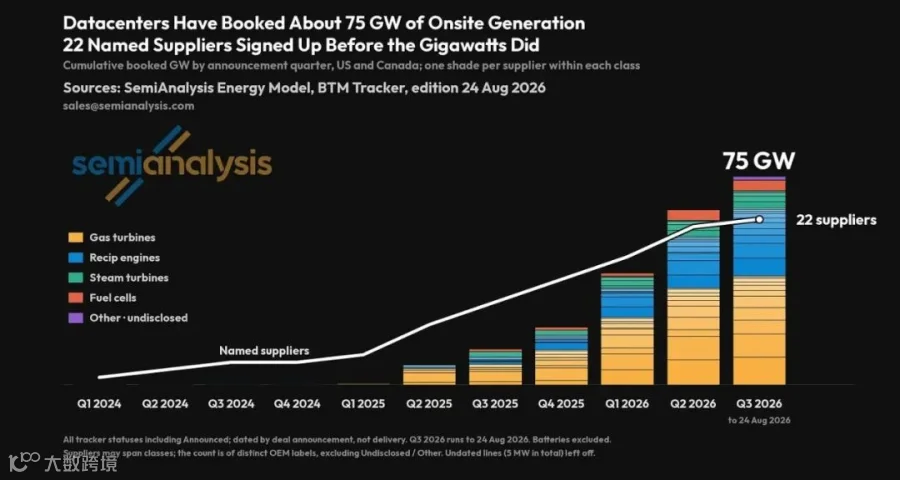
在众多发电方案中,燃气轮机是绝对主力;往复式发动机和燃料电池在2026年的增量中占比显著提升。
美国仍是增量主力,非美地区紧随其后
从地理分布看,SemiAnalysis拆解了2023年至2028年全球(不含中国)数据中心IT容量的净新增情况。

数据显示,非美地区数据中心容量在2023-2025年稳步增长,2027年将出现爆发式增长,由2026年的6.9 GW增至13.2 GW。同时,全球(不含中国大陆)数据中心容量在2027年将跃升至38 GW。进入2028年,受美国国内基建与电力约束溢出效应影响,非美地区份额将从26%反弹至35%。
下一瓶颈:从电力回归芯片
报告指出,随着电力与建设约束逐步缓解,2027至2028年,半导体芯片与高带宽内存(HBM)将重新成为首要瓶颈。这不仅回应了市场对“算力过剩”和“存储芯片过剩”的担忧,更揭示了新的供需逻辑。
SemiAnalysis认为,算力供给增加不等于需求饱和。相反,AI推理成本下降将加速自主代理、企业应用、机器人及实体AI的普及,更低成本将解锁此前不具备经济可行性的新应用场景,进而催生新一轮算力与存储芯片需求。
小结
若2027年全球(不含中国大陆)51.2 GW数据中心单年交付量如期兑现,意味着每增加1 GW容量所对应的GPU、HBM、网络交换设备、液冷系统、电源设备与电力基础设施需求将在当年集中释放。提供算力、内存、网络与电力供应的供应链企业将成为主要受益者。
然而,仍需持续跟踪两个关键点:一是24 GW施工后期产能能否在2027年真正转化为“通电且联网”的可用算力;二是算力芯片与内存供给能否跟上节奏,避免成为新的卡点。