

墨西哥进口合规又有新变化。
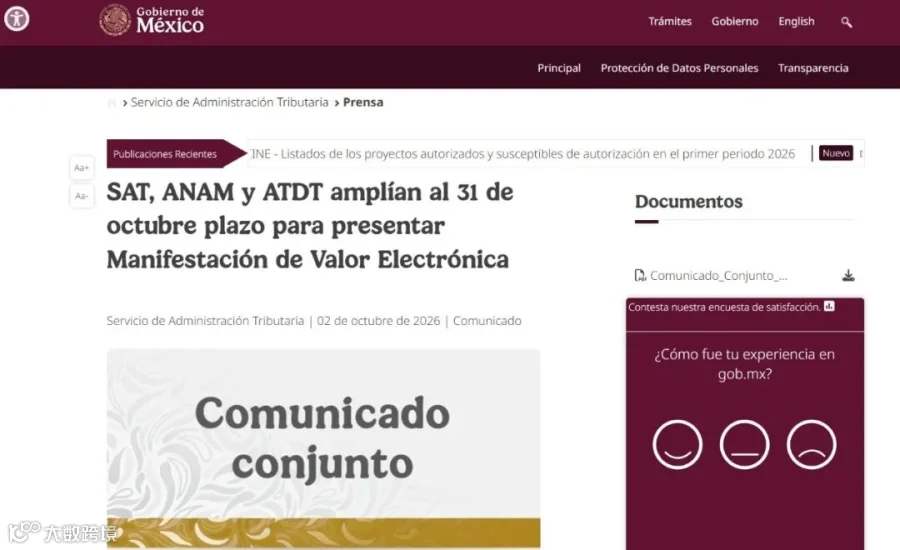
2026年10月2日,墨西哥税务管理局(SAT)、国家海关署(ANAM)及数字化转型与电信部(ATDT)联合发布公告,将电子货值申报(Manifestación de Valor Electrónica,简称 MVE)的过渡期限延长至10月31日。自11月1日起,相关申报将根据货物适用的海关监管制度分阶段实施,最后一批计划于2027年1月15日开始执行。
这意味着,墨西哥进口企业获得了更多系统和流程调整时间,但并不意味着可以暂时搁置合规准备。
对于正在布局墨西哥市场的中国企业、跨境电商卖家以及当地进口商而言,这次调整究竟意味着什么?哪些业务需要优先关注?现在又应该准备哪些资料?
本文结合墨西哥官方公告,带你逐项梳理。
01
MVE是什么?为什么进口企业需要关注?
MVE,全称 Manifestación de Valor Electrónica,即电子货值申报。
简单来说,它是墨西哥进口环节中,用于向海关申报货物海关估价相关信息的电子化文件。申报内容涉及进口货物的价值,以及支撑该价值判断的相关交易信息和文件。
根据墨西哥海关法及《2026年外贸通则》(RGCE)第1.5.1条相关规定,进口环节的货值申报并不是一项全新的义务。此次政策调整的重点,在于相关信息通过电子系统提交的实施安排,以及不同海关监管制度对应的生效时间。
为什么这件事值得重视?
第一,货值申报关系到进口申报信息的一致性。
货物的交易价格、合同信息、付款凭证及相关费用,需要与实际交易情况相匹配。资料之间存在差异,可能增加海关审核、补充说明及后续核查的难度。
第二,电子化申报意味着企业需要调整内部流程。
过去依赖邮件、表格或人工传递资料的企业,需要重新梳理信息收集、文件归档、申报授权和与报关服务商之间的协作方式。
第三,申报责任不能简单交给报关行就不再关注。
报关代理可以协助处理相关手续,但进口企业仍需要明确自身应承担的义务,并确保提交的信息及资料真实、完整、准确。
因此,MVE不只是一个系统操作问题,更涉及企业的采购、销售、财务、物流和报关等多个环节。
02
重要时间表:不同海关监管制度,实施日
期不同
根据墨西哥官方于2026年10月2日发布的联合公告,MVE将按照货物适用的海关监管制度分阶段实施。
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
资料来源:墨西哥 SAT、ANAM、ATDT 于2026年10月2日发布的联合公告。
官方公告原文:
https://www.gob.mx/sat/prensa/sat-anam-y-atdt-amplian-al-31-de-octubre-plazo-para-presentar-manifestacion-de-valor-electronica
这里有两个时间节点尤其值得关注:
2026年10月31日: 现行过渡安排的截止日期。
2027年1月15日: 按照本次公布的时间表,正式进口制度开始实施电子货值申报要求的日期。
需要注意的是,2026年11月1日并不代表所有进口业务都在同一天进入新流程。企业应先确认自身使用的海关监管制度,再确定相应的准备期限。
对于通过墨西哥进口商、分销商或当地经营主体开展业务的中国企业,也不宜仅根据销售平台或商品类型判断适用日期,而应结合实际进口链路、进口主体及海关申报方式进行确认。
03
这次延期,企业需要关注哪些变化?
除了时间安排,官方公告还明确了几项与申报资料准备有关的便利措施。
1. 部分文件可随进口报关单提交
在符合公告所述条件的情况下,货物运输文件、原产地证明,以及能够证明已在海关保证金账户中提供担保的相关文件,无需再单独通过 VUTCE 系统重复传输,但应随对应的进口报关单(pedimento)提交。
这有助于减少部分文件的重复上传工作。
不过,不需要单独通过 VUTCE 传输,不等于不需要准备或保存相关文件。 企业仍应根据自身业务和适用规定,确保文件齐全并能够在需要时提供。
2. 相关合同信息可采用汇总格式提交
对于与 MVE 相关的合同信息,官方允许使用附件一中的 E15 格式提交合同的一般信息,无须将每一份合同都单独通过 VUTCE 系统上传。
这意味着企业可以借此重新梳理合同管理方式,提前明确哪些合同与进口交易相关,以及合同信息由哪个部门收集、核对和维护。
3. 电子化申报准备仍然需要推进
此次调整的目的,是为外贸业务参与者提供更多时间进行系统调整并熟悉新的操作方式。
延期和便利措施并不意味着货值申报义务被取消。企业仍需结合适用规则,确认申报内容、资料要求、授权方式及文件保存安排。
对于尚未建立标准化进出口资料管理流程的企业,这段过渡期更适合用来补齐内部管理短板,而不是等到最后期限临近再集中处理。
04
中国卖家需要特别注意:谁才是MVE的责
任主体?
这是实际业务中容易产生误解的地方。
并不是所有向墨西哥销售商品的中国卖家,都应直接被视为 MVE 的申报主体。
是否涉及这项义务,需要结合进口主体、交易结构、货物适用的海关制度及具体业务安排判断。
我们可以从以下三种常见场景理解。
场景一:通过墨西哥本地进口商销售商品
如果中国企业向墨西哥当地进口商供货,由当地进口商办理进口清关,那么应首先由相关业务方确认当地进口商承担的申报义务及适用日期。
中国供应商则应配合提供真实、准确的合同、商业发票、付款及其他交易资料,避免因资料不一致影响进口申报。
场景二:通过墨西哥本土公司进口并经营
如果中国企业已经设立墨西哥当地公司,并由该公司负责进口、仓储和销售,就需要重点核实该公司在具体交易中的进口主体身份,以及适用的海关监管制度。
建议当地公司与报关行、财税服务商共同梳理现有进口流程,明确资料提交、系统操作、文件保存和内部复核的责任分工。
场景三:通过跨境电商平台向墨西哥消费者销售
对于通过美客多等平台开展销售的企业,需要先厘清实际交易链路。
例如,商品由谁进口、谁负责清关、采用何种进口模式,以及平台、物流服务商和当地合作方分别承担哪些责任。
不能仅凭“开的是跨境店”或“开的是本土店”,就直接判断是否需要办理MVE。
平台店铺类型、卖家主体与实际进口申报主体之间并不一定完全相同。具体义务应结合真实业务结构及当地适用规定确认。
05
进口企业现在应该准备什么?这份清单建
议收藏
距离11月1日的首批实施日期已经很近。即使企业暂时不属于第一批,也建议尽早开展内部排查。
以下五项工作,可以作为企业与报关行、当地进口商及财税服务商沟通的起点。
1. 先确认自己的适用日期
不要只看新闻标题中的“11月起实施”。
建议企业整理目前涉及的进口业务,逐项确认:
货物采用什么海关监管制度?
相关业务由哪个主体办理进口?
该业务对应的MVE实施日期是什么?
是否存在多种进口模式并行的情况?
如果企业同时涉及临时进口、正式进口、保税仓储等不同模式,应分别核对,不能用一个日期覆盖所有业务。
2. 梳理货值申报所需的基础资料
建议至少检查以下资料是否能够及时取得,并与实际交易情况保持一致:
采购合同及相关补充协议;
商业发票及货物交易价格信息;
付款凭证及相关费用资料;
运输文件;
适用情况下的原产地证明;
与交易有关的其他合同、费用及支持性文件。
具体需要哪些资料,应根据交易情况及适用规定确认。以上清单是内部准备参考,并不代表每笔进口业务都必须提交全部文件。
3. 检查资料之间是否一致
资料齐全不等于资料没有问题。
企业可以重点核查:
合同、发票中的交易主体是否一致;
商品名称、数量及价格是否能够相互对应;
付款记录是否与相关交易相匹配;
运输及其他费用的处理是否合理;
涉及多个合同、订单或付款批次时,是否能够清晰追溯。
如果发现资料不一致,应及时与财务、采购、物流及报关团队沟通,确认差异原因并按适用规则处理。
不要为了赶时间,直接修改或补造与实际交易不符的文件。
4. 与报关行确认系统及授权安排
企业应尽早与当地报关行或报关代理确认:
MVE由谁负责准备及传输;
相关系统的操作权限和授权是否已配置;
哪些资料需要由企业提供,哪些可以由代理协助处理;
申报后如何获取、保存及核对相关记录;
如果发现信息错误,应通过什么流程进行更正。
如果企业目前主要依赖邮件、即时通信工具或人工表格传递资料,可以趁这次调整建立统一的资料清单和归档规则。
5. 明确内部责任分工
MVE相关工作通常不只是报关团队的事情。
建议企业建立简单明确的协作机制:
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
企业规模不同,具体分工可以调整,但最好明确谁收集、谁复核、谁提交,以及出现问题时由谁协调处理。
06
如果现在还没准备好,应该先做什么?
对于仍在完善墨西哥进口业务的企业,不建议一开始就投入大量资源改造系统。
更务实的做法,是先完成三步。
第一步:确认业务适用范围。
先厘清进口主体、海关监管制度及对应实施日期。只有确定了适用范围,才能判断哪些工作最紧急。
第二步:检查现有资料与流程。
核对合同、发票、付款记录、运输文件等资料是否完整,现有报关流程是否能够及时获取相关信息。
第三步:与专业服务方确认实施方案。
针对具体业务,向当地报关行、海关合规顾问或财税服务商确认系统操作、资料要求、授权安排及相关责任。
对于业务模式复杂、多个主体共同参与进口,或者同时采用多种海关监管制度的企业,更应提前开展针对性核查。
需要强调的是,本文根据截至2026年10月26日可查阅的官方公告及相关专业解读整理,旨在提供一般性信息,不构成针对特定企业的法律、税务或海关申报意见。企业应以适用的正式法规、最新官方公告及专业意见为准。
07
写在最后
墨西哥电子货值申报再次延期,给进口企业留下了更多准备时间,但真正值得关注的,并不是延期了多少天,而是企业能否借此把进口资料、内部协作和申报流程梳理清楚。
对于正在布局墨西哥市场的中国企业来说,合规准备不应只发生在货物到港前。越早明确进口主体、交易链路和资料责任,越有利于减少后续操作中的反复沟通与不必要的延误。
如果你的企业正在开展墨西哥进口业务,建议先核对三个问题:
你的进口业务属于哪种海关监管制度?对应的MVE实施日期是什么?现有资料和申报流程是否已经准备到位?
把这三个问题弄清楚,才算真正开始为新规做好准备。
-END-
若您在拉美出海合规运营遇到难题,无论是工商注册、产品认证,还是财税咨询、商标注册、专利服务、ODI备案等,我们都能为您排忧解难,提供专业一站式服务,助您在拉美市场稳健扎根,开拓无限商机。
扫描上方二维码添加顾问微信,即可获取一对一专业咨询服务!
说明:本文为合规知识科普,不构成法律、税务或投资意见,以上内容资料与配图源于网络。