前三季度,外贸出口增长 16.4%。同期,纺织服装出口只增长 1.2%。
同一段时间、同一个汇率,两个数字差 15 倍。
先看图。
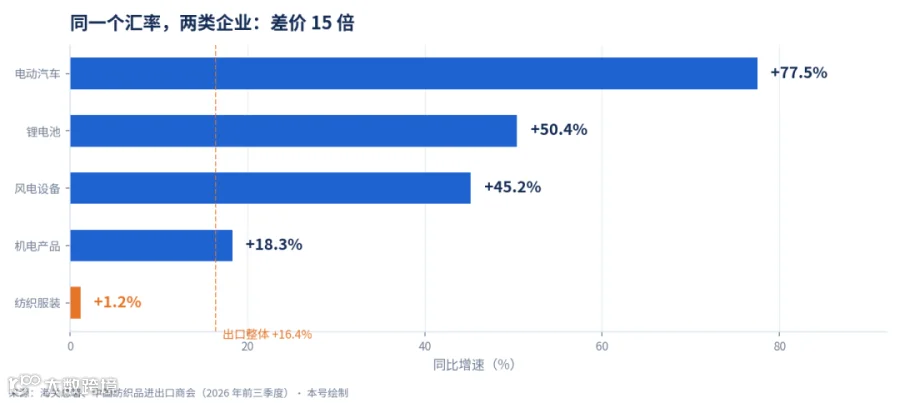
如上图所示,机电产品出口 4.34 万亿元、增长 18.3%,占出口 63.4%;电动汽车、锂电池、风电设备分别增长 77.5%、50.4%、45.2%。
另一头,纺织服装 670.8 亿美元、增长 1.2%。
这就是我要说的判断:汇率不是把所有人一起往下压,它是在筛选——有定价权的把汇率转给客户,没定价权的自己吞下去。
1、一个订单的两种结局
江浙一家做床上用品的出口企业,老板叫赵志栋,今年 4 月在报圣诞季新品。
要维持去年的利润率,他得涨价 4%。但客户一涨价就去东南亚。不涨价,汇率升值带来的结汇损失是 3%。
他选了保利润,砍掉一部分订单。
同一时间,做汽配的、做小家电的,账算得更直白。
一笔 10 万美元的单,成本 65 万人民币。汇率 7.2 时到手 72 万,毛利 7 万;汇率 6.8 时到手 68 万,毛利 3 万。
一单没变,利润少了一半多。

汇率不是新闻,是利润正在消失。
注意这两类企业的共同点:产品同质化、客户能比价、报价只能跟着市场走。
反过来看机电:客户可选余地小,涨价也得买。所以它敢涨,也涨得动。
2、为什么这轮不一样
过去的升值,多是被外部因素推着走。这一轮不一样。
上半年银行结售汇顺差 2712 亿美元,光 6 月就 566 亿美元——是出口企业自己赚的美元,结成人民币,把汇率买上去的。
出口越好,升值压力越大。 这是个闭环。
阈值也被算出来了:半年度汇率变动超过 2.5%,企业净利润和汇率波动的相关性显著增强。今年上半年对美元升了约 3%。
正好卡在线上。
3、那么,谁在被淘汰
一个反直觉的地方:这轮升值不是在打击外贸,是在清算没有定价权的外贸。
同质化产品拼的是价格,价格里本就没什么空间。汇率一动,那点空间直接归零。而客户一句“别人比你便宜 2 个点”,就让利到底——因为你的产品换个人做也一样。
所以真正的分水岭不是行业,是你能不能说出客户为什么非你不可。
说不出来,汇率就是你的利润上限。说不出来还硬扛,就是在用自己的钱,帮客户和船公司打工。
价格战没有底,你降 5%,有人敢降 10%。
4、那具体怎么办
三条,都在你的控制范围内。
一、报价单加保护条款。
报价有效期从三个月缩到 7—15 天。合同写明:汇率或运费波动超 3%—5%,双方重新议价。大额订单分阶段确认价格,别一次锁半年。
这一条不增加成本,只增加一句条款。
二、把手里的敞口摸一遍。
所有美元报价、还没收款的单子翻出来,按当前汇率重算利润。低于 5% 的,要么调价,要么加条款,要么……认了这单交学费。
还没发货的,现在改还来得及。签约前用国贸通看一眼客户的采购节奏,账期长的单子,汇率风险敞口比你算的大。
三、从卖便宜货,转成卖确定性。
客户在乱局里最想要的不是最低价,是不出事、按时到、能兜底。
汇率动荡期,反而是把“稳定交付”卖出溢价的时候。
同行都在为汇率跟客户扯皮,你能给出锁价方案、给出交期承诺,客户会记住这件事。
客户忠诚度这件事,我们在《43.4% 的客户取消订单,没人通知你》里聊过:客户不会通知你他要走,他只是在默默比价。
顺带说一句:有些大客户已经开始要求人民币结算,上半年跨境贸易人民币结算金额同比增长 19%。
有议价权的企业,这是剥掉一层风险;没议价权的,客户说美元结算,你没得选。
而你现在的议价权,就是你过去几年攒下的东西,一次结汇就能看出来。
最后
这轮升值会过去,但它暴露的东西不会:你赚的是辛苦钱,还是定价权带来的钱。
前者,汇率一动就归零;后者,汇率只是成本表上的一行。
ps:出口与品类增速数据来自海关总署,纺织服装数据来自中国纺织品进出口商会,企业案例引自经济观察报等公开报道,结售汇与人民币结算数据来自国家外汇管理局。
图表由本号据公开数据绘制。
汇率与结汇数据以国家外汇管理局、中国人民银行官方发布为准。本文由小钟的外贸日记整理,数据支持:国贸通海关数据。