

大家好,我是王先生。
上周一个读者甩来一张截图,是某平台"港卡资金自由进出"的帖子。他问我:钱怎么合法地出去、又怎么回来,网上说法乱七八糟,哪句能信。
这个问题我之前几篇里零零散散写过,但没一次捋全。今天当完整教程写:从你进和出的每条路、限额、费用,一次说清。
四条路,按常用程度和省钱程度排。
第一条:跨境支付通 (适合小额 内地转香港)
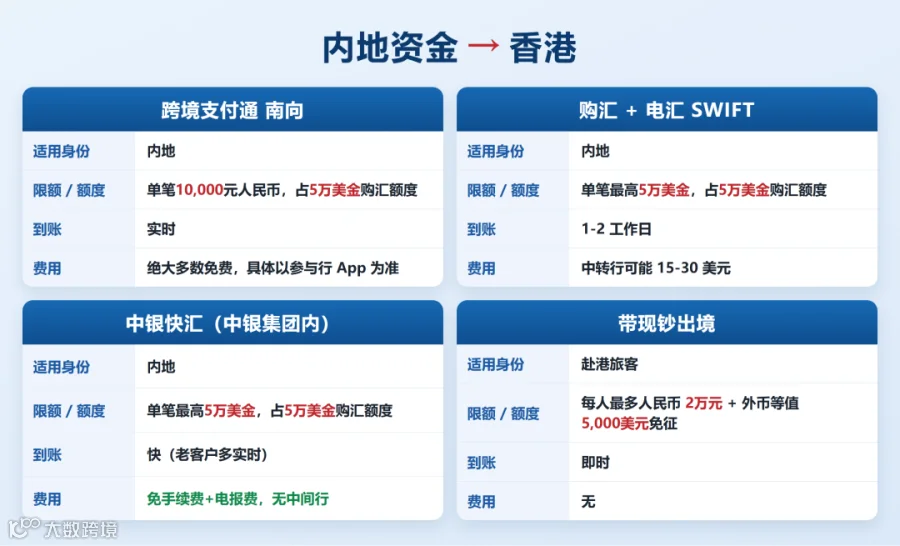
内地身份证最顺的一条。人在内地,用参与银行的 App 直接往自己香港账户汇。
额度:占 5 万美元年度购汇额度,每笔转出10000元人民币
时间:每日 7:00–23:00,到账基本实时
收款:手机号、电邮、FPS 编号、银行账号都行,不限同名或直系亲属
App 里具体点哪里、怎么用众安 1 折券把损耗压到最低,我单独写过:
跨境支付通实操(内地→香港)。
第二条:购汇 + 跨境汇款到港卡(SWIFT)
内地银行把人民币购成港币或美元,再走 SWIFT 电汇到你的香港账户。
具体教程看这里:小白必看!超实用攻略:兴业寰宇如何实现转香港汇丰 0 损汇款
资金合法出境的 8 种方式我做过横向对比:跨境汇款(8 种方式一次讲透)。
第三条:中银快汇(中银集团内,0 手续费)
如果你开的是中银香港,这条路最香。内地"中国银行 App"里走【跨境汇款 → 境外中行(中银快汇)】,购汇后直接汇到同名中银香港账户。
汇出端:电子渠道免手续费、免电报费,无任何中间行扣费
汇入端:中银香港同样豁免汇入费,两头零损耗
收款填:SWIFT BKCHHKHH;港币账号 012 + 12 位港元储蓄账号(连写 14 位),美元用 012 + 外汇宝账号
购汇一定选"现汇"不是"现钞",否则汇出要被收一笔钞转汇差价。额度同样占 5 万美元。
第四条:人肉背现金出境
带外币现钞出去,不占 5 万美元购汇额度:
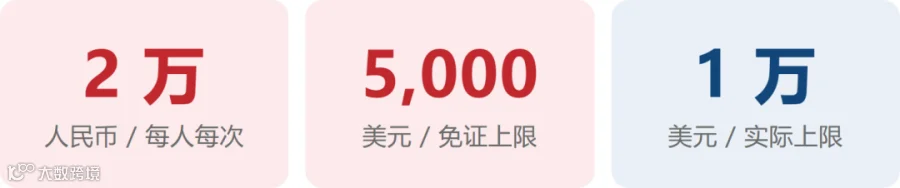
5,000 美元以内:免《携带证》,海关直接放行。
5,000–10,000 美元:出发前去银行开《携带外汇出境许可证》,凭证明放行。
1 万美元以上:要外汇局批,一般只批赴战乱、外汇管制严格这类情形。
证件时效:《携带证》签发后 30 天内有效,只能一次使用,过期作废。
小孩:无年龄限制。孩子按人头各算一份,同样是 2 万人民币+等值 5,000 美元。
人民币+外币:可以同时带,两条额度互不占用:一个人能带 2 万人民币,再带等值 5,000 美元。
入境方向:外币超等值 5,000 美元要书面申报;人民币超 2 万元必须申报。
多次往返:一天内出境超一次,上限降到等值 500 美元;15 天内超一次,降到等值 1,000 美元。
规定来源:汇发〔2003〕102 号、海关总署公告 2025 年第 43 号,以官方最新公告为准。
回来的路,不止一条。
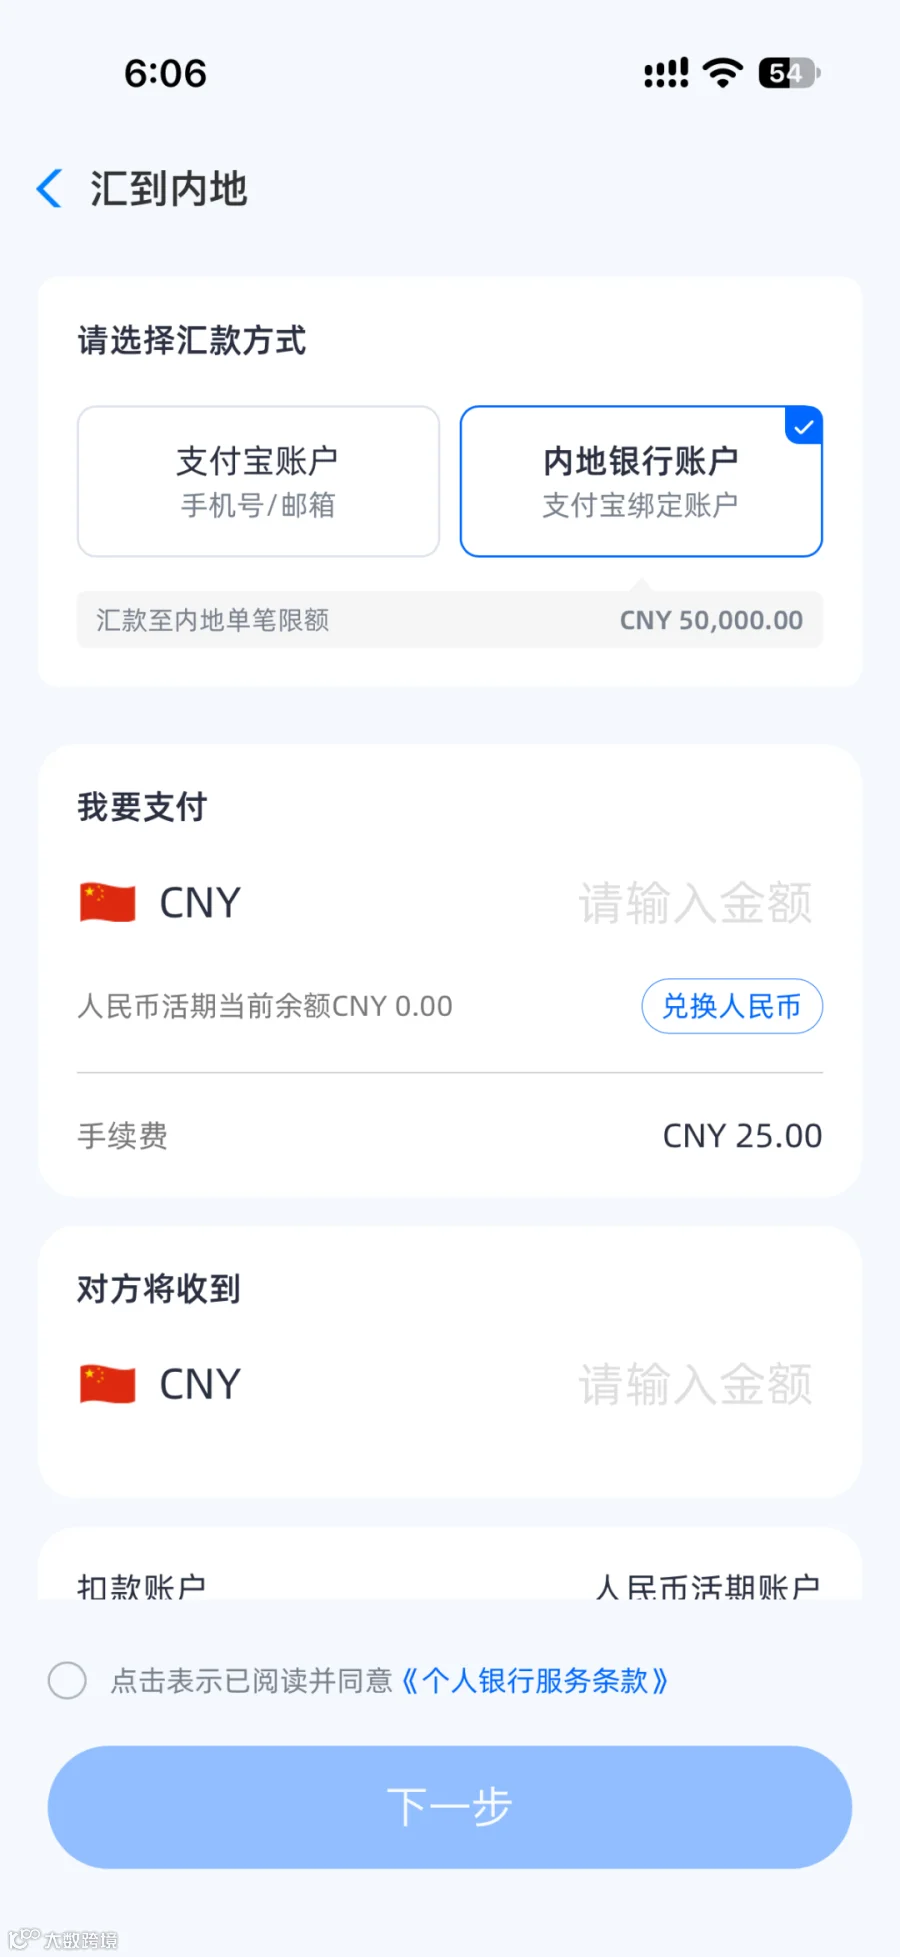
1、蚂蚁银行(Ant Bank):直连支付宝,25 元一笔
香港几家数字银行里,蚂蚁是最早把"直接汇进内地支付宝"做成标准功能的一家,本身也在金管局跨境支付通名单里。
收款方:内地支付宝账户,先在支付宝开通"闪速收款",否则转出后收不到、要退回
币种:只汇人民币,账户里是港币或美元得先在 App 里换汇
限额:单笔最高 5 万人民币,年度累计约 50 万人民币
费用:固定 25 元人民币 / 笔
到账:7×24 可发起,官方口径最快 1 分钟
它常被推荐的原因很简单:汇出的是人民币,不涉及结汇,不占 5 万美元购汇额度。
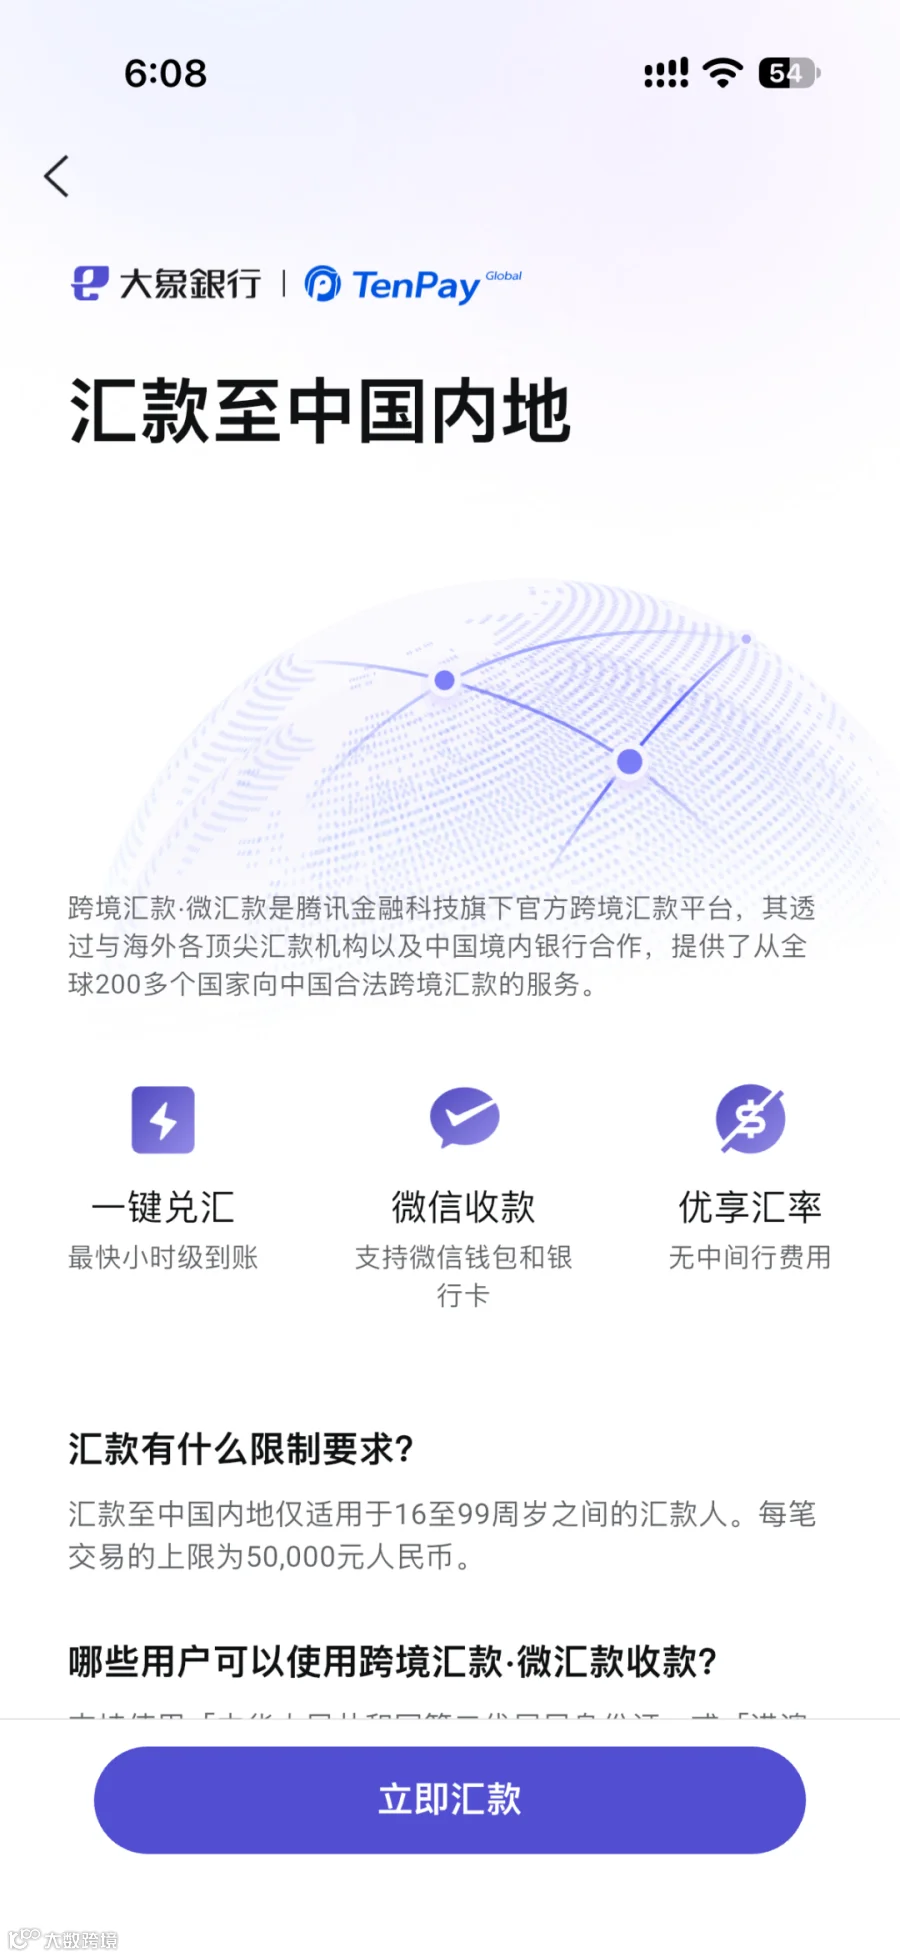
2、大象银行:走微信钱包,年度额度最高
几家数字银行里,只有大象支持港币、人民币、美元直接发起,最终都自动换成人民币到账。它对接的是腾讯"跨境汇款·微汇款"。
收款方:内地微信钱包、内地银联卡(微信端先去"微汇款"小程序同意跨境收款)
限额:单笔 5 万人民币;二代身份证收款人年度 80 万,回乡证 30 万、单笔 3 万;每位收款人每月最多 15 笔
费用:固定 30 港币等值 / 笔;首笔有免手续费活动(微信钱包通道,每人一次)
到账:官方口径最快小时级,通常 1 个工作日内
用途:微信通道只认"工资""赡家款"这类真实用途,照实填
3、熊猫速汇
除了银行,还有持牌汇款机构。熊猫速汇(Panda Remit),持香港海关 MSO 牌照,受海关和金管局框架监管,KYC 实名。
费用:常做首笔免手续费;(可以找我拉你进熊猫官方群)
限额:单笔 500-30000港币,每天限额9万港币,收款人每年限额5万美金。
到账:工作日通常几分钟到几十分钟
收款:内地银行账户(工行、建行、农行、中行等)、支付宝、微信
汇率:贴近中间价,具体点差看 App 报价
首次要上传身份证或护照验证。它是合规第三方通道,不是银行——适合小额、要快的人。
具体开户流程我写过一篇看这里:
港币回内地 3 分钟到账(熊猫速汇实操)。
4、香港银行卡内地 ATM 取现
港卡支持在内地 ATM 取现,优先选银联提款卡。 Visa 卡内地机器少、兑换成本更高,只适合应急。

最关键的一步:香港发卡行默认关闭海外提款,取现前先在 App / 网银 / ATM 开通并设限额,否则到内地取不出钱。
这笔额度走"境外提取现钞"额度,和 5 万美元购汇额度是两套,刷卡和移动支付不占它。
5、港卡绑微信 / 支付宝(直接在内地花)
上面讲的都是"把钱汇回内地银行卡"。还有一条更省事的:不回款,把港卡绑进香港钱包,在内地扫码直接花掉。
以众安 ZA Card 为例,绑进「微信香港钱包」和「AlipayHK」,在内地商户扫码按实时汇率扣港币。保姆级教程:众安银行卡绑定内地 / 香港微信 + 手续费全解
额度:两个钱包各约 2.5 万港币/年,合计约 5 万港币/年
占额度吗:不占 5 万美元购汇额度,也没有电汇那套手续费
损耗:免掉 ZA Card 自身 1.95% 外币转换费,另有 1.5%–2.5% 消费返现
吃饭、打车、点外卖、逛超市够用,买大件不够。
另一条路:有汇丰 Pulse 银联双币卡的,绑 Apple Pay / 云闪付在内地刷,0 货币转换费、离岸人民币结算、不占额度、没有年消费上限。香港汇丰 Pulse 信用卡全流程|从申请、激活到绑定 Apple Pay、云闪付,拿奖赏完整攻略
完整绑定教程,戳 港币回国消费最优的两种方式。
很多人被"免手续费"吸引,结果钱没少扣。四个坑记牢。
第一,中转行费用
汇出方免手续费,不代表收款方免费。走 SWIFT,中转行可能另收 15–30 美元。汇小额时,这笔钱可能比收益还高。集团内通道之所以香,就是没有中间行这一道。
第二,汇率点差
银行牌价永远比中间价差一点,这块不写在收费表里,但每笔换汇都在付。人民币换港币再换回来,一进一出,点差通常 1% 上下。
怎么换汇最划算看这里!~
第三,额度是三套,别混
5 万美元:个人每年购汇 / 结汇便利化额度,香港卡内地 ATM 取现会占用这个额度
香港银联卡内地 ATM 取现:仅 ATM 单笔上限 3000 元,额度上限看香港发卡行。
还没办港卡、想让钱多一个出口也多一条回路,照这张清单走。
1、内地转香港(转出汇款)
2、香港回内地(资金回国)
3、要在内地取现
4、要在内地消费
合规三件事
走银行合规渠道、如实申报、不拆分不绕额度。5 万美元便利化额度是国家给的合法通道,够绝大多数家庭用。
免责声明
1、本文信息截至 2026 年 10 月整理,银行费率、额度、参与机构名单以官方最新公布为准,办理前请自行在 App 或官网核实。
2、本文仅分享公开信息与个人经验,不构成任何投资建议,也不承诺任何收益。
3、所有跨境资金往来请通过银行合规渠道办理,如实申报,遵守外汇管理相关规定。