
欧洲奢侈品三季报分化,品牌溢价正在接受检验
近期,Ferragamo、开云与爱马仕相继披露第三季度业绩。中国市场仍是多个品牌承压的共同变量,但全球需求并未同步走弱。同一地区内,品牌之间的表现也存在明显差距。当区域需求、客群购买力与产品价值同时接受检验,过去依靠提价和品牌认知驱动增长的模式,正在面临新的挑战。

10 月 20 日,Ferragamo 披露第三季度营收约 2.07 亿欧元,固定汇率下降 3.5%。同一口径下,亚太地区(除日本)下降 11.1%,北美增长 2.4%;直营渠道与上年同期持平,批发渠道下降 19.1%。亚洲需求疲软与批发渠道调整共同拖累了整体表现,北美及直营业务则提供了一定支撑。
10 月 22 日,开云集团披露第三季度营收 33.45 亿欧元,可比口径下降 1%;核心品牌 Gucci 营收 12.91 亿欧元,可比下降 6%,直营零售下降 9%。中国大陆与日本客流疲弱成为主要拖累,北美销售也出现小幅下降。公司未重申此前提出的年内恢复增长目标,财报公布次日股价下跌 16.57%,显示市场对品牌复苏速度仍有疑虑。
爱马仕的表现相对稳健,但增速也在放缓。公司同日披露第三季度营收 40.96 亿欧元,固定汇率增长 4.3%,低于市场预期,为 2020 年以来最慢的单季增速。亚太地区(除日本)固定汇率下零增长,管理层表示,中国市场目前面临非常困难的环境。即便是拥有稀缺产品与稳定核心客群的品牌,也无法完全避开区域需求变化的影响。

美洲仍为部分品牌提供增长,但并非唯一的支撑。爱马仕第三季度美洲固定汇率增长 8.8%,欧洲(除法国)与日本分别增长 9.5% 和 9.6%,均快于美洲。品牌也在继续寻找新的零售机会,当季在芝加哥富裕郊区 Plaza del Lago 和纽约布鲁克林 Williamsburg 开设新店。这些选址提示,成熟市场中的机会仍需落实到具体社区、客群及生活方式。对于一级投资而言,判断区域机会,需要先找到已有购买力、但尚未被充分服务的人群。
中国市场的品牌分化同样值得关注。Brunello Cucinelli 第三季度全球营收固定汇率增长 13.5%,亚洲保持双位数增长。公司表示,中国市场当季仍保持较快增长,节奏与上一季度接近。这与部分品牌在中国的零售压力形成对照,也说明中国高端消费需求仍在,品牌争取购买预算的能力存在差异。理解这些差异,需要同时观察客群购买力、产品吸引力、品牌更新节奏与渠道管理,单一的风格标签还不足以解释全部经营结果。
皮具作为奢侈品行业重要的收入与利润来源,品牌表现也出现分化。固定汇率下,爱马仕第三季度皮具与马具业务增长 10.8%,Ferragamo 同期皮具与手袋业务约下降 5%。但进一步拆开 Ferragamo 的渠道表现可以看到,该品类下滑主要受到批发业务拖累,直营销售则与上年同期基本持平。产品稀缺性与客群结构固然重要,渠道收缩和分销调整同样会显著影响报表表现,不能仅凭总销售额的升降判断终端需求。
成衣及配饰业务的表现也在分化。第三季度,固定汇率下,Ferragamo 成衣业务增长约 4%,爱马仕成衣与配饰合并业务下降 2%。不过,爱马仕管理层表示,成衣本身仍保持增长,拖累主要来自中国市场部分配饰需求疲软。同一品牌内部,也存在不同产品的需求温差,具体的产品组合、消费场景与目标客群,仍然影响着销售表现。
香水美妆业务则相对稳健。第三季度,LVMH 香水与化妆品业务有机增长 1%,欧莱雅高档化妆品部门调整后可比增长 7.0%,爱马仕香水与美妆业务固定汇率增长 7.5%。较高的消费频次与较低的单次购买门槛,为这类业务提供了一定韧性,品牌仍需依靠产品创新、复购与渠道效率维持增长。
这一轮财报呈现出的分化,让品牌溢价面临更具体的检验。消费者是否愿意接受当前价格,产品能否维持吸引力,渠道调整能否改善销售质量,都比笼统的行业复苏预期更值得关注。对于一级投资而言,判断高端消费企业的长期定价能力,也需要看品牌能否在减少折扣后继续获得购买,并将这种需求沉淀为稳定的复购与利润。
欧莱雅、宝洁、雀巢同周超预期,必选消费与高端功效护肤的“量”回来了
近期,欧莱雅、宝洁、雀巢相继披露最新季度业绩,三家全球消费龙头均交出超出市场预期的成绩单。在原油价格走高、消费环境仍存不确定性的背景下,必选消费与美妆个护需求展现出较强韧性,销量增长重新成为驱动业绩的重要因素。
欧莱雅 10 月 22 日公布三季度销售额 115.61 亿欧元,报告口径增长 11.9%,可比增长 7.2%;剔除 IT 系统转换节奏影响后,调整后可比增长 7.7%,表现超出市场预期。公司前三季度销售额达到 353.38 亿欧元,可比增长 6.9%,增长势头在第三季度进一步加快。公司称,增长主要由产品组合优化与销量增长驱动,前三季度电商渠道增长约 17%。从全球业务结构看,第三季度皮肤科学美容与专业美发产品部门的调整后可比增长均达到 13.9%,高档化妆品与大众化妆品部门分别增长 7.0% 和 3.8%,后两项同样为调整后可比口径。增长机会同时出现在功效护肤与专业美发领域,其中专业美发产品部门的重要动力来自高端护发等业务。

宝洁 FY27Q1 净销售额 233 亿美元,同比增长 4%,有机销售增长 4%,显著高于市场约 2% 的预期。拆开增长来源,销量增长 2.4%,产品组合贡献约 1.1%,提价贡献约 0.4%。核心 EPS 达到 2.00 美元,高于市场预期的 1.89 美元。公司此前曾预计本财季核心 EPS 可能同比下降 5% 或更多,实际则实现约 1% 的增长。雀巢第三季度有机增长 4.0%,其中实际内部增长(RIG)为 2.8%,定价贡献为 1.1%,大中华区有机增长 4.2%。RIG 包含销量与产品组合的影响,两者合计对增长的贡献已经超过提价。几家龙头本季度的表现说明,销量与产品组合正在提供更多增长支撑。
中国美妆市场的品牌表现也在分化。欧莱雅北亚第三季度可比增长 7.8%,中国市场是核心驱动力。公司指出,中国美妆市场整体仍处于低个位数增长区间,欧莱雅自身增速接近市场的三倍,高档化妆品部门在中国保持低双位数增长。这说明,即使整体市场增速有限,品牌仍有机会通过产品组合、渠道运营与市场份额提升获得更快增长。外资高端品牌在中国仍有增长空间,品牌之间对消费者预算的争夺也会更加直接。
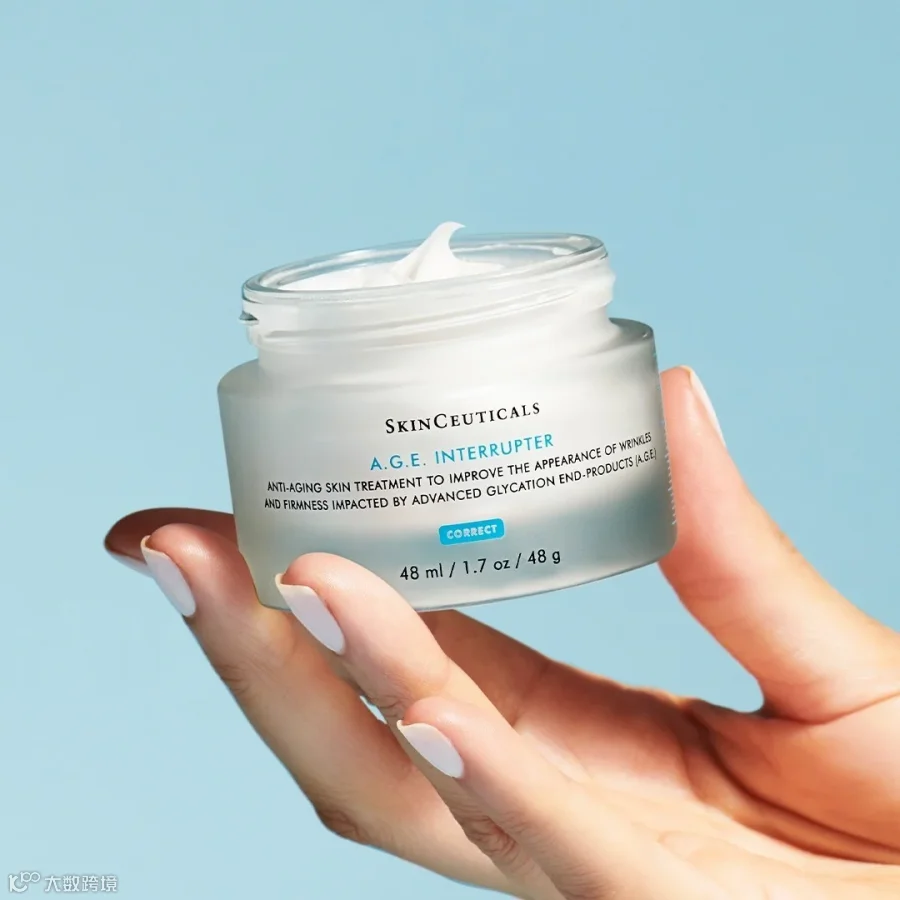
双 11 提供了一个更具体的观察样本。修丽可 AGE 面霜成为首个天猫双 11 开售日成交额突破 3 亿元的美妆单品,显示出头部高端功效产品在大促节点仍有很强的成交能力。不过,大促成交额也受到折扣、备货与流量投入的影响,品牌能否延续增长,还需要观察活动之后的日常销售与复购表现。
对于国货品牌而言,外资高端品牌在中国恢复增长,使竞争进一步集中于产品效果、品牌信任与渠道效率。尤其在抗老、修护等功效护肤领域,研发与功效验证能否转化为消费者认可,并带来稳定复购,比短期投放规模更能说明品牌的竞争力。品牌争取增量,也需要同时守住价格体系与利润,避免销售增长过度依赖折扣。
Aritzia 营收大涨 44%,女装品牌的渠道效率战
10 月 8 日,加拿大女装品牌 Aritzia 公布 2027 财年第二季度业绩,营收达到 11.70 亿加元,同比增长 44.1%,可比销售额增长 34.5%。夏秋系列需求强劲、备货充足,加上新店开业、门店迁址及美国市场扩张,推动美国收入同比增长 60.3%。新 App 和数字营销也带动线上收入大涨 67.7%。

创立于 1984 年的 Aritzia,以「Everyday Luxury」为品牌定位,旗下拥有多个自有服装品牌,覆盖不同风格和日常穿着场景。目前,美国已成为 Aritzia 最重要的市场,第二季度贡献约 66.6% 的集团收入。与此同时,线上渠道的收入占比也提升至 34.4%,数字业务正在成为品牌扩张的重要支撑。
销售增长的同时,Aritzia 的盈利能力也在改善。随着折扣减少、商品初始毛利提升,以及租金等固定成本被更大的销售规模摊薄,剔除关税退款影响后,毛利率升至 48.7%,同比提升 4.9 个百分点,调整后 EBITDA 利润率达到 21%。本季度调整后 EBITDA 同比增长近 100%,增速明显超过收入增速,显示出规模扩张带来的经营杠杆效应。产品卖得动,渠道能够承接需求,销售规模扩大后又进一步摊薄成本,三者形成了相互促进的关系。
相比之下,Sandro、Maje 母公司 SMCP 的表现则有所分化。10 月 22 日,SMCP 公布第三季度业绩,有机收入同比下降 2%,但美国市场同店销售仍保持双位数增长,说明北美中高端女装市场的需求依然存在。集团整体表现更多受到法国市场疲软,以及退出 Saks、BHV-SGM 等百货网点的拖累。
两家公司的区域布局有所不同,但渠道效率的差异值得关注。Aritzia 正在通过自营门店和线上渠道,将产品热度转化为销售与利润;SMCP 则需要在维持全价销售的同时,逐步修复现有销售网络。SMCP 在最新财报中也提到,前三季度集团平均折扣率较去年同期降低了 2 个百分点,显示出品牌正在通过减少折扣来改善销售质量。
不过,SMCP 并未全面退出批发业务。前三季度,批发仍占集团收入的 12%,并对增长产生正向贡献。退出 Saks、BHV-SGM 的部分百货专柜,也不能全部等同于退出买断式批发业务。对于品牌而言,评估第三方渠道时,除了销售规模,还需要考察回款质量、折扣管理、客户数据与定价控制。直营能够增强品牌对销售过程的掌握,也意味着租金、人力和获客成本需要自行承担。Nike 近年来重新加强与批发商的合作,也说明品牌会根据业务需要重新配置渠道,而非持续向单一模式倾斜。
对于时尚品牌而言,渠道竞争正在从追求网点数量转向筛选合作伙伴。能否带来增量客户、维持价格体系,并最终转化为可兑现的利润,正在成为衡量渠道价值的重要标准。
Spotify 提价奏效、Netflix 广告收入预期下调
10 月下旬,两家流媒体巨头 Spotify 和 Netflix 先后交出第三季度财报,却迎来了截然不同的市场反应。
10 月 22 日,Spotify 公布第三季度业绩,营收达到 49.69 亿欧元,同比增长 16%,付费用户净增 600 万至 3.06 亿,超出此前指引 100 万。订阅提价带动固定汇率下每用户平均收入(ARPU)增长 7.5%,毛利率同比提升至 33%。公司预计第四季度付费用户将进一步增至 3.16 亿,毛利率达到 33.8%。提价后用户仍在增长,盈利能力也持续改善,推动 Spotify 财报后股价明显上涨。
除了付费用户增长,Spotify 的整体用户规模也在扩大。第三季度,平台月活跃用户达到 7.88 亿,同比增长 11%。与此同时,Spotify 正在进一步拓展音乐之外的内容生态,包括播客、有声书以及面向创作者的会员服务。公司计划在 2026 年底前将有声书业务扩展至全球 180 多个市场,让用户在同一个平台上获得更多内容选择。
Netflix 的财报则未能打动市场。10 月 20 日,Netflix 公布第三季度营收 128.74 亿美元,同比增长 11.8%,每股收益为 0.87 美元,高于市场预期。不过,经营利润率超出指引主要受到费用确认节奏的影响,第四季度业绩展望也不及预期。
Netflix 预计第四季度营收为 134.42 亿美元,低于市场预期,每股收益指引为 0.67 美元,同样低于市场预期的 0.73 美元。此外,由于部分广告产品功能推出进度较慢,公司将全年广告收入目标从约 30 亿美元下调至 27 亿美元。财报发布后,Netflix 股价下跌。
广告业务一直被视为 Netflix 在订阅收入之外的重要增长来源。通过推出含广告的低价订阅套餐,Netflix 可以覆盖价格敏感型用户,同时将庞大的观看流量转化为广告收入。不过,这套商业模式也对广告技术、投放效果和产品能力提出了更高要求。此次下调收入目标,反映出广告商业化的推进速度仍存在挑战。
两家公司的股价表现,反映出市场对下一阶段增长预期的不同判断。Spotify 已经验证了提价与订阅用户增长可以并行,Netflix 的广告业务则还需要更多时间兑现增长潜力。值得注意的是,Netflix 也在持续扩大内容供给,将直播赛事、授权内容等纳入平台,希望通过更丰富的观看选择维持用户参与度。
从大众内容消费来看,两家平台本季度的订阅表现仍有韧性。Spotify 提价后订阅用户继续增长,Netflix 也披露全球及美国市场的用户流失率同比改善,表现优于预期。至少在这两家平台,付费需求尚未出现明显走弱的迹象。
但付费关系的延续,并不等于用户投入的时间也在增加。音频可以融入通勤、运动等日常场景,长视频则更依赖优质内容持续吸引用户注意力。对于流媒体平台,如何让用户持续使用,并把内容投入转化为更稳定的收入与利润,仍是下一阶段需要解决的问题。