
2026 年 10 月 26 日,Anthropic 正式向 SEC 递交 S-1 招股书,拟登陆纳斯达克,股票代码 ANT。市场原本盯着这家公司的收入数字,但这 289 页文件里信息密度最高的,是第一次被完整摊开的 AI 制药布局:收购、自建实验室、硬件协议、行业产品,四条线同时在推。
不过通读全文会发现一个反差:布局写得很满,成果写得很虚。招股书能证明客户名单和投入规模,证明不了任何一项经过验证的科研产出。

Anthropic S-1 招股书封面,2026 年 10 月 26 日递交(图源:SEC EDGAR)
九家大药企已经掏钱了
先看最硬的商业数据。招股书披露,截至 2026 年 9 月 30 日,年经常性收入超过 10 万美元的客户中,包括全球 10 大制药公司中的 9 家,以及 10 大医疗公司中的 8 家。但招股书没有披露生命科学客户的收入占比——出现在名单上,和大规模付费,中间还差着合同金额。
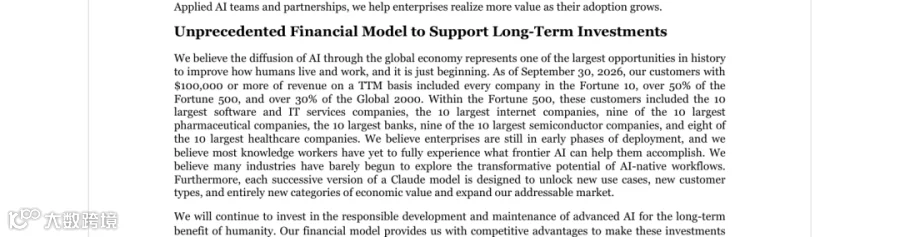
招股书披露 10 大药企中的 9 家、10 大医疗公司中的 8 家为客户(图源:Anthropic S-1 招股书第 141 页)
被点名的机构有百时美施贵宝,以及 Garvan 医学研究所、Gladstone 研究所、加州大学旧金山分校,招股书称这些机构正把 Claude 用于"世界上最难的科学问题"。整体客户盘子一年之内从 950 多家涨到 11,900 多家,翻了 12.5 倍,但生命科学在其中贡献了多少,文件只字未提。

百时美施贵宝及多家医学研究机构被招股书点名(图源:Anthropic S-1 招股书第 140 页)
1540 万股买下的计算生物公司
布局里最实的一笔是收购。2026 年 4 月,Anthropic 完成对计算生物公司 Coefficient Bio 的收购,对价为 1540 万股 A 类普通股,其中一部分与留任员工的股份再归属安排挂钩。但招股书没有给这笔交易标出价格。

Coefficient Bio 收购对价:1540 万股 A 类普通股(图源:Anthropic S-1 招股书第 280 页)
同一份文件提供了两个参照系:2026 年 2 月员工售股价格是每股 25.9136 美元,5 月 H 轮融资价格已到每股 589.0095 美元。用哪个价格锚定,决定了这笔收购是 4 亿美元还是 90 亿美元量级——但公司自己的初始会计处理都还没完成,外界只能猜。
一家模型公司,为什么要自己建湿实验室
比收购更意外的是自营。招股书在增长战略里写明,为了做"这个行业最好的工具",Anthropic 已经招聘行业专家、自建分子生物学实验室,并与行业领导者合作,锚定的是 2026 年预计超过 2 万亿美元的全球药品支出(引用 IQVIA 数据)。但建实验室花钱,和实验室出成果,中间隔着整个药物研发周期。
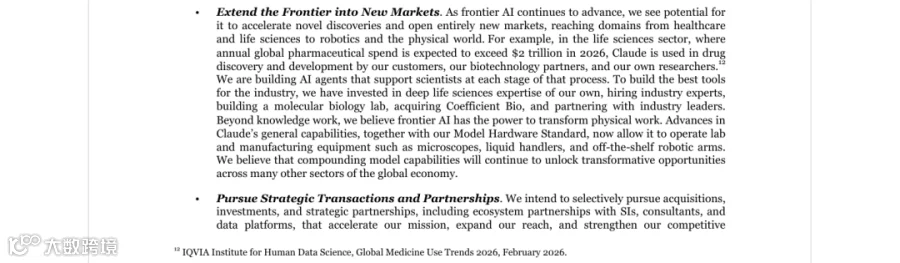
增长战略中的生命科学段落:2 万亿美元市场、自建实验室、收购 Coefficient Bio(图源:Anthropic S-1 招股书第 143 页)
风险章节把这件事说得更具体:生命科学研发项目涉及运营实验室设施、处理生物和化学材料、遵守生物安全乃至临床前和临床研究法规,这已经超出一家软件公司的历史经验范围。但公司把丑话也写在了同一段:这些努力产生的任何候选药物或发现,"可能永远不会产生收入"。
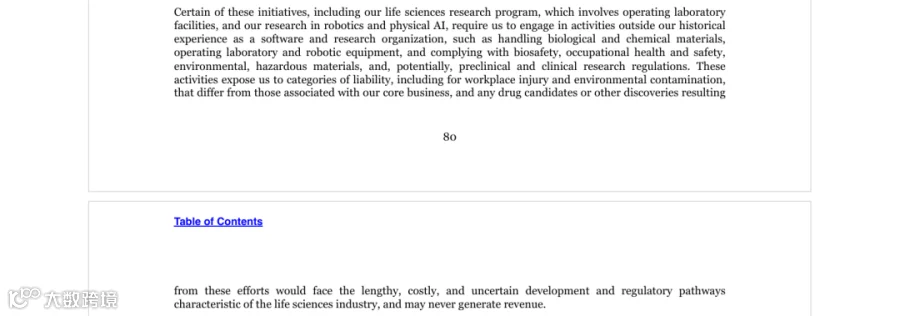
风险章节:候选药物或发现"可能永远不会产生收入"(图源:Anthropic S-1 招股书第 63 页)
让 Claude 自己开移液枪
产品层最激进的是 Model Hardware Standard:一个研究预览阶段的开放协议,让 AI 智能体直接发现、理解并安全操作显微镜、移液器和现成的机械臂,底层走 Anthropic 自己推出的 MCP 协议。但它目前只是研究预览,离规模化商用还有距离。

Model Hardware Standard:让 AI 操作显微镜、移液器和机械臂(图源:Anthropic S-1 招股书第 146 页)
另两块是软件产品。Claude Science 是科研工作台,接入 60 多个科学数据库,返回带可复现代码的图表和论文初稿;Claude for Life Sciences 面向计算生物学家和临床试验经理,覆盖从早期发现到监管申报的全链条。两个产品都已经上线,但招股书没有给出任何用户规模数据。

Claude Science 产品描述:接入 60 多个科学数据库、返回可复现代码(图源:Anthropic S-1 招股书第 147 页)
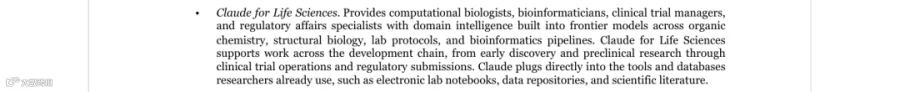
Claude for Life Sciences 产品描述:覆盖早期发现到监管申报全链条(图源:Anthropic S-1 招股书第 147 页)
风险章节对硬件控制泼了冷水:模型指挥物理设备时,错误或滥用可能造成"即时且不可逆"的伤害。但更棘手的是,部分组件开源,第三方可能在 Anthropic 未评估过的配置下部署,甚至直接拆掉安全护栏。
生物能力太强,只能上门禁
招股书还透露了一个少见的产品设计:最强模型 Mythos 因为在生物、化学和网络漏洞发现上能力太强,被拆成两个配置——通用版 Fable 对生物化学能力做了限制或降级路由,完整版 Mythos 只向经过审查的生命科学和网络安全机构开放。但这也意味着同一个模型要长期维护两套安全标准。
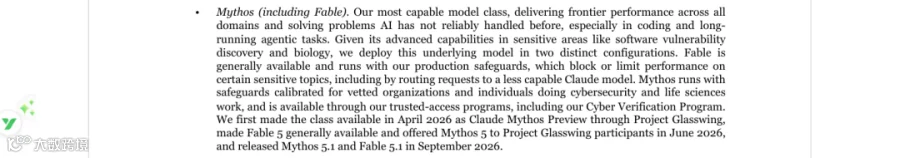
Mythos 与 Fable 的双配置部署:生物能力分级开放(图源:Anthropic S-1 招股书第 145 页)
为什么这么做,风险章节写得很直白:公司承认最强模型已经能为试图开发生物武器的行为者提供"有意义的帮助",而防护措施"不完整,曾被绕过,未来可能再次被绕过"。把生物能力当作需要门禁管理的高级能力,这在主流模型公司的公开文件里是第一次。 但门禁能挡住多少,公司自己也没有答案。
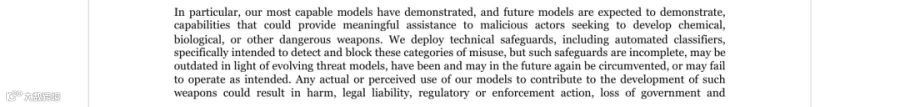
风险章节:模型可为生物武器开发提供"有意义的帮助"(图源:Anthropic S-1 招股书第 38 页)
招股书里看不到的东西
289 页读完,能确认的是投入:一笔收购、一间实验室、一套硬件协议、两条产品线、9 家药企客户。但没有一项经过验证的药物发现,没有一个生命科学收入数字,没有一个客户案例的效果数据。
布局是真的,产出还是空白。 但 IPO 之后没人能再回避这个问题:二级市场每个季度都会问,那间湿实验室什么时候出东西?