

Construction Sands 建筑砂
2026/10/26 ICL建筑砂海外市场动态
进口河砂
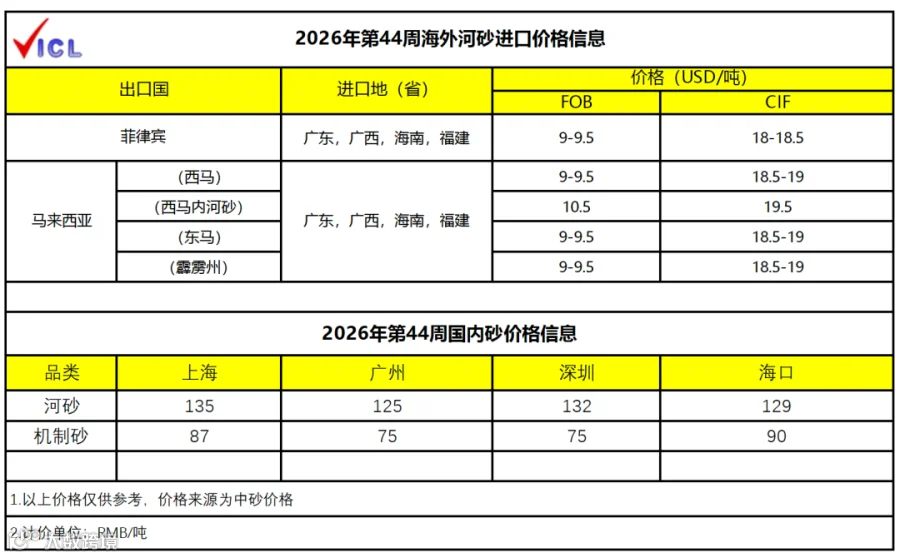
1.菲律宾:出口价格稳定,有出口新加坡
2.马来西亚:无出口计划,不考虑中国市场
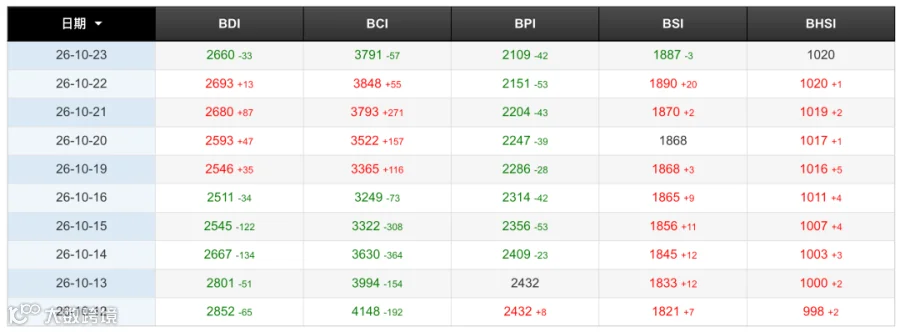
3.截止10月23日波罗的海指数 (BDI) 为2660,同比上周上涨 5.93%
3.1: BSI指数至1887,同比上周上涨1.18%
3.2: BHSI指数至1020,同比上周上涨0.89%
4.S10运费简报
4.1.市场氛围:东南亚租船活跃,船舶租金小幅上涨
4.2.短期展望:维持上涨,短期内维持易涨难跌
5.布伦特原油今日报价USD110.33桶,同比上周持平

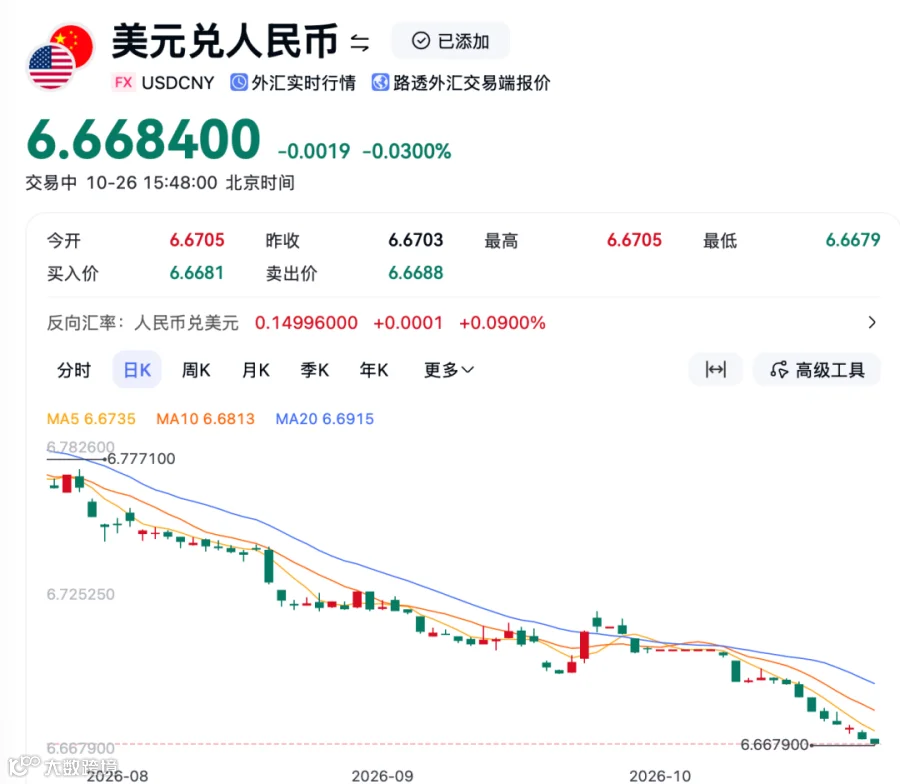
6.本周在岸人民币对美元汇率小幅升值,截止10月26日,在岸人民币对美元汇率报6.6685,同比上周一收盘6.6808,升值123个基点
7.本周国内交易情绪: 消极
Boskalis Westminster 和 McLaughlin & Harvey 的合资企业已在多佛港完成了一项大型填海工程。
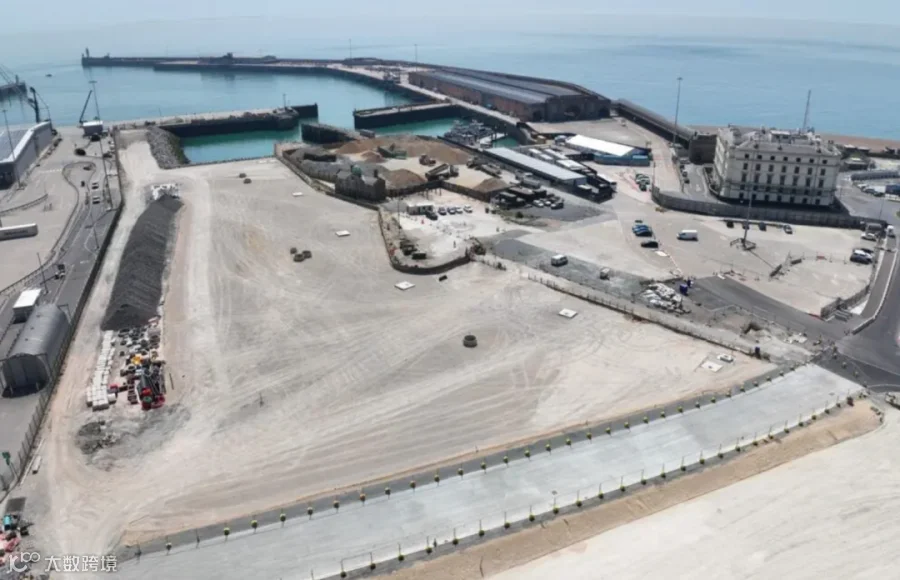
耗资5300万英镑的多佛西码头复兴(DWDR)三期B阶段项目于2024年启动,涉及威克海峡、潮汐盆地码头和格兰维尔码头的填海造地工程。麦克劳克林和哈维公司被授予该项目的总承包商资格。这项变革性方案创造了 10 公顷的新港口用地,需要填入近 90 万立方米的填充材料,将码头床抬升到比现有码头墙低约 0.5 米的高度。
该项目范围内开展的工作包括拆除潮汐盆地和格兰维尔码头内的浮桥、舷梯及相关设备,以及拆除一些现有的码头墙结构,包括北码头和渡轮码头。此外,项目区域内还新建了公用设施和道路基础设施,包括大规模排水工程和一座复杂的雨水泵站。
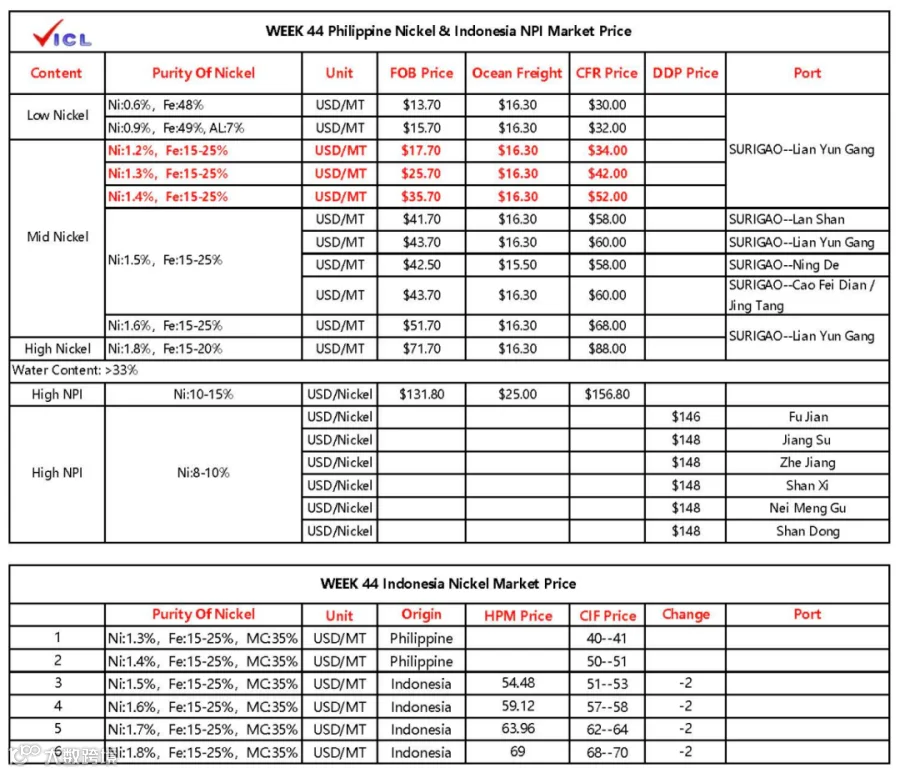
10月23日红土镍矿CIF价格小幅下跌,目前Ni:0.9%低铝矿38-39美元/湿吨,Ni:1.3%镍矿39-42美元/湿吨,Ni:1.4%镍矿50-52美元/湿吨。印尼市场镍矿价格暂稳,目前Ni:1.2% Mc40%镍矿市场价(CIF)22.5-23.5美元/湿吨。高镍铁国内出厂价1010-1015元/镍;国内到厂价1010-1020元/镍;印尼高镍铁舱底含税价1005-1025元/镍,印尼镍铁FOB价131.8美元/镍。
本周高镍生铁市场经历了“看跌情绪蔓延→减产传闻盘面走强→市场回归理性”的剧烈波动。周初华北某主流钢厂1005元/镍(港口自提)的成交价正式击穿前期心理底线,市场一度陷入极度悲观。周中印尼头部企业协同减产的消息点燃盘面,镍铁报价迅速回升至1030-1050元/镍。但市场对印尼工厂减产力度以及持续时间持观望态度,情绪驱动的反弹未能形成趋势性反转,周五市场重归观望,等待减产兑现的实质性信号。
成本端,菲律宾方面,CIF价格整体下移。截至10月23日,连云港Ni:0.9%低铝矿报38.5美元/湿吨,Ni:1.3%报40.5美元/湿吨,Ni:1.4%报51美元/湿吨。印尼方面,内贸矿价格持续走弱,且已跌破HPM基准价。10月下半期HMA镍价降至15847.67美元/吨,较上半期16322.67美元/吨下跌2.91%,为连续第三期下调。截至10月23日,Mysteel印尼Ni:1.6% Mc35% CIF报57.62美元/湿吨,环比持平但处于近期低位。天气方面,菲律宾主产区苏里高雨季推迟到来,矿山借晴好天气窗口加快发运,国内到港量因此居高不下。此前市场预期的“雨季供应收缩”逻辑不仅未能兑现,反而因出货窗口延长而形成了额外的供应增量。
供应端:印尼工厂计划集体减产,供应收缩预期骤起。据市场最新消息,面对持续低迷的镍价及跌破成本线的压力,印尼多家镍铁工厂计划进行集体减产检修。此前印尼部分园区已因干旱面临水电受限,此次减产检修消息刺激下,市场对NPI远期及即期供应减量的预期升温。
需求端:下游钢厂减产落地,需求进一步收缩。10月国内300系不锈钢排产环比下降,且受制于终端消费疲软及利润深度亏损,部分钢厂实施实质性减产。钢厂在原料采购过程中的策略未变:逢低刚需采购,逢高观望压价。另外废不锈钢的经济性优势持续分流NPI需求。
综合来看,本周镍铁市场的报价回调本质上是超跌后的情绪修复,而非基本面拐点的确认。减产传闻提振了市场情绪,但实质减产力度、成本端的持续坍塌以及需求端的疲弱承接,共同决定了下游可接受高镍生铁价格的高度和持续性。短期来看,印尼工厂减产难以验证,在市场情绪带动下,价格有望在1020-1040元/镍附近获得阶段性支撑。后续需重点关注:印尼减产的实际落地情况、10月产量数据及11月排产以及港口NPI库存情况。
本周菲律宾红土镍矿价格以及印尼镍铁价格
Clinker 水泥
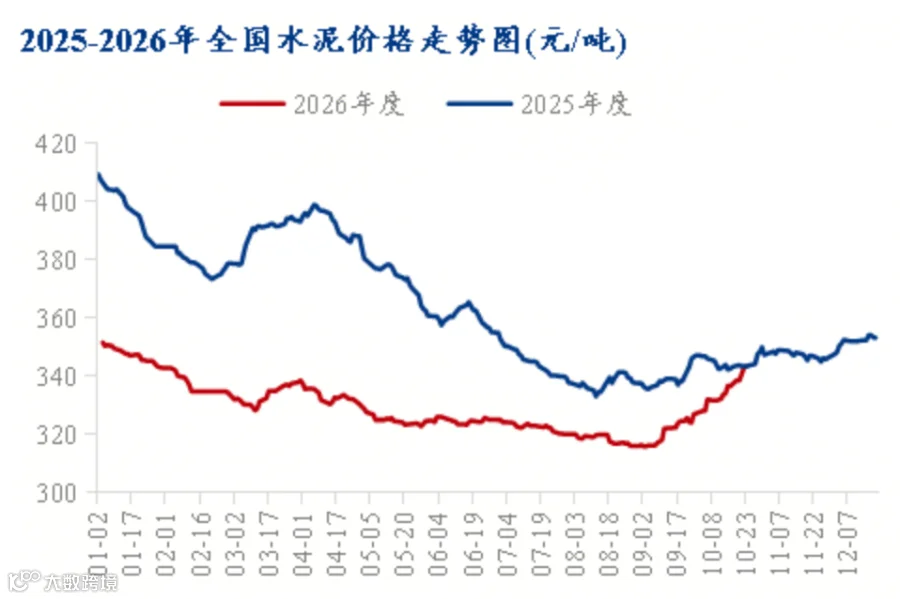
本周全国水泥价格指数收于343.42元,周环比上涨2.05%,实现连续第三周回升,同比由负转平,基本填平前期缺口。供给端窑线运转率51.72%,同比下降6.19个百分点,错峰约束显现;需求端出库量226.13万吨,同比下降13.6%,恢复力度仍显不足。动力煤报1033.6元,成本支撑坚实。综合来看,本轮上涨仍属供给收缩与成本推动,需求尚未有效接棒。
1.全国价格指数
本周全国水泥价格指数六日累计上涨6.89元,10月23日收于343.42元,涨幅2.05%。同比维度出现关键变化:当前较去年同期343.29元上涨0.13元,涨幅0.04%,同比由负转平,为本轮行情启动以来首次同比回正,标志性意义在于价格已修复至去年同期水平,供需格局释放积极信号。
2.七大区域价格对比
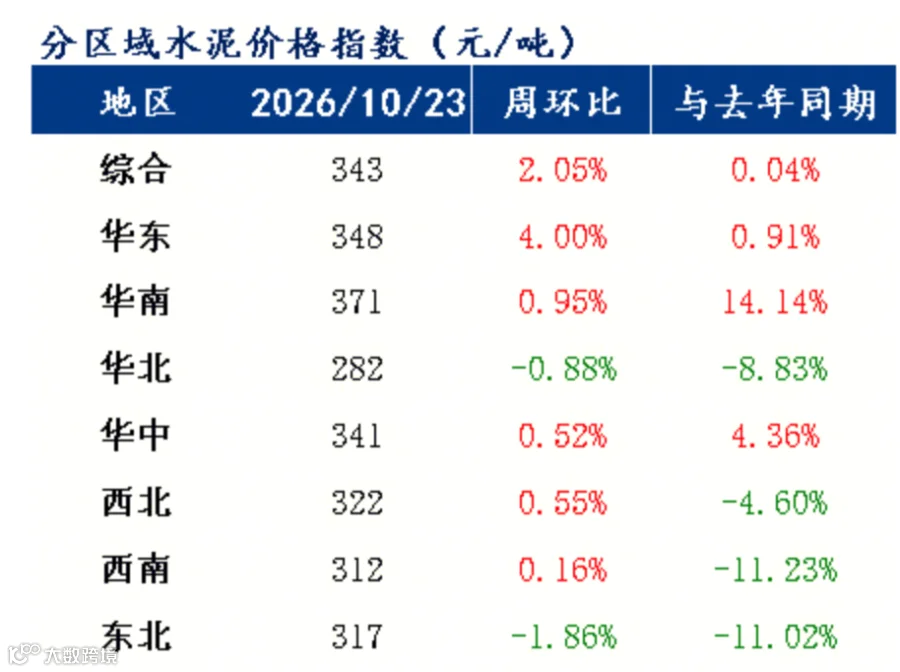
截至10月23日,七大区域价格指数呈现清晰的南强北弱格局。华南以371.25元居首,受广东停窑检修、熟料价格上涨30元/吨带动;华东347.88元紧随其后,江浙皖错峰执行较严,沿江基建赶工支撑;华中341.25元,湖南8月以来7次推涨累计超170元/吨。西北321.75元需求偏弱以稳为主;东北317元施工进入尾声价格承压;西南312.25元虽回升仍处低位,川渝涨跌互现、云贵涨幅回吐;华北281.50元为全国最低,冀中南涨后回落。区域极差达89.75元,较上周略有扩大,南北分化进一步固化,价差格局短期难改。
3.本周全国水泥出库量226.13万吨,环比下降1.2%,年同比下降13.6%;基建水泥直供量148万吨,环比下降0.7%,年同比下降6.3%。国家统计局数据显示,1至9月全国基础设施投资同比下降4.2%,降幅较1至8月的4.0%继续扩大,基建对水泥需求的拉动强度持续弱化。沿江高铁、成渝双城经济圈等重大项目仍是主要支撑点,但地方项目资金拨付节奏偏慢,实物工作量转化不足

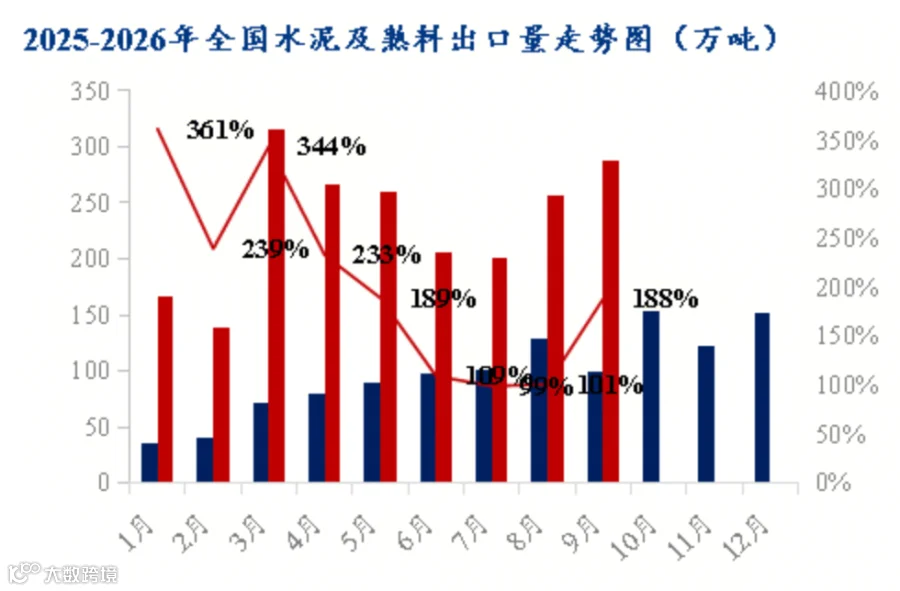
出口成为需求端为数不多的亮点。海关总署数据显示,9月中国出口水泥及水泥熟料288万吨,同比增长188.4%;1至9月累计出口2096万吨,同比增长181.6%,延续高速增长。出口的高景气在一定程度上分流了国内过剩产能,但相对全国产量规模而言,对国内供需格局的改善作用仍然有限。
4.本周多地错峰政策集中落地。贵州省明确四季度每条熟料线停窑不少于65天,其中10月不少于18天;内蒙古自治区确定2026年11月1日至2027年3月31日实施为期5个月的常态化错峰,采暖季错峰作为刚性要求执行;湖南省四季度要求60天内停窑35天,力度空前。政策密集出台,为11月供给收缩奠定基础。

5.成本端分析:煤价高位,成本支撑坚实
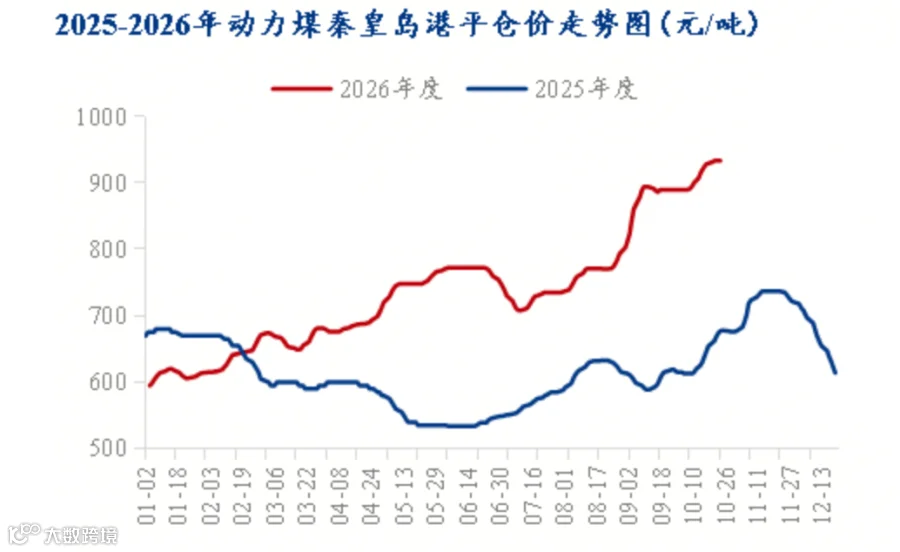
截至10月23日,秦皇岛港5000大卡动力煤绝对价格报933元每吨,持续处于高位。煤价高位运行直接推高水泥生产成本,是当前企业推涨意愿强烈的重要基础。按行业一般水平,煤炭成本占水泥生产成本的50%。当前煤价水平下,企业生产成本压力显著,多数区域水泥价格虽经多轮推涨,但企业盈利修复仍不明显,部分中小企业处于微利或亏损状态。
6.下周走势预判:预计下周全国水泥价格指数以稳中偏强为主,涨幅收窄至3至8元区间。
支撑因素有三:一是11月北方错峰集中启动,供给收缩预期强化;二是煤价高位,成本支撑不减;三是龙头企业挺价意愿强,推涨函仍在陆续发出。制约因素同样明显:一是需求端出库量同比下降13.6%,涨价缺乏量的配合;二是西南水泥库容率84.05%处于极高水平,区域价格易跌难涨;三是同比已经回正,继续上行的空间被压缩。分区域看,华东、华南在错峰与赶工双重支撑下有望维持偏强;华北、东北随施工收尾逐步转弱;西南库存压力最大,价格大概率持稳或小幅松动。