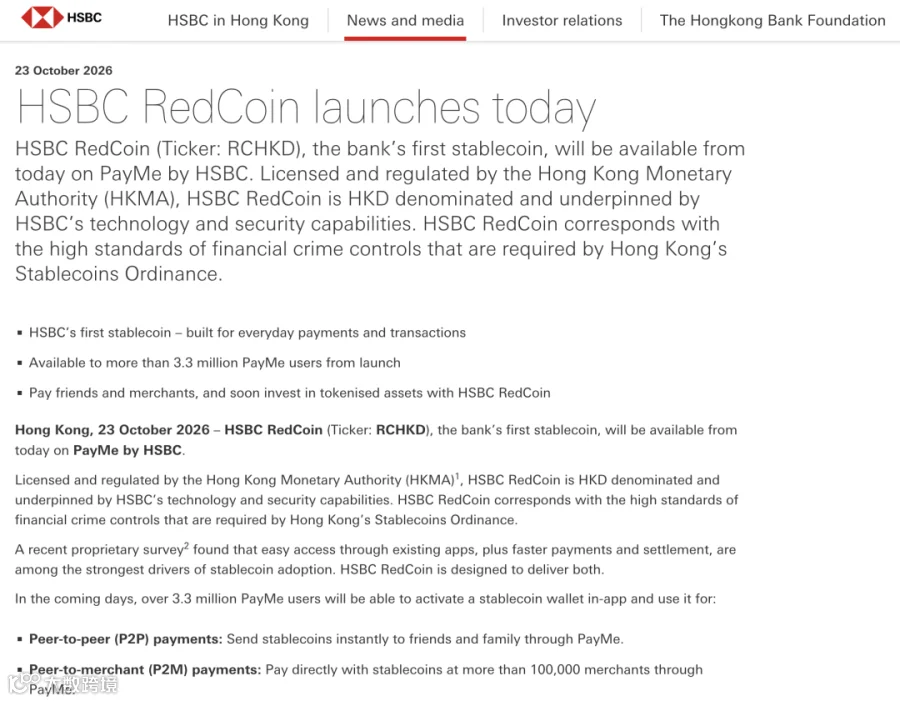
10月23日,汇丰RedCoin在PayMe上线。此前,渣打香港牵头设立的碇点金融,已于8月启动港元稳定币HKDAP的分阶段推出。
香港金管局首批两张稳定币发行人牌照,对应的产品都已进入实际应用。但它们没有从同一个地方起步。
汇丰先把稳定币放进消费者熟悉的支付App,用于个人转账和商户付款;碇点金融则先通过授权分销商,面向企业、机构及专业投资者,推进支付和代币化资产结算用途。
这两条路线背后,是同一个商业问题:当港元本来就能转账、消费和投资,稳定币要靠什么成为新的选择?
一、汇丰不缺用户,
缺的是换一种余额的理由
汇丰10月23日公告称,随后数天内,超过330万名PayMe用户将可在App内启用稳定币钱包,支持个人转账,以及向超过10万家商户付款。
这些数字首先代表已有入口,而不是RedCoin已经获得的使用量。用户可以开通,不等于已经开通;能够付款,也不等于会持续选择这种余额。
消费者不必为了接触稳定币,先认识一个陌生平台,再寻找愿意接受它的商户。RedCoin进入的是已经存在的付款关系:朋友之间转账、顾客向商家付款,场景不需要重新创造。
困难也恰恰在这里。原来的PayMe已经能够完成这些事。
如果付款步骤、速度和接受范围都很接近,稳定币就不能只靠“技术更新了”说服用户改变习惯。它需要证明兑换、支付和后续用途足够方便,值得用户保留这笔余额。
根据公告,汇丰计划年内在香港手机银行加入稳定币钱包功能,支持认购代币化投资产品,包括其港元货币市场基金的新股份类别。这仍是后续计划,不是PayMe上线时已经提供的功能。
支付提供了接触频率,投资则可能增加另一种用途。但两种用途能否真正形成协同,还要看具体产品和渠道安排。拥有同一个稳定币名称,并不意味着所有钱包和业务已经互通。
二、碇点先找机构,
因为企业要的不只是一笔转账
碇点金融官网显示,现阶段Beta Access面向企业及专业投资者开放。终端客户主要通过授权分销商接入,而不是所有人都直接与发行人建立账户关系。
发行人处理发行和赎回,分销商承接客户、兑换及相关服务。稳定币要进入的,是银行、数字资产平台、支付服务商和企业已有的业务流程。
这一差别,在具体案例里比“机构市场”四个字更容易理解。
OSL发布的一项9月合作公告显示,Payment Asia、OSL与碇点金融完成了HKDAP企业结算用例。其中,Payment Asia使用HKDAP向物流伙伴ShipAny支付已完成的POS终端配送服务费,付款与相关配送记录、商业文件对应。
在这类业务里,财务部门关心的不只是钱有没有转成功,还要知道这笔付款对应哪项服务、凭什么结算,以及怎样与账务记录核对。
因此,稳定币进入企业结算,往往需要同时接上业务凭证、支付指令、兑换和对账。少一个环节,链上转账再快,也未必能减少企业的工作。
零售支付要融入人的习惯,机构结算要融入企业的流程。
这解释了为什么机构路线不能只靠发行规模证明自己。能否接入真实业务、让交易各方接受同一套处理安排,才决定稳定币能否被反复使用。
上述案例验证了特定业务流程,并不代表HKDAP已普遍替代企业原有结算方式。但它至少把问题从“可以用来做什么”,推进到了“在一项具体服务里怎样使用”。
三、先零售、先机构,不是永久分工
汇丰已在上线公告中表示,将向企业及机构用例延伸。碇点金融官网则将零售用户纳入后续全面推出阶段,目标最早为2026年底,但须取决于发行、分销、托管等环节的准备情况,并非确定上线日期。
所以,眼下的错位更像起跑方式不同,而非市场已经被划成互不相干的两块。
汇丰通过自有支付应用接触消费者,后续若进入企业业务,就需要回答服务能否嵌入企业运营、资金管理和结算流程。
碇点依靠分销伙伴推进机构应用,若扩大零售覆盖,则要面对另一组问题:消费者在哪里接触产品,兑换是否容易理解,出了问题向谁寻求处理,以及为什么选择它而非已有支付方式。
这也意味着,现阶段很难用一组简单数字判断谁领先。PayMe用户基数不是RedCoin活跃用户,合作商户数量不是稳定币实际收款量;授权分销商名单和企业案例,也不等于HKDAP已经形成广泛、持续的市场需求。
更有意义的变化,是用户和机构是否开始重复使用:消费者付完一次之后还会不会再用,企业完成一个案例后能否继续处理下一批业务。
两款产品先后落地,让香港港元稳定币市场进入了一个更具体的阶段。牌照和发行解决了产品能否推出的问题,支付网络、分销伙伴和业务系统,开始决定它能走多远。
资料来源
汇丰香港:HSBC RedCoin launches today,2026年10月23日
碇点金融:HKDAP常见问题及分阶段推出安排,2026年10月26日查阅
OSL:Payment Asia、OSL与碇点金融落实HKDAP企业支付应用,公告正文日期为2026年9月14日
财联社:第二款港元稳定币今日上线,汇丰RedCoin聚焦零售支付及交易,碇点HKDAP锚定跨境支付与RWA结算,2026年10月23日
RWA研究院由多位资深金融家、Web3从业者、产业创新者及技术专家联合发起,于2024年6月25日在香港正式发布(全称:RWA Research Institute,简写:RWARI)。
作为国际上最早成立的专业RWA研究机构之一,RWA研究院专注于现实世界资产(Real World Assets,简称RWA)领域,致力于推动传统金融资产与区块链技术的融合。通过深入研究和实践,研究院为投资者与企业提供创新的解决方案,促进实物资产的数字化与代币化,搭建传统金融与数字资产之间的桥梁。
RWA研究院的核心使命是结合政策研究、标准制定与生态共建,助力企业实现资产数字化转型,为全球合规化发展提供技术支撑与战略协同。未来,研究院将持续深化数字技术与实体经济的融合,联合国际机构举办全球产业峰会,探索多领域应用场景,为高质量全球化发展注入新动能。
2025年5月,RWA研究院联合中国搜索、中电数字场景科技研究院等权威机构发起成立“中国RWA产业智库”,聚焦资产数字化领域的全球合规化发展。智库通过三大核心方向赋能实体经济:一是牵头编制《RWA项目评价标准》等国际协作规范;二是构建“资产上链一跨境流通一全球交易”数字化服务链,融合区块链与人工智能技术;三是以香港、深圳为枢纽搭建跨境合规通道,推动绿色金融与跨境投融资创新。同时,智库依托“双链融合架构”(国家级联盟链与跨链协议协同机制)强化技术自主性与数据安全,深化跨境协作与合规治理。
汇丰RedCoin接入PayMe:本来就能付款,为什么还要加一个稳定币钱包?
发改委发布对外投资新规:自主决策,不等于投完就不管
证监会核准设立花旗证券(中国):注册资本12亿元,落地上海,获准开展四项证券业务
香港财政司副司长黄伟纶提出深化CMU与CIPS合作,香港要让更多银行接入债券交收网络
人民银行数字货币研究所所长穆长春谈数字人民币航运融资,货还在海上,企业能先拿到钱吗?