

本文来自图书:The Great Mutual Fund Trap: An Investment Recovery Plan(识别基金投资的各种陷阱:投资自救手册),作者 Gary Gensler、Gregory Baer,翻译者:安福双
第 5 章:希望战胜经验(The Triumph of Hope over Experience)
信仰可以简定义为:对不太可能之事的发生持不合逻辑的信念。
——H. L. 门肯(H. L. Mencken),《偏见集》(Prejudices)
面对平均主动管理共同基金那些冷酷的统计数字,许多投资者自然会回应:“我才不会挑那些平均或低于平均的基金,我要挑一只高于平均的基金。”要是真那么容易就好了。
一般来说,个人投资者挑选高于平均的共同基金时用两种方法:(1)买入过往业绩好的基金;(2)买入专家推荐的基金。你会看到,看过往业绩作为策略行不通,听专家的也行不通。我们知道这很难相信。正因如此,本章我们来考察各种流行的选基策略。
过往业绩陷阱(The Past Performance Trap)
大多数投资者问任何基金的第一个问题,都是它过去表现如何。投资者假定:一只基金强劲的过往业绩,证明其经理有选股技巧,而且这种技巧未来很可能延续下去。
我们来看看这个假设成不成立。
纵观大局(Looking at the Big Picture)
研究共同基金业绩影响因素最重要的一项,也许是由一位名叫马克·卡哈特(Mark Carhart)的研究人员完成的,他曾任加州大学商学院教授。 这项研究重要有几个原因。第一,它考察共同基金的时间非常长,从 1962 到 1993 年,穿越了牛市和熊市。第二,它考察了数量非常庞大、正是我们最感兴趣的那类基金:1,892 只分散化(非板块)股票基金。最后,在这种规模的研究中独一无二的是,这项研究没有幸存者偏差。找出所有老旧、已死的基金需要大量侦探工作,卡哈特做了这项工作。
他发现了什么?基本上,想靠过往业绩预测未来业绩的人没什么指望。过去的赢家基金,不太可能成为未来的赢家基金。卡哈特发现:取某一年排名前 10% 的基金,到下一年其中 80% 已跌出前 10%;对前 20% 的基金,次年 73% 掉队;对前 50% 的基金,次年约 45% 掉队。这与随机概率的预期相差无几。
而且,基金业绩中那一点点持续性,有一部分要归因于风险和交易成本。如现代投资组合理论所教,风险较高的基金倾向于回报略高;交易成本较低的基金也倾向于回报较高。这些结果对主动管理基金不是好消息。投资者未必愿意承担更高风险,而低成本随时可以从指数基金获得。
卡哈特还把一部分持续性归因于市场动量——即去年的赢股倾向于再度获胜。但对数据的进一步分析表明,受益于这一现象的基金并非自觉执行动量策略;也就是说,它们并没有展现选股技巧,而只是碰巧持有了去年的赢家。正如卡哈特解释的:“由于这些股票次年回报高于平均,这些基金只要继续持有赢股,就能获得更高的一年期预期回报,且不为这个组合产生额外交易成本。共同基金如此之多,某些基金纯粹靠运气持有许多去年的赢股,似乎也并非不可能。”
不过你也许会问:“既然碰巧持有去年赢家的基金次年跑赢,那为什么不照样投它们?”卡哈特检验了这个策略是否可行。事实上,这一策略带来的任何增量回报,都被——我们希望你猜对了——实施该策略的交易成本抵消。此外,他发现的任何持续性都非常短暂。其他研究也得出了类似结论。
回避动量策略还有另一个理由:它要求你放弃分散化。热门基金往往来自同样的板块,买入它们很可能形成一个不分散、风险极高的组合。
经济学家拉斯·韦默斯(Russ Wermers)的一项后续研究,试图进一步洞察基金经理的选股技巧。他从卡哈特的基金数据库出发,除基金本身业绩外,又考察了基金所持个股的表现。4这样他就能更聚焦地判断:基金的持续性有多少归因于选股技巧,而非其他因素。韦默斯研究的结果,给主动管理共同基金的投资者带不来安慰。他发现,平均共同基金净回报每年跑输市场 1%;风险调整后回报差 1.6%。
韦默斯的研究确实为基金经理留了一点慰藉。他发现了卡哈特研究未曾发现的、适度的选股技巧证据。特别是,他发现共同基金持有的底层股票,风险调整后每年跑赢宽基市场 0.7%。但问题在于:0.7% 的选股技巧,面对共同基金成本时远远不够。
“热门”基金又如何?(What About “Hot” Funds?)
我们已经简略看过“热门”基金现象。但这类榜单的受欢迎程度及其对行业的重要性如此之大——连《消费者报告》(Consumer Reports)都在给共同基金排名——我们认为有必要细看。“热门”头衔说尽了一只基金的风险及其在热门板块中的位置,却几乎说不出经理的技巧或长期前景。
以《Money》杂志年度共同基金指南为例,你能在上面找到上一年业绩最佳的 50 只基金。我们查看了 2000、1999、1998 三年的榜单。2000 年业绩前 50 名中,没有一只出现在 1999 或 1998 年的榜单上。有七只基金同时出现在 1998 和 1999 年榜单,全部属于连续两年热门的互联网领域。要是你以为这是可持续趋势,那就上天保佑你了。以下是这七只基金 2000 和 2001 年的表现。
表. 1998、1999 年同时上榜的七只互联网基金 2000—2001 年业绩

这真可谓“过往业绩并非未来结果的指标”。
哪个单一因素最能解释为什么某些基金(和基金公司)最终上榜?是基金的板块或风格。2001 年,前 50 名里有 31 只是小公司基金;2000 年 50 只最佳基金中,一半集中在两个商业板块——医疗保健(20 只)和房地产(5 只)。1999 年同样如此,多数是科技或日本基金;1998 年则是科技或通信。
这个结果极其重要。看着前 50 名的投资者可能推断:这些是过去一年管理最好的基金,他们的经理至少在这一年拥有点金术。事实并非如此。年度结果反映的是当年哪个经济板块跑赢市场其余部分。几乎任何专注该板块的基金都会得高分,与经理才华无关。反过来,再杰出的基金经理,如果身处“冷门”板块,也没希望挤进前 50。90 年代末,你从来看不到能源、金融服务、零售或航空航天基金名列《Money》赢家。那些板块的基金经理年初都被切除脑叶了吗?没有,他们只是跟错了板块。
财经媒体和基金行业在这个问题上自相矛盾。他们吹捧前 50 名赢家,直接或间接地暗示你未来该把钱交给他们。然而媒体乃至行业绝不会建议投资者把全部资产集中于单一板块;事实上,他们始终(且负责任地)警告投资者别这么做。但通过买入多个板块,投资者实际上消除了自己追求前 50 式回报的任何希望。分散化组合长期来看更好,却永远拿不到那种短期回报,因为它必然既包含热门板块,也包含冷门板块。
不信任热门基金的更多理由(More Reasons to Distrust Hot Funds)
还有其他理由让你对热门基金保持怀疑。共同基金懂得概率法则,并不羞于利用它为自己谋利;而当概率给出的结果还不够好时,他们可能会帮它一把。欢迎来到“孵化器”基金的世界,以及两种制造抢眼业绩、吸引基金投资者的策略:组合勘探(portfolio prospecting)与选择性关注(selective attention)。
组合勘探利用统计概率制造选股实力的假象。你可以把它理解为行动中的幸存者偏差。一家基金公司会同时创办几只小型孵化器基金,运行一两年。这些基金起步时可能只有几十万美元资产,持有人不广,财经媒体上你也看不到多少关于它们的消息。这是有原因的:基金家族在决定推广哪只基金之前,先观望结果。
当其中一只跑赢市场,基金公司就大力营销这只基金及其非凡业绩;跑输市场的则被清算,从视野(和行业平均)中消失。基金公司毫不尴尬。
组合勘探者倾向于专注激进成长基金。这样做能提高靠几次幸运挑选取得非凡回报的概率。一切都是概率问题。
选择性关注则把更少的事情留给运气。基金公司可以主动出手提升新基金业绩。例如,大型基金家族可能让小基金先于大基金交易,从而受益于大姐妹基金买入带来的价格推升。更大的助推,则来自基金家族把首次公开发行(IPO)额度分配给孵化器基金。
一般来说,IPO 的发行价定在预期交易价之下,以确保发行受到追捧。折价意味着获准在一开始买入这些股票的人,通常能快速获得低风险利润。这个人可能是上市公司的朋友、承销股票的投资银行,或投资银行按 IPO 价赠予股票的人。
共同基金家族是投资银行最大的客户群体之一,因此能分到热门 IPO 的份额。轮到基金家族挑选自己旗下哪只基金当赢家时,单凭算术,小基金比大而成熟的基金更能从这种关注中获益。一点点“果汁”分给一只极小的基金,效果就能放大很多。
早在 1996 年,《Money》杂志就注意到:当年业绩前 20 的组合中有 16 只成立不到一年。2000 年,前 10 只国内股票基金中有 5 只、前 20 只中有 7 只成立不到一年;前 10 名没有一只是三岁以上的;前 10 名没有一只资产超过 1 亿美元,也就是说没有一只跻身 1,500 只最大基金之列。
《Money》那篇文章探究了新基金为何跑赢更成熟的基金。被问及这一现象时,利珀分析服务公司(Lipper Analytical Services)的迈克尔·利珀(Michael Lipper)回答说:“哦,你是说 IPO 现象。”二十世纪基金(Twentieth Century funds)一位坦率得惊人的代表被引述道:“如果有一只有意思的 IPO,我们也许总共只能拿到 5 万股。如果是一只 20 美元的股票,那就是 100 万美元。在一只 150 亿美元的基金里,100 万美元太小,产生不了影响;但在一只新基金里,它可能带来天壤之别。 所以我们会按照基金章程,把 IPO 份额分到影响最大的地方。”
如果你和大多数第一次听说这一现象的人一样,大概会想:“这难道不不公平、不欺诈吗?证券交易委员会(SEC)不是该保护投资者免受这种行为伤害吗?”答案是“是,也不是”。
SEC 确实时不时采取行动。1996 年,范坎彭成长基金(Van Kampen Growth Fund)录得 62% 的涨幅。这一业绩处处是选择性关注的痕迹:回报极高,基金又新又小(资产仅列示 20 万至 38 万美元)。尽管超过一半涨幅来自 31 只 IPO,基金的半年报和营销材料却未披露 IPO 的作用,范坎彭官员还对媒体称 IPO 未起重要作用。不出所料,该基金在出道业绩之后的年份跑输。SEC 以未披露 IPO 所起作用为由,处罚了该基金及其首席投资官。
不过,投资者从这个案例中也得不到多少安慰。若非公开场合的不实陈述,这事也许永远不会被揭出。公司仍可自由使用孵化器基金乃至 IPO 来刺激首年回报。(近来掣肘它们的一个因素,是新 IPO 匮乏。)
对个人投资者,教训很清楚:以怀疑而非热情对待业绩好得出奇的新基金。
久经考验的基金呢?(What About Proven Funds?)
面对整个共同基金行业糟糕的记录,与我们交谈过的许多人回应:“可我坚持买久经考验的基金。”那么,这管用吗?
伯顿·马尔基尔在《漫步华尔街》中,取了 1978—1987 年业绩最佳的前 20 只股票共同基金,随后追踪十年。结果显示:这些基金在成名的十年里每年跑赢标普500 指数5.8 个百分点,但在这十年中反而每年跑输 0.8 个百分点。我们可以看看这些基金到 2001 年为止的十年表现。换句话说,如果你十年前读到一本介绍 80 年代大部分时间里 20 只最佳共同基金的小册子,决定买入,结果会如何?
表. 1978—1987 年二十只最佳股票基金其后十年业绩追踪
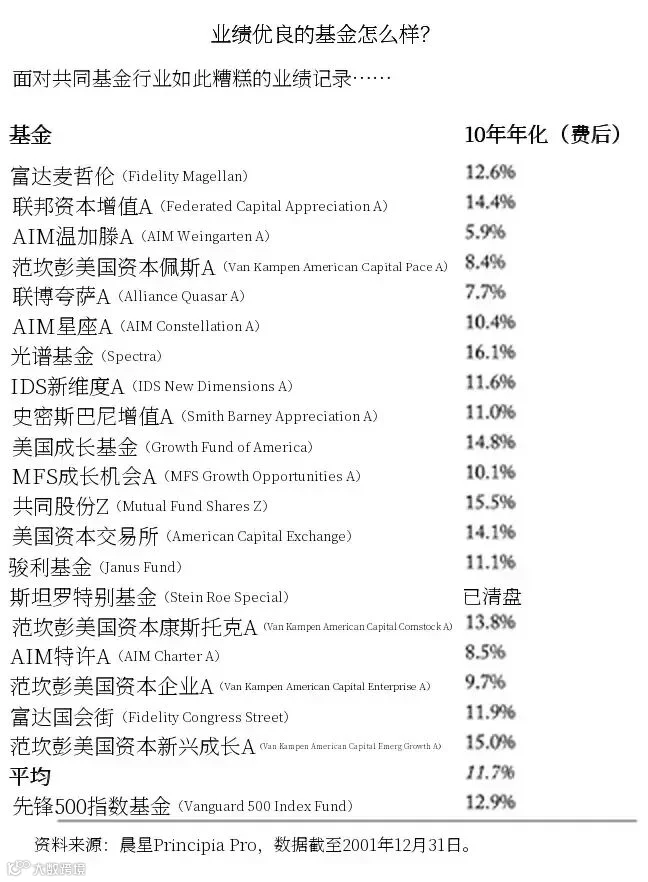
简而言之:如果你十年前买入并持有这 20 只最佳分散化共同基金的组合,每年将跑输一只标普500指数基金 1.2 个百分点。这十年里,指数基金跑赢了 20 只中的 12 只。
而且,主动管理基金的结果还被一个幸存者偏差案例抬高了。由于斯坦·罗特殊基金(Stein Roe Special Fund)在截至 1999 年 6 月的三年里排在全部基金后 10%,其经理被解职,基金风格被改变,更名为纪律股票基金(Disciplined Stock Fund)。一年内,利伯蒂基金(Liberty Funds)收购斯坦·罗,并把纪律股票基金合并注销。因此,我们无法报告这只基金的结果。
细看两只明星基金(A Closer Look at Two Favorites)
我们来细看两只大概是大型基金中最有名的:富达麦哲伦基金(Fidelity Magellan)与扬斯基金(Janus Fund)。
表. 富达麦哲伦、扬斯基金与标普500指数基金对比(回报、风险、税负)
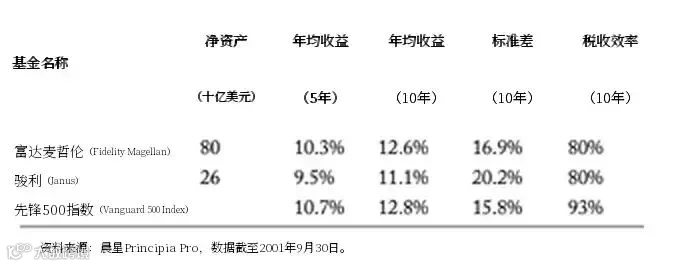
结论:如果你十年前买入富达麦哲伦和扬斯,处境会比直接买一只标普500指数基金更差。若考虑以各基金标准差衡量的风险,差距还会明显扩大。换句话说,一个希望承担不超过先锋500(Vanguard 500)指数基金风险的投资者,将不得不用一些现金或债券对冲麦哲伦或扬斯,而这部分低风险资产会拉低总回报。
对使用应税账户的投资者而言,指数化真的是三局两胜、大局已定。先锋的税务效率——晨星对税后保留多少总回报的衡量——比麦哲伦和扬斯高出约 15 个百分点。也就是说,税后你从先锋保留下来的收益,比从另外两只基金保留下来的多得多。
规模越大越好吗?(Is Bigger Better?)
挑选高于平均基金的另一种可能做法,是干脆买最大的基金。这个思路有点道理,因为基金行业存在规模经济。于是我们找出 1991 年十大基金,追踪其后十年表现。
当然,我们见过更糟的策略,但这一个也不是赢家。作为整体,十大基金在下一个十年每年跑输标普500 0.6 个百分点(未考虑税收)。没有哪只大幅跑赢或跑输指数:最好的(美国基金旗下美国成长基金,American Funds Growth Fund of America)每年只领先指数 1.3 个百分点;最差的(派奥尼价值基金,Pioneer Value)每年只落后 3.5 个百分点。
不过,考虑到大基金的运作方式,这些结果并不意外。基金变大致是因为曾经成功,而不是因为大才成功。基金一旦变大,跑赢市场就难多了。第一,当初负责成功的人往往退休、跳槽别家,或去开报酬更高的对冲基金。第二,成功的基金不可避免地膨胀,因为投资者蜂拥而至。资产涌入迫使基金在两条路之间选择:对新投资者关闭申购(麦哲伦和扬斯都这么做过),或改变投资方式。
为什么?资产基础不断增长的基金,必须在两条路之间选择:继续持有同样数量的股票、只增加持仓金额,还是买入更多只股票。对试图跑赢市场的基金,两个选项都有缺陷。若基金持有某公司相当比例的股票,买卖该股票时会面临流动性问题。如第 6 章所见,抛售一大笔股票会把价格压下去,从而降低回报。反过来,若基金选择持有许多只股票、每只金额较小,靠几次灵光(或幸运)选择赚超额回报的可能性就更低。
另一个因素实际上促使大基金经理紧贴自己的基准指数。凭借所需的全部资产,最大基金的经理比小基金经理更关心保住资产,而不是承担大风险制造流入。我们前面那张关于基金经理激励的图表在这里不适用。
这一现象在美国被称为“隐形指数化”(closet indexing);在英国有个更生动的叫法“贴指数”(index hugging)。我们用晨星 Principia Pro 数据库,考察了十大主动管理股票基金各自与整体市场(以威尔希尔5000代表)五年间的月度相关性。100% 相关性意味着表现完全一致(同一天涨同样多);-100% 意味着表现截然相反(一个涨时另一个总跌)。70% 以上就算高相关。
图. 十大主动管理股票基金与宽基市场的月度相关性
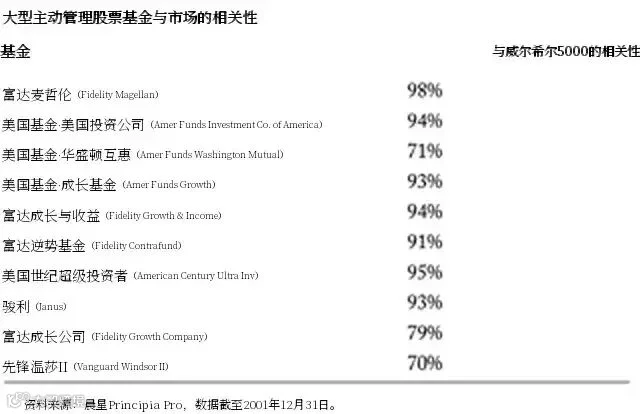
你看到的拥抱比家庭团聚还多。麦哲伦的人最亲热,与宽基市场相关性 98%。美国投资公司基金(Investment Company of America)和扬斯也在热情相拥。有三只基金——美国基金旗下华盛顿共同基金(American Funds Washington Mutual Fund)、富达成长公司基金(Fidelity Growth Company)、先锋温莎二号(Vanguard Windsor II)——看起来稍显矜持,但它们只是在拥抱一位更远的亲戚。华盛顿共同和温莎二号都是大盘价值基金;拿它们与这类基金的一般基准罗素1000价值指数(Russell 1000 Value Index)比较,相关性分别为 96% 和 94%。同样,富达成长公司与标普500相关性 96%。所以,如果你想要这些基金的回报、却不想要费用和换手率,直接买一只大盘价值指数或交易所交易基金即可。
尽管每只基金的市场相关性已经很高,只要你持有不止一只,相关性还会更高。到那一步,你把底层组合进一步分散化,实际持有的是一只高价指数基金。
事实上,最近一项研究断定,这种现象在养老基金行业泛滥成灾。平均一只养老基金雇用九位主动股票经理,风格通常互补(一位成长经理、一位价值经理,等等)。由于风格互补,这种策略——所谓多专家模式——的结果可能是一只又大又贵的指数基金。研究显示,采用多专家模式的大型养老基金每年跑输基准 1.2%—1.3%,金额恰好等于其成本。
折中之道——五年业绩出色的基金(Let‘s Split the Difference—Funds with Great Five-Year Records)
如果一年业绩出色的基金风险太高,十至十五年业绩良好的基金又已经太大,那么折中一下、挑选五年记录最出色的基金如何?Micropal(现属标准普尔〔Standard & Poor’s〕子公司)的研究人员考察了这一策略。从 1970 年起,对每个五年区间,他们追踪买入前 30 名基金并持有到 1998 年的结果。结果忽略交易成本和佣金,不过,嘿,这根本无所谓。
图. Micropal 前三十名基金入选前后业绩对比
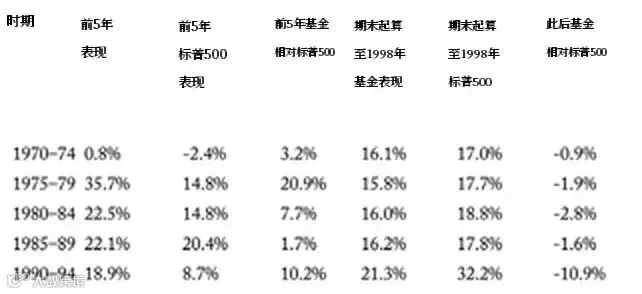
在使它们有资格成为前 30 名的那个五年期内,我们看到这些基金痛击标普500,平均每年跑赢指数 8.7 个百分点。但此后,每组顶尖基金平均每年跑输标普500指数 3.6 个百分点。那么,你认为当初的前 30 名业绩,更多是持久选股能力的产物,还是随机概率的产物?
请教专家(Asking the Experts)
既然选共同基金时不能靠过往业绩,为什么不求助专家?他们拿大笔报酬,一定知道一些我们不知道的东西,对吧?我们来看看专家选基金表现如何。
晨星五星基金(Morningstar‘s Five-Star Funds)
晨星评级在投资者和媒体中极受欢迎。它来自一个受尊重的共同基金信息源,外表简洁。晨星按“星级”系统给共同基金评级。星级是计算机生成的评级,基于基金过去十年、五年、三年的风险调整后回报。五星基金最好,一星最差。
这些评级影响力很大,因为高评级基金惯于在广告里醒目地打出自己的晨星星数。财经媒体也拿它作为描述基金和经理的速记。例如,加里的双胞胎兄弟罗布(Rob)就是一位“五星”经理。
我们必须承认对晨星情有独钟。他们的共同基金业绩数据库对本书写作帮助极大。既然晨星握有全部数据,你也许会以为他们比任何人都更可能挑中赢钱基金。然而历史给出了相反答案。
-
某一年获得四星或五星评级的基金,到第二年有 40%—60% 已跌到三星或更低。 -
作为整体追踪七年,晨星排名最高的免佣股票基金——精英中的精英——平均每年跑输市场近 3 个百分点。 -
晨星五星基金的业绩与四星基金、甚至三星基金无法区分。也就是说,任何差异在统计上都不显著。 -
晨星的差劲基金——一星、二星——确实持续跑输。因此晨星系统可作为投资者避开基金的警示标志。但不幸的是,75% 的免佣基金拿到三星或以上;而且许多一星差劲基金只是佣金高得吓人,这一点投资者自己很快就能查明。
晨星自己也认识到这个问题。它告诫投资者不要把评级当作买入建议。他们把星级比作成就测验,而非能力倾向测验。他们说,评级告诉你过去谁交出了好成绩,却不是未来的序幕。事实上,最近一项研究考察了 1997 至 1999 年晨星评级的持续性,发现即使在相对短的时期内,基金等级也可能大幅变动。
消息还要更坏一点。诺贝尔奖得主威廉·夏普在分析晨星给星模型(而非其业绩)的质量时发现,它尤其不适用于挑选基金组合。所以,如果你要买不止一只基金,星级系统特别容易把你带偏。
投资者依赖晨星星级系统还有一个有趣的坏处,我们是从琼·谢尔曼·查茨基(Jean Sherman Chatzky)的专栏里了解到的:它让投资者更少思考自己如何投资。亿创理财(ETrade)允许客户在网站上看到晨星星级的经历,正说明了这一点。ETrade 搭建网站的共同基金板块时,配备了先进的数据库,含有大量基金信息,包括晨星排名和众多搜索引擎,供客户调查每只基金的过往业绩、持仓和风险。但 ETrade 发现,普通投资者调查基金不到一分钟,只看晨星排名。研究成果全被浪费令 ETrade 沮丧,他们出人意料地把排名从网站撤下。结果如何?阅读基金招募说明书的投资者比例从 5% 升到 50%;平均研究时间从 30 秒升到 5 分钟。由于这番研究,E*Trade 的佣金基金销售额从占总销售的 60% 跌到 5%。
《福布斯》荣誉榜上的基金(Funds on the Forbes Honor Roll)
历史最久、最受推崇的共同基金指南之一,是《福布斯》(Forbes)荣誉榜。福布斯是发行量最大的财经杂志之一,为年度共同基金评审投入大量资源。福布斯对共同基金做五项测试:资本保全、管理连续性、分散化、可获得性、长期业绩。许多投资者依赖在福布斯上读到的判断。
根据先锋的约翰·博格所做研究,1973 至 1990 年间的福布斯荣誉榜,在未考虑基金收取销售佣金之前,每年跑输市场 0.27%。
福布斯自己分析了首届荣誉榜基金从 1973 年 8 月到 1998 年的表现。 福布斯得出结论:向荣誉榜投资 10,000 美元、每年按新名单调整,到 1998 年 6 月 30 日价值 210 万美元,15 复合年回报 13.6%。但这 13.6% 仍不及同期标普500 赚到的 14.3%。福布斯的计算未含销售佣金,而佣金本会把业绩拖得更低。
我们决定从他们停下的地方接着看福布斯荣誉榜,从 1998 年开始,这次拿它与一只真实的指数基金比较。结果如何?歌还是那支歌。
表. 1998 年起《福布斯》荣誉榜组合与真实指数基金对比

三年亏损超过 7,000 美元。福布斯荣誉榜作为跑赢市场的策略,也就到此为止了。
价值线推荐基金(Value Line’s Recommended Funds)
价值线(Value Line)是一家以投资咨询服务闻名的公司,我们将在第 9 章进一步讨论。和晨星一样,你也许以为价值线对哪些基金挑对了股票、蓄势待发有什么洞见。
自 1993 年起,价值线提供一份《共同基金调查》,给出基金业绩数据和建议。据《赫伯特金融文摘》(Hulbert's Financial Digest),1997—2001 五年间,价值线普通股票组合平均年化回报 3.6%。对比市场(威尔希尔5000 的 13.1%)不算好。自 1993 年创办以来,该组合回报约为市场的一半。每期调查中,价值线还推荐另外四个模型组合:国际股票、部分股票、特别股票、应税收益。其中最好的一个,1997 至 2001 年每年也只赚 6.5%。
顺便说一句,我们最后一次查时,价值线这份调查每年收费 345 美元。所以,如果你每年向共同基金投 10,000 美元,就把这笔钱当作 3.45% 的前端佣金吧。
沃伦·巴菲特呢?(What About Warren Buffett?)
向朋友和熟人介绍这本书时,一个经常被问的问题是:“沃伦·巴菲特(Warren Buffett)呢?他不是一直跑赢市场吗?这难道不证明主动管理可行?”对这个问题有三个回答:
-
沃伦·巴菲特不是共同基金经理。 -
伯克希尔·哈撒韦(Berkshire Hathaway)不是共同基金。 -
沃伦·巴菲特并不总是跑赢市场。
沃伦·巴菲特为伯克希尔·哈撒韦的投资者赚了惊人的一大笔钱;话又说回来,比尔·盖茨(Bill Gates)也为微软投资者赚了惊人的一大笔钱。然而许多人把巴菲特的成功当作主动理财和选股者能够战胜市场的证据,却把盖茨的成功当作“真正聪明的软件开发者能让投资者赚大钱”的证据。问题当然在于:巴菲特的成功更多归因于选股技巧,还是经营技巧。从来没有人怀疑优秀的企业领导者能在别人失败处成功。我们认为这才是看待巴菲特的正确方式。
伯克希尔·哈撒韦是什么?它拥有两家非常大的保险公司:政府雇员保险公司(GEICO)和通用再保险(General Re)。它不像共同基金公司那样只持有这些公司一小部分股份,而是完全拥有并管理它们,员工有 117,000 人。共同基金不能把超过 5% 的资产投于任何一家公司,而这几家公司加起来占伯克希尔·哈撒韦总资产的 5% 以上。因此,一开始若被问伯克希尔·哈撒韦更像一只成功的共同基金还是一家成功的保险公司,我们只能说后者。
巴菲特认识到拥有一家保险公司是多么好的机会。保险公司以保费形式收钱,把准备金投进金融资产。伯克希尔·哈撒韦的本质,是管理(或协助管理)它拥有、控制或部分控制的公司。对伯克希尔·哈撒韦最贴切的类比,是一家资金成本极低的商人银行——低成本来自它的保险公司保单。所罗门兄弟(Salomon Brothers)需要钱时,伯克希尔·哈撒韦没有像共同基金那样买一些其公开交易股票,而是买入公司一笔有控制力的大额股份,协助把它经营回体面,再获利转售。可口可乐(Coca-Cola)在时任首席执行官道格拉斯·伊夫斯特(Douglas Ivester)手下似乎步履蹒跚时,伯克希尔·哈撒韦(作为最大股东之一)没有仅仅投票,而是由董事巴菲特把伊夫斯特召到一次秘密会议,告诉他该走人了。
伯克希尔·哈撒韦武库里还有一件共同基金没有的武器。共同基金借钱能力受限,通常完全不使用杠杆;伯克希尔·哈撒韦则在资本市场和投保人那里借款,用于投资市场或进行收购。
换句话说,伯克希尔·哈撒韦的成功并不比美林、通用电气或美国任何其他经营良好的金融公司的成功更能证明选股能力。
和那些公司一样,伯克希尔·哈撒韦也有跑输市场的时候。虽然其股票长期跑赢市场,但 1999 年业绩跑输市场 40% 以上。2002 年开局艰难,年报利润下降 76%。9·11 的保险索赔重创其通用再保险子公司,导致母公司年度经营亏损。在致股东的年度信中,巴菲特说伯克希尔·哈撒韦“远远无法复制我们过去的记录”,并指出对伯克希尔这种体量的公司,找到足够数量的优质收购以推高回报有多难。把伯克希尔·哈撒韦当作一只非常成功的成长股看待就好。
结语(Conclusion)
好了,这一章相当沉闷,是吧?我们希望已经让你相信平均共同基金业绩糟糕,并浇灭了你挑到高于平均基金的希望。抱歉。不幸的是,下一章《主动管理基金运转的脚踝负重》的消息也好不到哪里去。(光看名字你大概也猜到了。)但只要撑到第四部分,好消息就在拐角处。