

|
|

OECD:《2026太空经济概览》(主要内容)
一、总结性内容(前言、编辑说明、执行摘要)
前言
太空活动与应用日益关系到全球经济与政策优先事项:支撑关键基础设施,催生新数据与服务,贡献创新、韧性与国际合作。随着太空经济演变,政府需要可靠证据理解能力、市场与政策挑战,确保太空活动安全、可靠、可持续并带来广泛收益。
本报告服务于OECD科技创新政策委员会(CSTP)工作计划,依托OECD太空论坛——汇集政府与航天机构,改进太空经济国际证据基础并支持政策对话。报告旨在帮助政策制定者评估投资、工业能力、研发伙伴关系、创业、供应链与融资等竞争力因素,指出新能力可能出现之处,以及轨道拥堵、太空交通管理、碎片与环境外部性等政策问题,支持各国设计创新、有韧性、负责任的太空生态系统。
编辑说明(OECD科技创新司司长 Jerry Sheehan)
太空已进入经济与战略重要性的新阶段。它长期与科学雄心、国家威望和安全相连,如今支撑日益扩大的服务、基础设施和能力,越来越深地嵌入现代经济与社会运行。随着公共与私人投资增长、更多国家寻求建立或强化存在,太空正牢固确立为既是经济机遇、又是公共政策相关领域。
这带来新的政策考量:可靠进入轨道、战略能力开发运营、维持安全有韧性和可持续的天基系统,已不再局限于专业群体,而与产业竞争力、技术能力、基础设施韧性和长期经济表现紧密相连。太空活动规模与多样性增长也带来轨道环境治理和有效国际合作等挑战。
这些发展与OECD科技创新工作密切相关。太空要求更强证据、更好测量,更清晰理解太空投资、能力和应用如何扩散到经济体与社会。《太空经济概览》依托OECD长期分析与统计工作,概述当今塑造太空经济的关键趋势、行为体和政策问题,支持政府评估太空在创新、增长、韧性和国际合作中的作用,并将太空经济置于更广泛经济政策目标之中。
执行摘要
经济足迹更大更可见。 太空经济已从细分领域成长为支持创新、新服务和公共政策的工业力量。按范围不同,2025年全球太空相关收入估计5500亿至6000亿美元,接近全球半导体产业(2024年约6200亿美元)。太空也是国民经济可测量组成部分:2023年美国该部门创造1425亿美元GDP(占0.5%)、2409亿美元总产出和37.3万个私营岗位;意大利太空活动占GDP 0.14%,产出80亿欧元,就业超2.3万人。最大价值在下游:天基系统支撑OECD国家半数以上最关键基础设施与服务(交通、能源、通信、食品供应);一些发达经济体近五分之一GDP由卫星赋能服务支撑(英国约18%);卫星提供天气预报同化观测的90%以上。约70%在役对地观测任务数据开放获取;2023年卫星宽带仅占OECD固定宽带订阅0.7%,但低轨星座正加速连接增长。
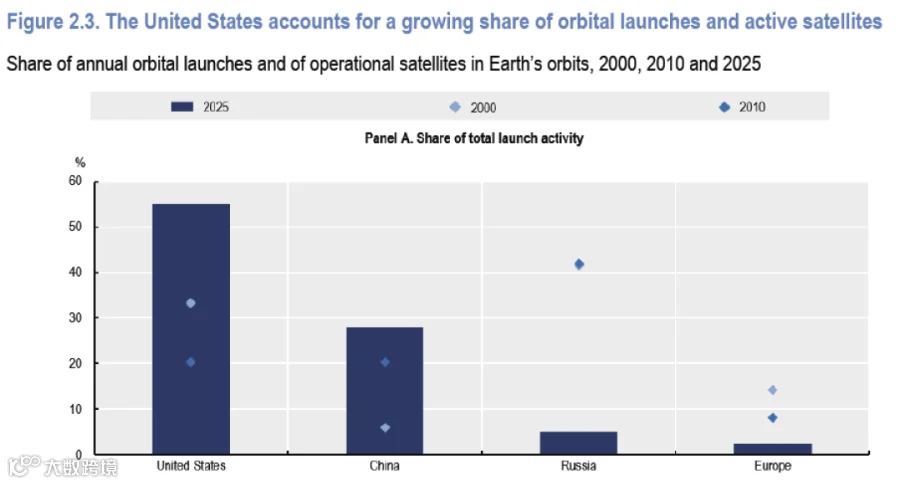
基础设施扩张、国际参与扩大、商业活动增加。 2025年底在轨运行卫星超14000颗,2026年中近15000颗;ITU申报和星座项目指向超200万颗未来可能卫星,但仅一小部分可能部署。到2025年109个国家至少发射过一颗卫星,但发射准入仍集中:2025年美国181次轨道发射尝试、中国92次、欧洲8次。私营运营商占2025年发射卫星88%(2010年23%),电信占82%;一家运营商占所有在轨运行卫星约60%。增长未均匀转化为盈利:一些新兴制造商仍将超60%收入投入研发和资本支出。

公共需求、防务优先与私人资本塑造增长。 OECD民用太空预算从2022年405亿美元增至2025年464亿美元(增15%);STIP Compass太空门户2026年识别45国、欧空局和欧盟的212项政策举措和289项政策工具;制定太空监管的国家过去十年增50%。防务需求上升但比较困难:2025年军事项目占美国政府太空支出46.3%、法国25%、日本14.8%;日本防务太空支出2022—2025年增近7倍,德国计划到2030年投资350亿欧元。私人融资2025年估计110亿—130亿美元,为2021年以来最高;OECD样本40家上市太空公司过去十年筹资超1000亿美元。
创新加速,风险与治理挑战并存。 太空科学产出2009年以来增一倍多,参与全球研究网络国家从2000年80个增至2024年119个。2020—23年美国占太空相关专利申请34.2%,其次欧盟27国、日本、中国;航天器电力占2023年专利申请46%。风险包括:定期跟踪碎片约45860个,超1.4亿个更小物体无法跟踪;欧洲航空GNSS干扰2021—2025年增22倍以上;29项关键太空投入中近一半依赖单一国家供应全球至少2/3(钛、镓、锗、稀土)。政策挑战正从支持增长转向治理规模与复杂性:加强统计测量、促进竞争和有韧性市场、改进交通协调与碎片减缓、应对供应链依赖、保持太空服务安全可及。
二、第一章:战略能力与竞争力(概括)
三、第二章:市场动态——集中、多元化与价值创造(概括)
太空经济更商业化、更受星座驱动、也更集中:参与扩大,但发射、轨道基础设施和大型运营仍集中于少数行为体。
四、第三章:创新能力与新兴技术(概括)
太空创新快速扩张、地理更分散:中国占近期科学产出增长很大部分,OECD国家在研究卓越性和国际合作上仍强;专利显示航天器电力、控制和量子等持续发展。
五、第四章:脆弱性、依赖与可持续性风险(概括)
报告分析了太空经济扩张带来的系统性脆弱性,将其归纳为五类相互关联但应对方式不同的风险:
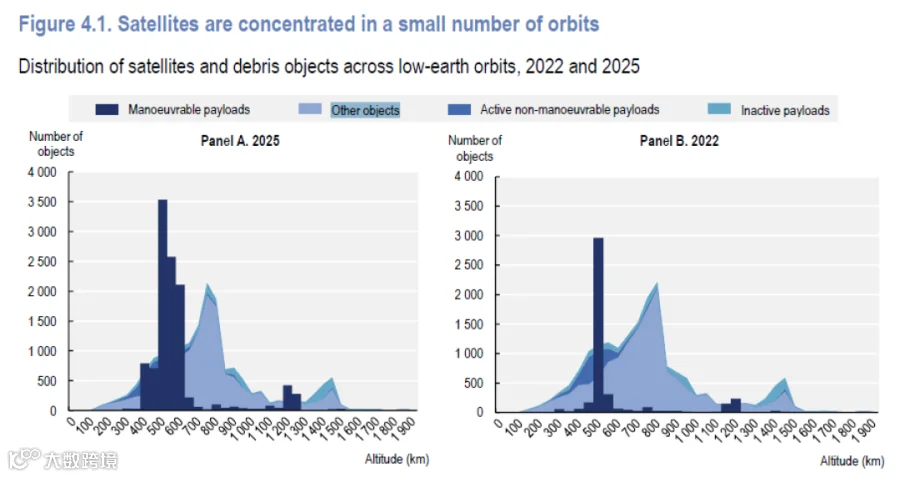
轨道安全与可持续性:低轨特定高度带(尤其是400—600公里)卫星聚集加剧,碰撞规避负担上升。SpaceX报告称其星链卫星在2025年执行了超过30万次碰撞规避机动,较2024年增加约50%。碎片种群在某些轨道区域可能变得“自生成”(凯斯勒综合征风险)。
市场集中风险:发射服务及星座级基础设施的集中度可能对政府和用户构成战略依赖。
供应链风险:太空制造依赖高度集中的关键材料与特殊部件供应,替代缓慢。
安全与韧性风险:卫星信号干扰与欺骗(jamming and spoofing)在航空、海运和电信领域引发关切;网络脆弱性亦构成威胁。
外部性风险:大型星座对光学与射电天文的影响、火箭与卫星再入对高层大气的影响,其规模与长期效应尚待更充分证据。
六、第五章:国别概览(概括)
报告以统一框架呈现OECD太空论坛10个成员(加拿大、法国、德国、意大利、韩国、荷兰、挪威、瑞士、英国、美国)的太空部门状况、政府预算、政策发展、商业活动,以及“快览事实”、预算趋势、专利、科学产出与ODA指标。
七、报告的核心政策命题
报告的核心政策命题可概括为:
政府仍是市场创造与战略能力建设的中心,但公共投入的效果越来越取决于能否撬动私人资本、支持企业层面创新、允许新进入者,并提供清晰可预期的监管条件。
太空经济正从“支持增长”转向“治理规模与复杂性”:随着太空系统嵌入关键基础设施,政府需加强统计测量、促进竞争和有韧性的市场、改进交通协调与碎片减缓、应对供应链依赖、保持太空赋能服务的安全和可及。
风险需分类应对:轨道碎片需要集体规则与运营协调;市场集中需要监测依赖与保持可竞争性;供应链风险需要细粒度映射与多元化;信号韧性需要网络安全、冗余和连续性安排;环境外部性需要更强证据与负责任减缓。
统计基础仍需加强:太空活动分散于航空航天、电子、电信、软件、研发、公共管理、贸易和服务中,标准官方统计只能部分分离;OECD正推动主题账户方法,长期目标是形成国际可比证据并最终形成全球太空经济估计。
来源:https://www.oecd.org(英文)
AI编译/ 智强咨询 编辑(中文)
原文链接
