


四川汽车市场2026年9月整体呈现"总量收缩、结构换挡、动能分化"的运行特征,三大板块表现冷暖不一,但底层逻辑高度一致——新能源正在加速替代燃油,市场增长机会普遍向电动化、高端化、新品迭代方向集中。
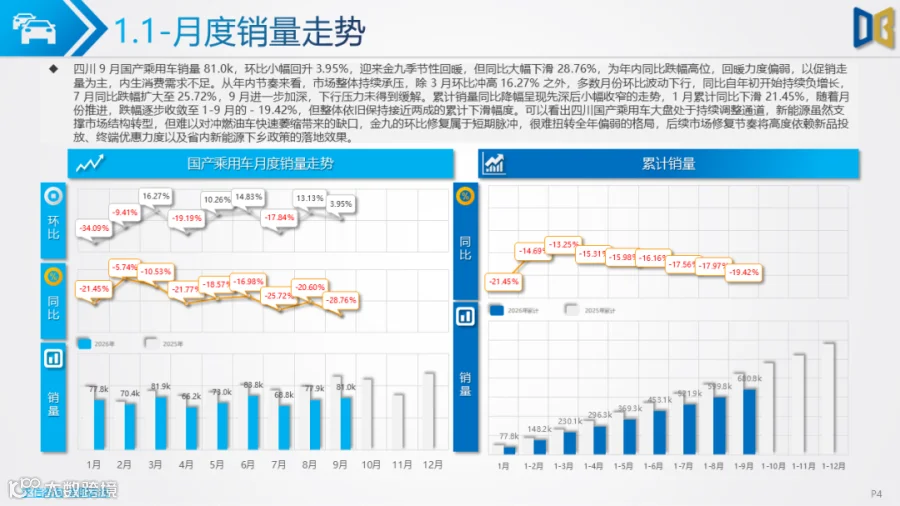
首先看国产乘用车,9 月销量81.0k,环比小幅回升3.95%,迎来金九季节性回暖,但同比大幅下滑28.76%,处于年内同比跌幅高位,回暖力度偏弱,更多是促销走量而非内生需求驱动。从年内节奏看,大盘持续承压,除3月环比冲高16.27%外多数月份波动下行,同比自年初持续负增长,累计跌幅先扩大后小幅收窄至1-9月的- 19.42%,市场处于持续调整通道。
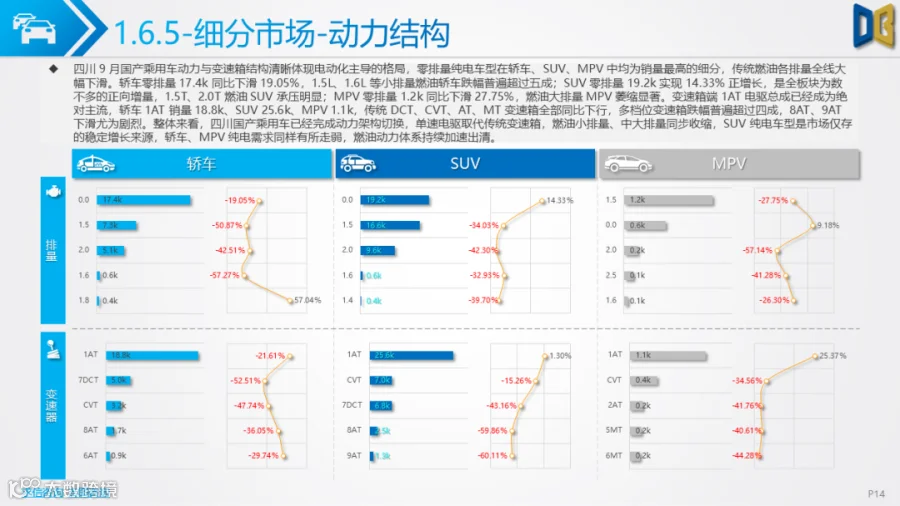
动力结构上电动化主导格局稳固,零排量纯电车型销量37.5k、占比46.32%,配套1AT单速电驱45.8k、占变速器总量56.58%,是唯一体量稳定的动力类型;燃油全线大幅萎缩,1.5L销量25.4k同比大跌40.03%,2.0L下滑42.63%,1.4L跌幅高达63.12%,7DCT下滑47.74%,8AT、9AT跌幅均超五成,燃油动力总成进入加速出清阶段。
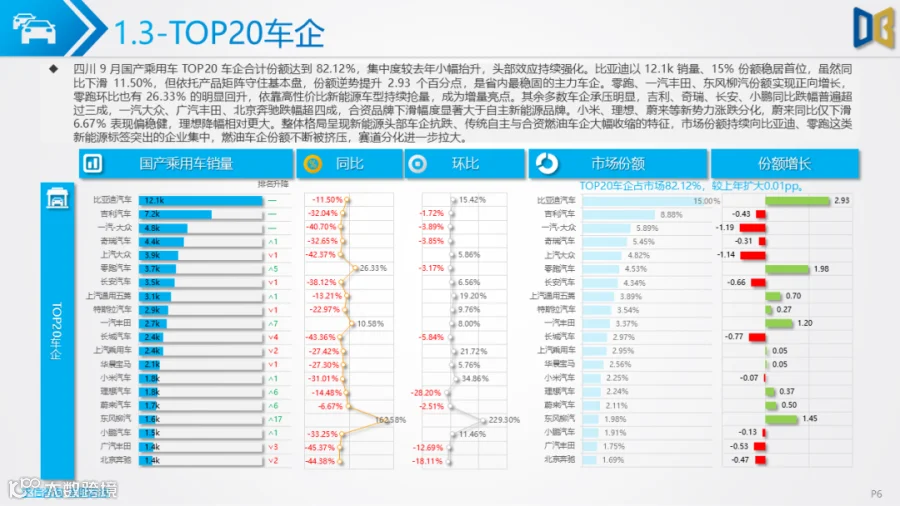
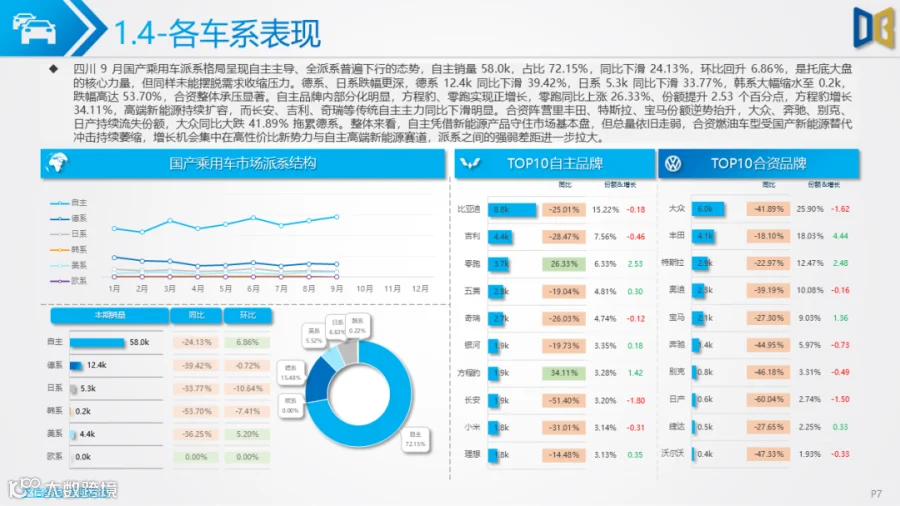
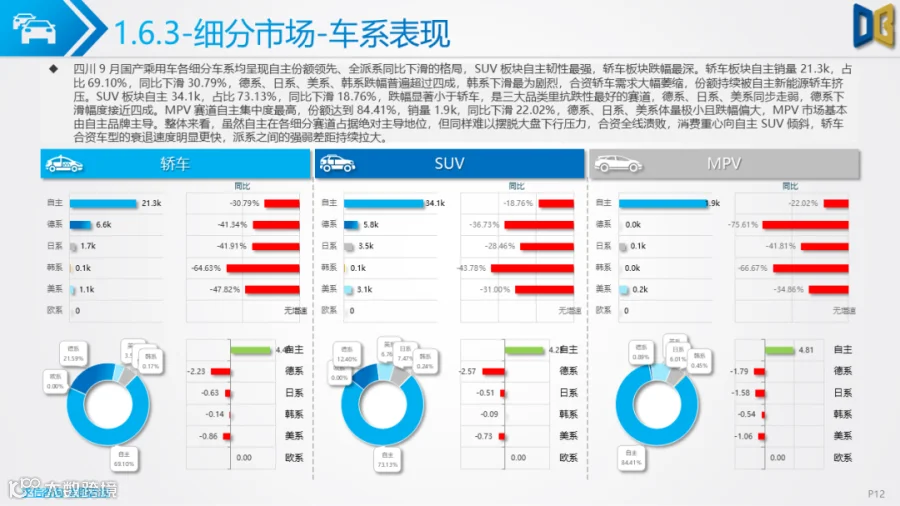
车企层面,TOP20合计份额82.12%集中度继续抬升,比亚迪以12.1k销量、15%份额稳居首位,份额逆势提升2.93个百分点,零跑、一汽丰田、东风柳汽份额正增长,零跑环比回升26.33%成最大亮点,而吉利、奇瑞、长安、小鹏跌幅普遍超三成,合资车企下滑更甚,市场向新能源标签突出的头部企业集中。派系上自主销量58.0k、占比72.15%,同比下滑24.13%但仍托底大盘,德系、日系、韩系跌幅分别达39.42%、33.77%、53.70%,合资全面承压,仅方程豹、零跑等自主高端新能源实现正增长。
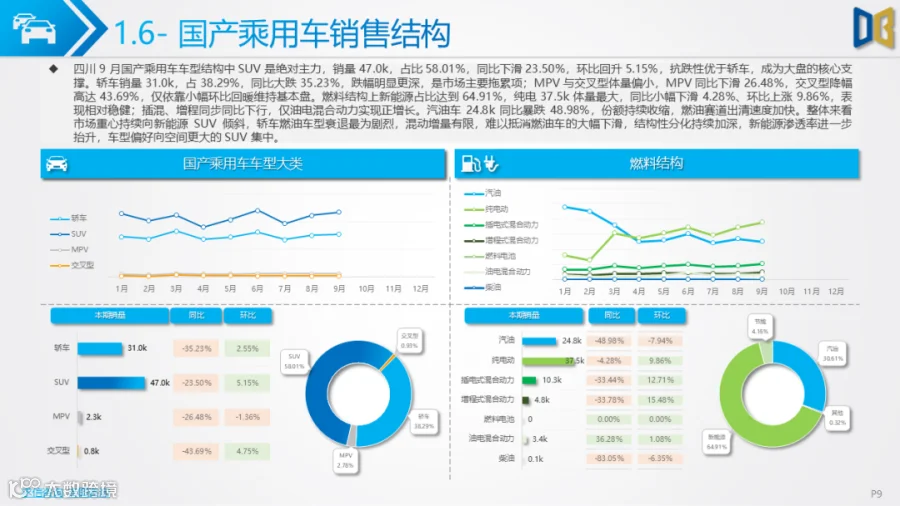
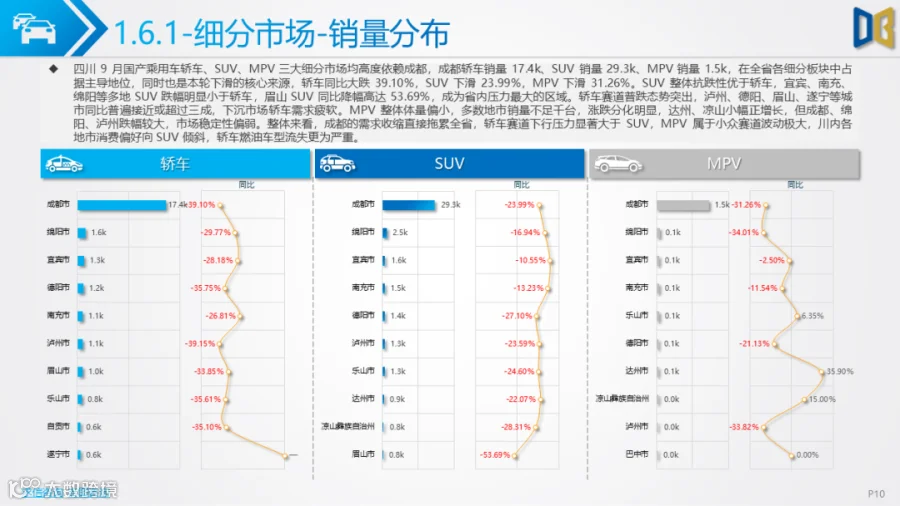
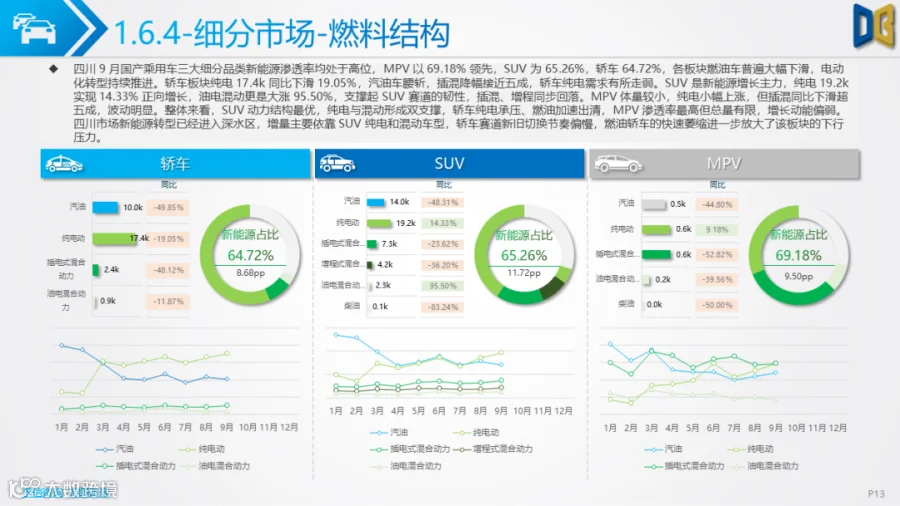
燃料结构上新能源占比达64.91%,纯电37.5k体量最大且同比仅小幅下滑4.28%、环比回升9.86%,表现相对稳健,而汽油车24.8k同比暴跌48.98%,燃油赛道出清加快。细分市场看,三大品类均高度依赖成都,轿车、SUV、MPV在成都的销量分别为17.4k、29.3k、1.5k,同比分别下滑39.10%、23.99%、31.26%,其中SUV抗跌性最强,轿车普跌最为突出。
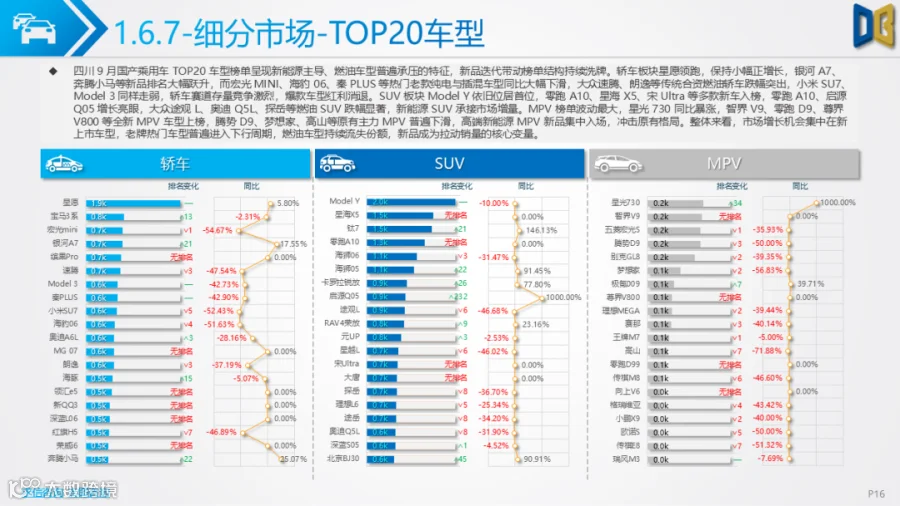
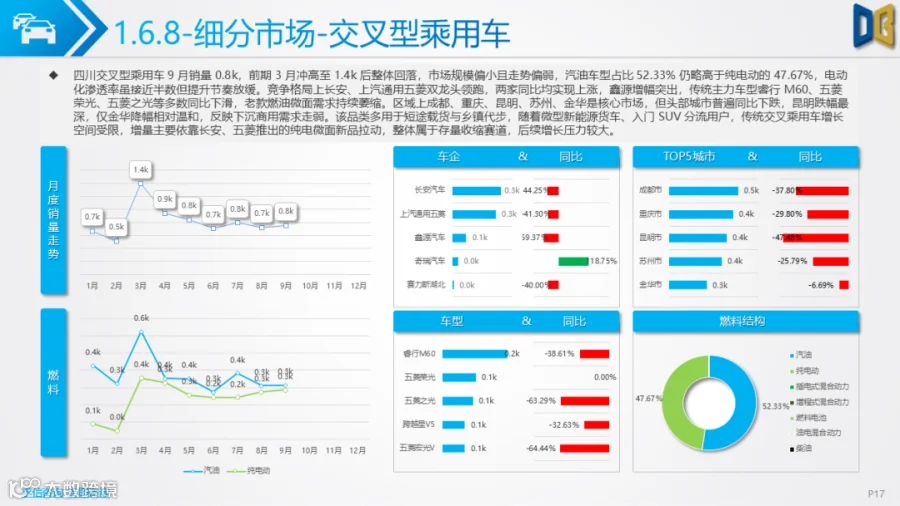
TOP20车型榜呈新能源主导、新品驱动特征,轿车星愿领跑,银河A7、奔腾小马等新品排名跃升,而宏光MINI、海豹06、秦 PLUS等老款热门车型同比大跌;SUV Model Y 居首,零跑A10、星海X5、宋 Ultra等多款新车入榜;MPV波动最大,星光730暴涨,智界V9、零跑D9等全新MPV集中入场冲击原有格局,老牌爆款红利普遍消退。交叉型乘用车9月仅0.8k,规模偏小且走势偏弱,汽油占比52.33%仍略高于纯电47.67%,电动化渗透接近半数但节奏放缓,属于存量收缩赛道。
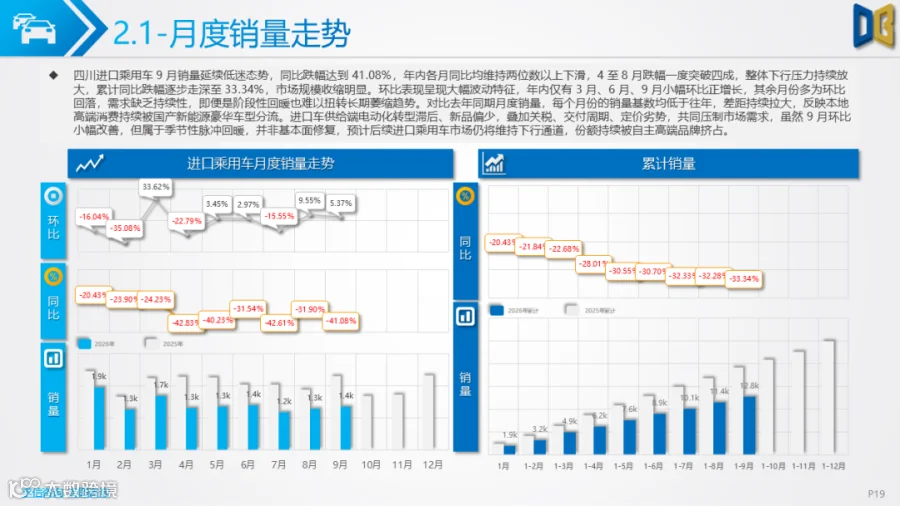
进口乘用车板块则延续深度调整,9 月销量同比大跌41.08%,年内各月同比均维持两位数下滑,累计跌幅走深至33.34%,环比仅3月、6 月、9 月小幅正增长,属于季节性脉冲回暖而非基本面修复。
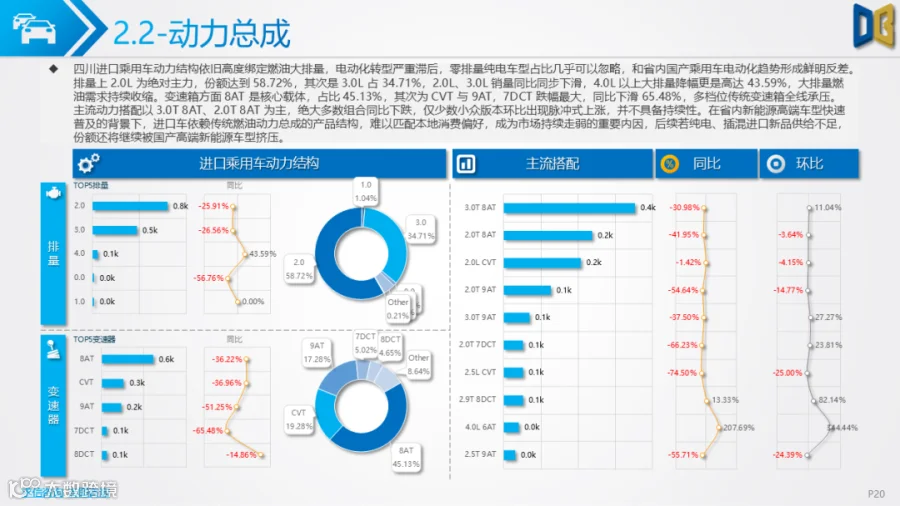
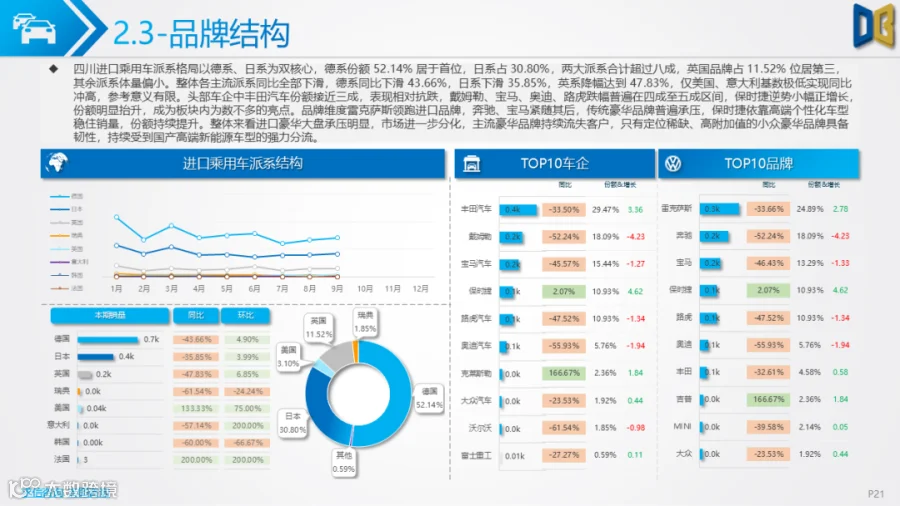
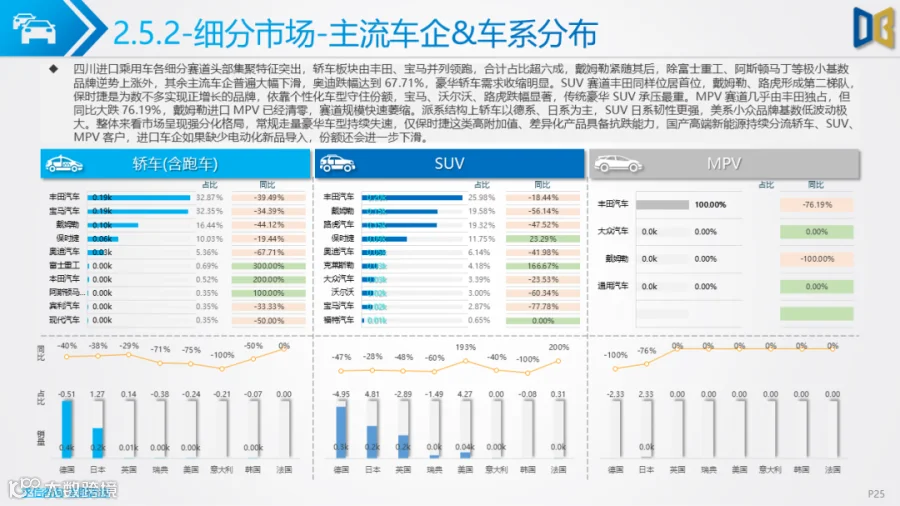
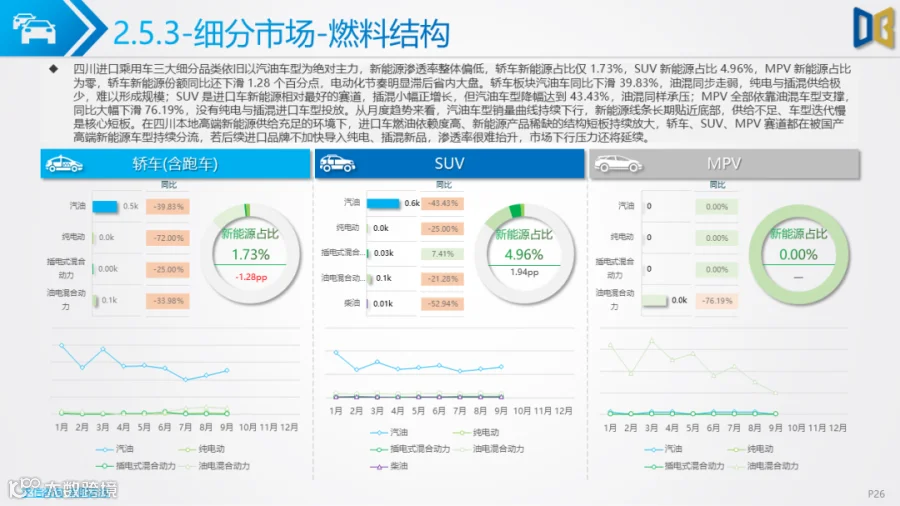
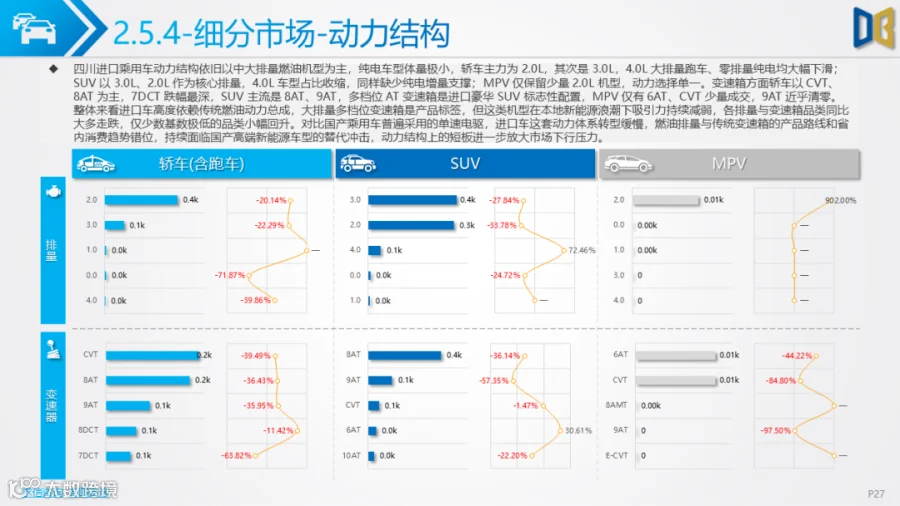
结构上进口车高度绑定燃油大排量,电动化转型严重滞后,零排量纯电占比几乎可忽略,2.0L占比58.72%、3.0L占34.71%且同步下滑,4.0L以上降幅高达43.59%,8AT占比45.13%是多档位变速箱核心,7DCT跌幅最大达65.48%。派系上德系52.14%、日系30.80%合计超八成,但主流派系同比全部下滑,仅保时捷逆势正增长、份额抬升,雷克萨斯、奔驰、宝马传统豪华品牌普遍承压,市场进一步分化,只有定位稀缺、高附加值的小众豪华品牌具备韧性。
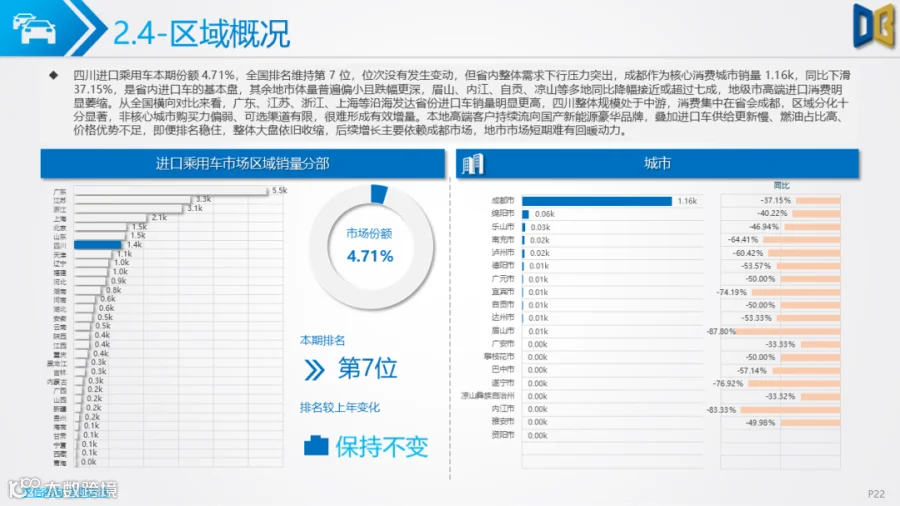
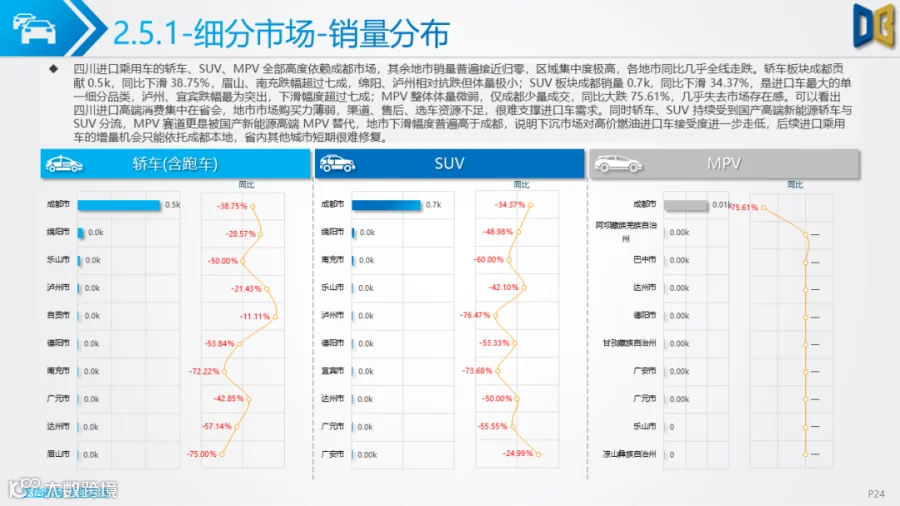
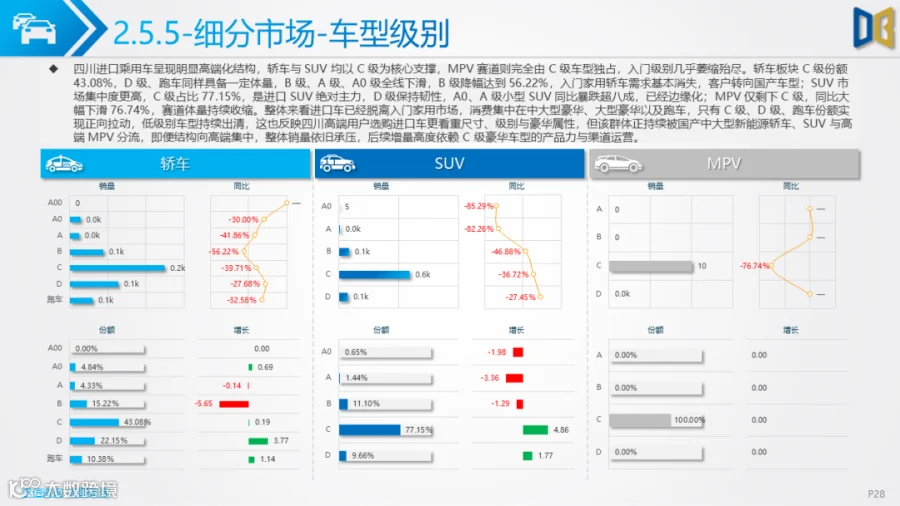
区域上进口车高度集中于成都,成都销量1.16k同比下滑37.15%,其余地市体量偏小且跌幅普遍更深,眉山、内江、自贡等多地降幅接近或超七成。车型上SUV占比56.57%、轿车42.69%、MPV仅0.74%,三者同比全线下滑,MPV跌76.74%几乎失去存在感;燃料上汽油占比84.64%、油电混动11.23%、纯电与插混合计仅3.55%,新能源渗透率极低,与国产乘用车64.91%形成巨大反差。
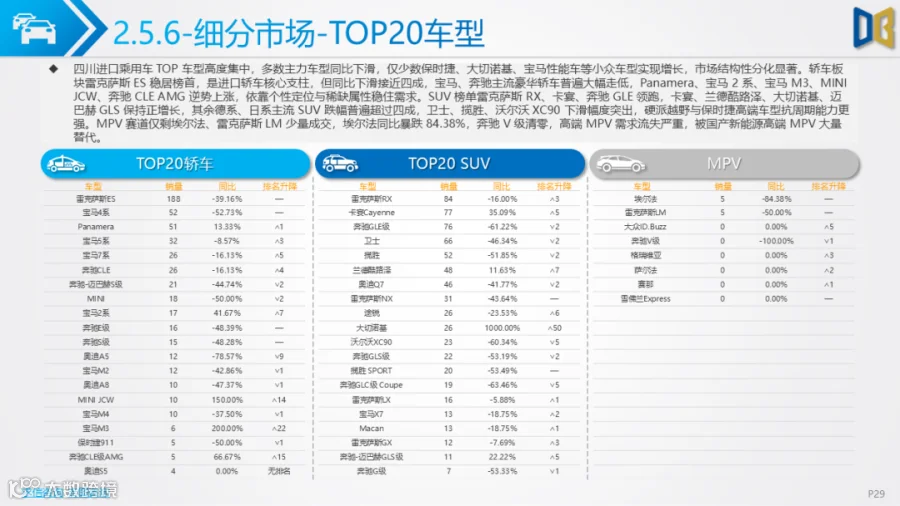
级别上进口车已完全脱离入门市场,轿车C级占43.08%、SUV C 级占77.15%,B 级及以下全线暴跌,消费集中在中大型、大型豪华及跑车,但该群体正持续被国产高端新能源分流。TOP车型中雷克萨斯ES、RX 领跑轿车与SUV,卡宴、兰德酷路泽、大切诺基等硬派与超豪华车型逆势增长,而埃尔法同比暴跌84.38%,奔驰V级清零,高端MPV需求被腾势、理想、极氪等国产车型大量替代。
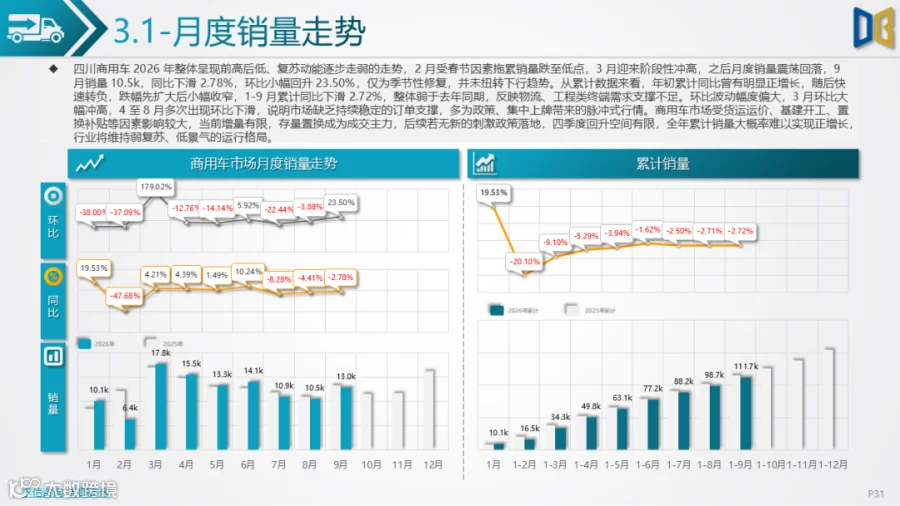
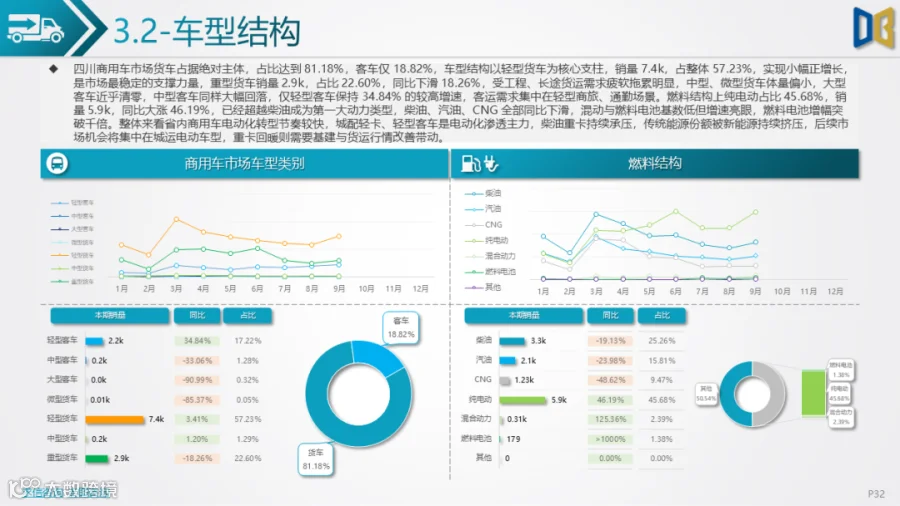
商用车板块表现相对平稳但同样动能走弱,9 月销量10.5k,同比下滑2.78%,环比回升23.50%仅为季节性修复,1-9月累计同比下滑2.72%。车型结构上货车占81.18%、客车占18.82%,轻型货车以7.4k、占比57.23%成为最稳定支撑并实现小幅正增长,重型货车2.9k同比下滑18.26%,受工程与长途货运需求疲软拖累,仅轻型客车保持34.84%的较高增速。
燃料结构上电动化转型成效突出,纯电动占比45.68%、销量5.9k,同比大涨46.19%,已超越柴油成为第一大动力类型,柴油、汽油、CNG全部下滑,燃料电池增速突破千倍,城配轻卡、轻型客车是电动化渗透主力。竞争格局上TOP20车企份额66.15%、TOP20品牌占比80.79%,集中度持续抬升,吉利四川商用车同比暴涨624%,上汽大通、郑州日产高增,而福田、长城、长安、东风等传统车企普遍下滑,远程作为新能源商用车龙头保持韧性,豪沃、东风、江淮等传统品牌跌幅突出,开瑞、飞碟、王牌等依托电动轻卡放量,市场正由传统柴油重卡品牌主导转向新能源商用车品牌抢份额。
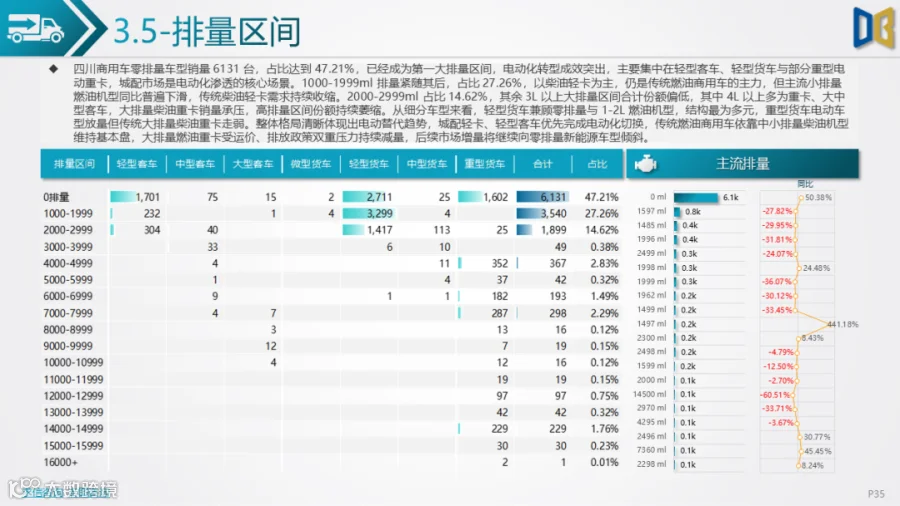
区域上四川商用车销量13.0k全国排名第6、份额4.94%较上年上升1位,成都一市销量6.76k构成核心基本盘,德阳、凉山州正增长且凉山增幅高达68.45%,但多数地市下滑,需求高度向成都集聚。排量区间上零排量车型占比47.21%已成为第一大排量,1000-1999ml占27.26%以柴油轻卡为主仍是传统主力,大排量柴油重卡承压明显,电动替代趋势清晰。
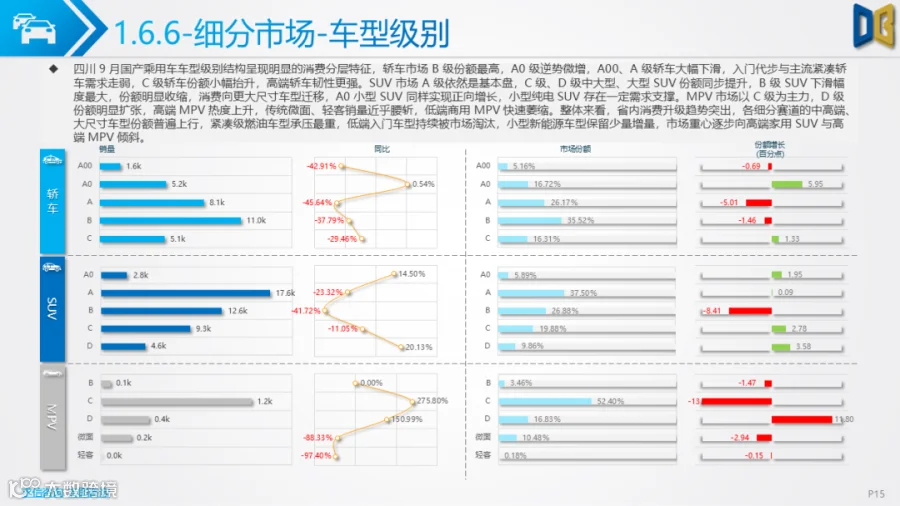
综合来看,四川汽车市场正处于燃油时代向电动时代切换的深水区,国产乘用车凭借新能源守住基本盘但总量仍在大幅收缩,纯电SUV是唯一稳定增量来源,新品上市成为拉动销量的核心变量,老牌爆款红利普遍消退;进口车受供给电动化滞后、燃油占比过高、价格劣势等多重制约,陷入持续下行通道,仅剩稀缺豪华与硬派车型具备抗跌能力;商用车则依托城配电动化实现结构性升级,零排量占比近半,但重卡与大部分地市需求仍待基建和货运行情回暖。
整体判断,市场修复高度依赖新品投放、终端优惠、下沉市场新能源推广以及基建与物流景气度回升,全年大盘大概率维持弱复苏、强分化的运行格局。








附件下载请识别下方二维码查看:

点赞
分享
在看