大数跨境

隆平高科:全球第七的种业公司,净利率不到 2%(诸葛诊断21)

隆平高科:全球第七的种业公司,净利率不到 2%(诸葛诊断21) 诸葛定位研究院
2026-10-27
2
导读:2025 年营收 84.77 亿、全球种业排第七,毛利率 39.3% 行业第二,净利率却只有 1.96%。国内两块主业赚 6.8 亿,全公司只落下 1.66 亿。
本文是一份完整战略诊断报告的精读版,约 3500 字。完整报告 22 页 PDF、6 个分析章节、28 张数据表,加我微信即可领取(二维码见文末)。
2025 年,隆平高科做了 84.77 亿元收入。
在全球种业公司里排第七。杂交水稻种子国内市占率超过 20%,转基因玉米推广面积连续三年全国第一。同年拿了中国质量奖,是全国农业领域第一家。
利润 1.66 亿元。
算下来,净利率 1.96%。
一百块钱的生意,赚不到两块钱。
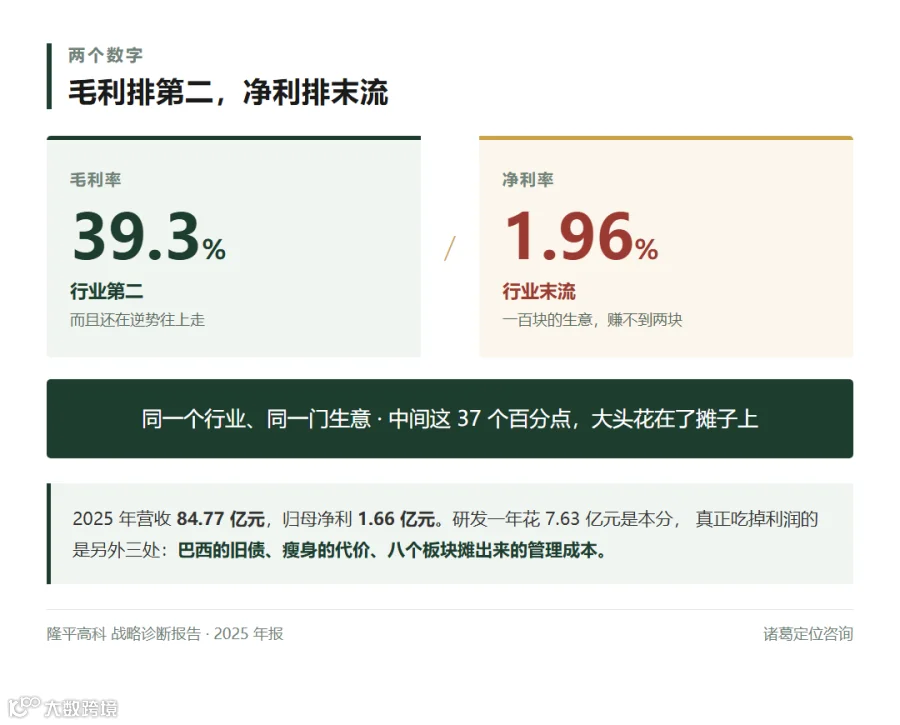
这不是一家差公司。它的毛利率 39.3%,在行业里排第二,而且还在逆势往上走。研发一年花 7.63 亿元,种质资源储备行业领先。
一家毛利率行业第二的公司,净利率却在行业末流。这两个数放在一起,说明中间有一层东西在吃利润。
这篇文章要讲清的就是这一层。以及,在一个正在重新排座次的行业里,它最该做的那件事是什么。
一、先把两个数字放在一起
毛利率 39.3%,行业第二。净利率 1.96%,行业末流。
同一个行业,同一门生意,为什么毛利能排第二,净利却排在倒数?
答案不在产品上,也不在技术上。它的种子卖得掉,卖得还不便宜。
答案在结构上。
2026 年上半年,这家公司营收 17.10 亿元,同比少了 21.05%,净亏 2.73 亿元。上半年本来是种子淡季,第二季度收入已经同比转正了 5.92%。所以不能简单说它经营变差——淡季垫不平固定费用,本身就是结构问题的表现。
于是问题变成了一个很具体的问题:84 亿元收入,为什么只落下一亿多利润?
毛利率行业第二,净利率行业末流
二、钱花在哪儿了
把成本摊开看,钱去了四个地方。
第一处,研发。一年 7.63 亿元投入,其中 6.65 亿元费用化,直接进当期成本。这是种业最该花的钱——种子公司的本质是拿研发换品种,品种是它的产品。这笔钱不花,明年就没有东西可卖。
第二处,巴西业务的财务成本。隆平巴西是全公司最大的单一板块,2025 年收入 36.61 亿元,占四成还多。这个板块曾经背着 40 亿元高息贷款,2025 年才完成置换,财务费用降了 90%。以前那些利息,是直接从利润里扣的。
第三处,瘦身健体的代价。2023 到 2025 年,公司处置了 73 项低效资产,回收资金 3.5 亿元。清历史包袱要付代价,资产减值和处置损失都记在账上。
第四处,管理费用。八个业务板块——水稻、国内玉米、巴西玉米、小麦、食葵、辣椒、黄瓜、杂谷——摊在两个国家,每个板块都要研发、制种、渠道、管理。
四处里只有第一处是该花的。第二、第三处是还历史欠账,第四处是板块本身的开销。
诸葛判断:研发是本分,不是浪费。真正吃利润的是另外三处——巴西的旧债、瘦身的代价、八个板块摊出来的管理成本。这三样,都是摊得太开的账单。
三、赚的 6.8 亿,为什么只剩 1.66 亿
把板块拆开,账就清楚了。
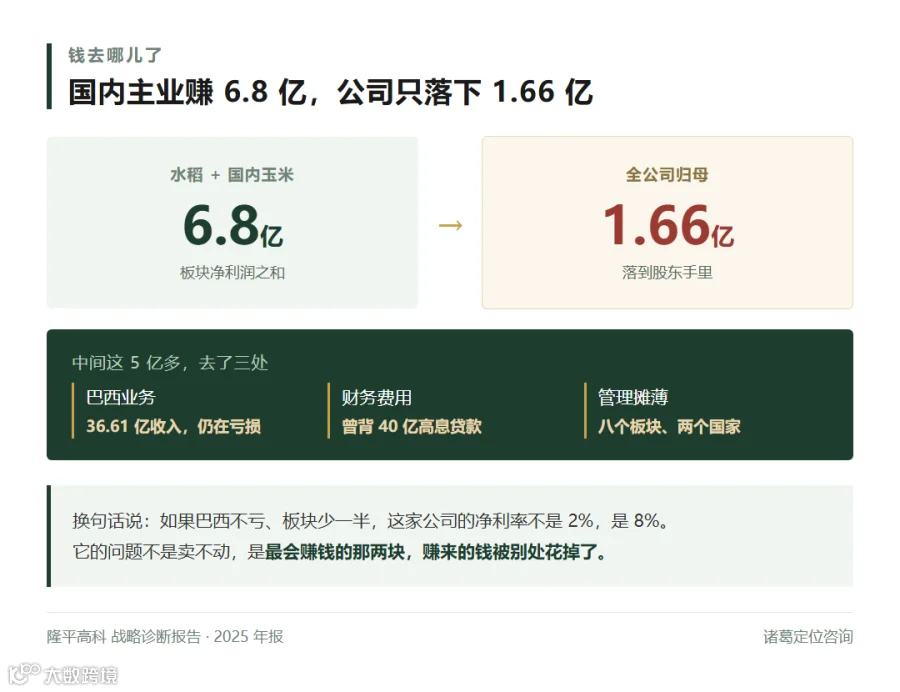
水稻,2025 年收入 19.74 亿元,净利润 3.3 亿元,国内市占率超过 20%,行业第一。国内玉米,收入 16.48 亿元,净利润 3.5 亿元,联创种业一家就贡献 4.1 亿元净利。
两块加起来,6.8 亿元。
这是国内主业的真实赚钱能力。这个数字不低——卖种子能赚出这么多利润的公司,全国没有几家。
可全公司归母净利润只有那一点。中间的 5 亿多元,被巴西的亏损、财务费用和管理摊薄吃掉了。
国内两块主业赚 6.8 亿,全公司只落 1.66 亿
换个说法更好理解:如果巴西不亏,如果板块少一半,这家公司的净利率不是 2%,是 8%。
所以它的问题不是"卖不动",也不是"不赚钱"。它的问题是——最会赚钱的那两块,赚来的钱被其它地方花掉了。
这也解释了另一个现象。公司在业绩说明会上说,2025 年经销商增长来自"下沉市场与空白区域拓展,同时优化淘汰低效经销商"。翻译过来:新开的店在补关掉的店。经销商这道口子,已经不是增量了。
四、农户买种子,最后才看品牌
要看懂这家公司该往哪走,得先看它的顾客是怎么掏钱的。
种子的买家是农户和经销商,不是普通消费者。农户买种子有一个很固定的次序:先看这个品种在当地种过没有、产量怎么样;再看价格和技术服务;最后才看品牌。
道理很朴素。一亩地一季的收成,是一家人的收入。农户买的不是品牌,是这一季的确定性。
但四类农户,决定依据完全不同。
规模化种植户,种几百亩以上,买的是"出了问题有人担"。他们最认品牌和技术服务。自己懂种子的老把式,比价比性状,谁便宜买谁,忠诚度最低。跟风户看邻居种什么就买什么,是品种口碑传开的主要通道。新手最依赖经销商推荐。
四类人里,只有规模化种植户的比例在持续上升。土地在流转,合作社在变多——"品牌能起作用"的那类客户,正在变得越来越大。
这是种业品牌和消费品品牌最不一样的地方:它的溢价不来自广告,来自规模化客户肯为确定性付钱。而这类客户,恰恰最认"隆平"这个级别的背书。
五、它手里有一张别人没有的牌
种业里,品牌资产普遍不值钱。原因很简单:农户记的是品种名,不是公司名。
"裕丰 303"好卖,但没人会因为买了裕丰 303 而记住它的公司叫什么。品种换代了,农户跟着换,公司什么也没沉淀下来。
隆平高科是唯一的例外。
"隆平"这两个字,是中国农业领域信任度最高的名字。公司名里就带着它。2025 年拿的中国质量奖,是全国农业领域第一个。2024 年推广面积前十的水稻品种里,它占了六席。
这三样东西放在一起,是全行业唯一能跨品种传递信任的资产。
但它今天停在哪里?停在公司名里。
种子袋上印的是品种名,农户记住的是品种名。质量奖的消息,传播停在行业内部,农户普遍不知道。品种做出了好收成,功劳归品种;出了问题,农户也找不到该找谁。
诸葛判断:它手上有全行业唯一能跨品种传递信任的资产,却一直没把它摆到交易现场。农户认品种,记不住公司——好表现一年一年流走,没有沉淀成资产。
六、品种是流量,品牌是留存
这里要讲清一个种业的规律。
一个主力品种的市场生命周期,通常只有五到八年。抗性会退化,新品种会替代,这是行业规律不是意外。上一轮的明星品种,这一轮可能就从审定名单上消失了。
所以品种领先有个天生的缺陷:它会清零。
水稻换代了,农户认的是新水稻品种,不是隆平。玉米换代了,认的是新玉米品种,还不是隆平。每一轮换代,公司都要重新赢一次。
而公司级的信任不一样。水稻换代了,农户还认隆平的玉米;玉米换代了,还认隆平的新品。它不随品种走,也不随周期走。
用一句互联网的话说:品种是流量,品牌是留存。
一家种业公司如果只有品种领先,它每一季都在重新获客。如果它有公司级的信任,它每一季都在复用客户。
这就是为什么全球种业前六大的格局,是三十年里几十轮品种竞赛、并购和退出堆出来的——每一次行业低谷,头部都在扩大份额,而那些份额最后沉淀在有品牌的公司手里。
七、行业正在出清,这是最贵的一次选择
现在这个窗口,正在打开。
行业在去库存,在淘汰低价竞争,小品牌在退出。政策也在说要培育有国际竞争力的农业企业。
出清期有一个特点:农户第一次大面积重新选供应商。
平时农户换种子是很慢的,种惯了的品种不愿意动。但行业出清的时候,经销商会换、品种会断供、价格会乱——农户被迫重新选。
这个时刻,"隆平=放心种子"这句话的传递成本是最低的。平时要花十年建立的信任,现在一句话就能立住。
反过来,如果这个窗口还在铺长尾板块,红利的钱就归别人了。
有一个证据说明这件事已经在发生:2025 年行业整体承压、多数种企收入下滑,隆平高科的毛利率逆势提升了 2.7 个百分点,水稻市占率稳在 20% 以上。出清期的份额,正在从中小种企往头部移动。
问题只是:这一轮集中下来,沉淀的是"品种领先",还是"品牌加品种双领先"?
后者值钱得多。而窗口就是这两三年。
八、方向只有两个字:聚焦
到这里,方向其实不用绕。
它要做的不是再开新板块,也不是再收一家公司。它要做的是把已有的东西集中起来,换成利润——聚焦。
三件事的优先级很清楚。
第一,把信任摆到交易现场。中国质量奖、双全双零质量体系,这些已经握在手里的东西,要让农户在买种子的那一刻看得见。这件事不需要新增广告预算,需要的只是把信任从公司名里搬出来。
至于具体怎么做——印在哪儿、在哪个会上讲、服务怎么绑,都是执行层的活儿。方向对了,执行不难;方向没被认可,讲得再细也是空的。
第二,把巴西扭亏当成一号工程。 36.61 亿元收入的板块从亏到平,就是数亿元的利润弹性。2025 年它已经减亏 5.74 亿元、毛利率提升 8 个百分点、财务费用降了 90%——路径已经跑出来一半,是管理动作带来的,不是等粮价反弹。
第三,长尾板块不再投新资源。小麦、蔬菜、杂谷这些,赚现钱可以,不要再投研发和管理注意力。不达标的,择机处置。
方向就是一句:把全球第七的规模,换成与它匹配的利润。
至于衡量,也很简单:净利率从 2% 走到 5%。三个观察点——巴西是否扭亏、两大主业市占率是否提升、长尾板块是否止血。
最后,说回那两个数字。毛利率行业第二,净利率行业末流。这道题不难,难的是八个板块里砍掉几个。减法的决定,永远比加法难做。
一家公司最贵的成本,往往不是花错的钱,是摊得太开的注意力。
领取完整报告
想要这份完整的战略诊断报告?扫码加我微信
长按识别二维码,加我微信
加微信后回复「隆平高科报告」即可领取完整版。添加时请备注「企业名称 + 您的姓名 + 您的职务」,方便我备注。
完整报告(22 页 PDF)包含:企业画像与商业模式解构 / 行业趋势分析 / 产业链与竞争格局分析 / 客户认知分析 / 自身条件与能力评估 / 核心战略问题诊断 / 战略方向与路径选择。共 6 章、28 张数据表。
关于作者
刘亮,诸葛定位咨询 创始人,企业增长战略专家,高级职称、《点燃市场》作者、2024 湖南十大品牌人物、湖南大学 / 湖南师范大学硕士研究生导师、中南大学品牌研究院专家、工信部名师优课专家,资深的战略定位、战略解码和品牌营销咨询实战专家。
这份报告由我与诸葛战略智能体共同完成。加我微信时,也欢迎顺便聊聊你自己企业的增长问题。
「诸葛刘亮聊战略」视频号 / 抖音号 每日更新,聊湖南产业、聊商业热点、聊企业的增长机会,欢迎关注。
免责声明
本文为「诸葛定位咨询」基于袁隆平农业高科技股份有限公司(000998.SZ)公开披露的年度报告、半年度报告、公司公告、监管公开文件及公开媒体报道,作出的独立战略分析。未进入企业内部调研,未获取任何未公开信息。文中数据均来源于公开渠道,如与公司正式披露信息存在出入,以公司披露为准。文中涉及的行业规模、渗透率、增速等为作者测算口径,非公司披露数据。
全文版权归「诸葛定位咨询」所有,欢迎转发,转载请注明出处。

【声明】内容源于网络
0
0
诸葛定位研究院
内容 50
粉丝 0
诸葛定位研究院
总阅读1.2k
粉丝0
内容50