

海外矿业投资 · 公司深度
创纪录的 MinRes,
和一座正在打开的港口
Onslow Iron 的物流账本,与西皮尔巴拉的第二条出海通道
数据基准:MinRes FY2027 一季报(2026年10月23日)、西澳环保局 AIP 文件、Ashburton Link 公开资料
2026 年 9 月季度,铁矿石行业出现了两个极端。
一边是福德士河:发运 4,680 万吨,只卖掉 4,290 万吨,390 万吨堆在港口和堆场,净债务从 9 亿美元涨到 28 亿,公开警告可能减产。
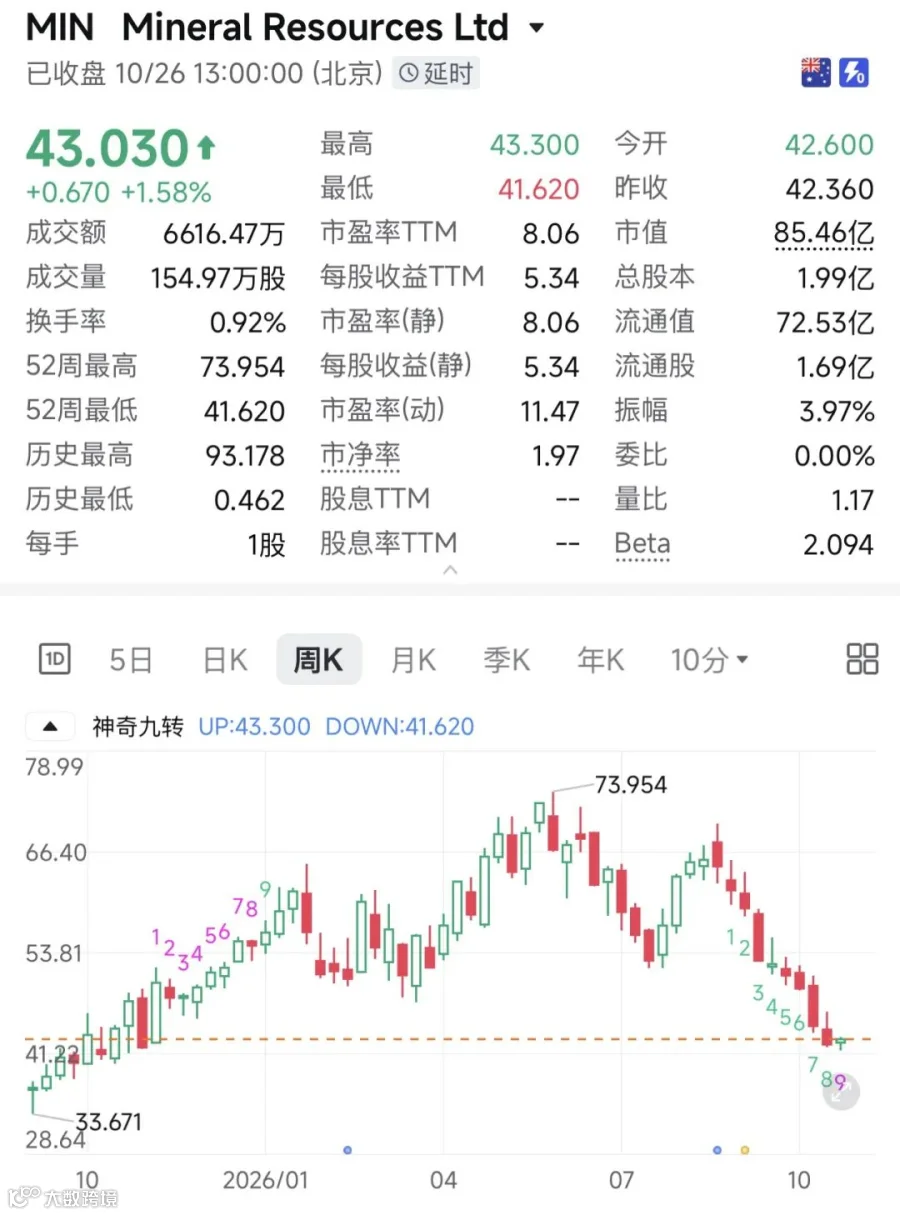
另一边是 Mineral Resources(ASX:MIN,下称 MinRes):权益铁矿石发运 790 万吨,历史纪录;Onslow Iron 发运 920 万吨,9 月单月 349 万吨,创单月纪录;离岸成本 A$53/湿吨,优于指引;净债务下降 2 亿澳元;Fitch 把评级上调到 BB。
同一个价格环境,同一片皮尔巴拉,两种结果。差别不在运气,在资产位置和物流结构。
而 MinRes 这套物流结构里,最值得研究的不是矿山,
是港口——Onslow 的 Ashburton 港。它不仅支撑了 MinRes 自己的 3,500 万吨产能,还正在向第三方开放,成为西皮尔巴拉除黑德兰、丹皮尔之外的第三条出海通道。
MinRes 是澳洲第五大铁矿石生产商——前三名力拓、必和必拓、福德士河之后,第四是私营的 Hancock Iron Ore(Roy Hill 与 Atlas 合并,约7,400万吨),MinRes 以约3,000万吨权益产量排在第五。若只计上市公司,它是第四。
一、季报:四个数字看懂这个季度
数字一:103 Mt
采矿服务(Mining Services)产量,环比增长 10%,创历史纪录。这是 MinRes 最不像矿商的一块业务——它为别人挖矿,收的是服务费,不承担矿价风险。在西澳,CSI Mining Services 是最大的第三方采矿承包商之一。
这块业务的意义在于:铁矿石价格跌到 88 美元,它的收入不受直接影响。这是 MinRes 与纯矿商最大的结构差异。
数字二:7.9 Mt 与 9.2 Mt
前者是权益铁矿石发运量,创纪录;后者是 Onslow Iron 按 100% 口径的发运量。两者之差,来自 MinRes 在 Onslow Iron 的持股比例——57%。
这里要说明股权结构,因为它决定了谁在分享这条供应链的红利。Onslow Iron 由 MinRes 代表 Red Hill Iron Joint Venture(RHIJV)开发,合资方包括宝武(Baowu)、AMCI、浦项(POSCO)。MinRes 直接持股 57%,同时 100% 拥有采矿服务与全部基础设施。
换句话说:矿是大家的,路、港口、转运船是 MinRes 一家的。这个结构,是理解后面所有成本账的钥匙。
数字三:A$53/湿吨
Onslow Iron 的离岸成本(FOB cost),低于指引区间 A$54—58/湿吨。折算美元约 35 美元/湿吨。
作为对比,福德士河同季赤铁矿 C1 现金成本 21.98 美元/湿吨。两者口径接近(都含采矿、加工、运输到港、港口作业),MinRes 高出约 60%。
这 60% 的差距,就是"公路+转运"替代"铁路+深水港"的代价。下一篇会把这笔账拆开算。
数字四:A$41 亿
净债务,比上季度减少 2 亿澳元。总债务 58 亿,现金 17 亿,可用流动性 25 亿。
这个数字的分量,要放回历史里看。2024 年,MinRes 的净债务一度超过 50 亿澳元,市场把它列为"澳洲最可能爆雷的矿企"之一。两年时间,靠资产出售、再融资、以及 Onslow 的产能释放,它把杠杆降了下来,并拿到了 Fitch 的评级上调。
同季还有一个被忽略的利好:ASIC 对公司的调查结案,未采取执法行动。这场始于 2025 年的调查,围绕创始人 Chris Ellison 的税务与公司资金使用问题,曾是压制估值的重要因素。
表1 FY2027 一季度核心数据
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
二、这家公司:从"矿服商"长成"矿商"
MinRes 成立于 2006 年,创始人 Chris Ellison 是西澳矿业圈最有争议的人物之一。公司的起点不是矿山,而是采矿服务——替别人打井、剥离、运输、破碎。
这条路径决定了它的基因:对成本的偏执,对自有设备的依赖,以及对基础设施的控制欲。它自己造破碎站,自己造转运船,自己修公路,连工人营地都自己建。Onslow Iron 这条链上的每一个环节,几乎都是 MinRes 内部能力的外化。
董事会与管理层
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
说明:2025年公司因创始人税务与资金使用问题被调查,原定继任计划作废,改为"三阶段、无期限"的继任安排,顾问包括 Korn Ferry,倾向内部接班。ASIC 调查已于 2026 年结案,未采取执法行动。
三、两块资产:一块在退,一块在进
MinRes 的铁矿石资产分两块,走两条完全不同的物流路线。
第一块:Pilbara Hub(中部皮尔巴拉)——走黑德兰
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
资源与储量(2025年6月30日):矿产资源 1.61 亿吨 @ 57.0% Fe,矿石储量 5,100 万吨 @ 57.5% Fe。三矿合计名义产能 1,000—1,100 万吨/年,产品经公路运至黑德兰港的 Utah Point 泊位出口。
Lamb Creek 的位置值得注意:它距 Iron Valley 仅 50 公里,矿石与 Iron Valley 混配后一起外运。矿区有一条 16 公里专用道路接入 Great Northern Highway,再北上黑德兰。这条 16 公里路,是整个 Pilbara Hub 唯一由公司自建的运输段,其余 400 多公里走的是公共公路。
第二块:Onslow Iron——走阿什伯顿
|
|
|
|
|
3,500 万吨/年
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
4,000 万吨/年
|
注意最后一行。环保审批允许的是 4,000 万吨,现在跑的是 3,500 万吨。这 500 万吨的余量,是未来扩产的空间,也是第三方可能介入的空间。
四、运输账:150 公里公路,值多少钱
这是本文最实在的部分。要把 Onslow 的成本拆开,先看它省了什么、多花了什么。
它省掉的:铁路和深水港
西澳传统铁矿模式是"铁路+深水港"。一条 300—600 公里的重载铁路,资本开支通常在 40—80 亿澳元;一座年吞吐 5,000 万吨级的深水港,再加 15—25 亿。更关键的是时间——从审批到通车,往往七到十年。
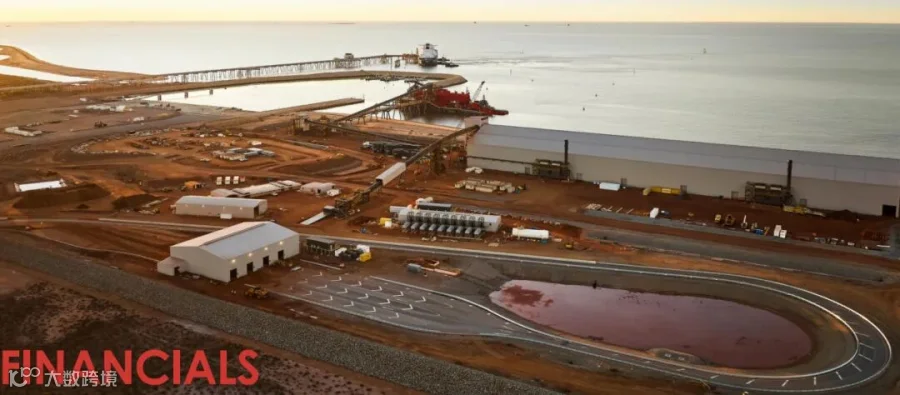
Onslow 把这两项全砍了:不修铁路,修一条 150 公里沥青公路;不建深水泊位,用浅吃水转运船在 40 公里外锚地过驳。
代价是多少?2024 年 9 月,摩根士丹利基础设施基金(MSIP)出资 11 亿澳元,买下 Onslow Iron Road Trust 49%的权益;2025 年 11 月,因达到 3,500 万吨年化运行率,再支付 2 亿澳元或有对价。累计 13 亿澳元换 49%,意味着这条公路的隐含估值约 26.5 亿澳元。
26.5 亿澳元,修一条铁路可能连一半都不够。这就是"以运营成本换资本开支"的算法。
它多花的:每吨多出十几澳元
FOB 成本 A$53/湿吨,含采矿、破碎、150 公里公路运输、港口堆存、转运装船。公开资料没有逐项拆分,但可以按行业基准倒推:
表2 Onslow Iron 单位成本结构(测算)
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
| 150 km 公路运输 | 16—20 | 30%—38% |
|
|
|
|
|
|
|
|
| 合计 FOB | 约 46—58(实际 53) |
|
说明:公司未披露逐项成本。上表按西澳同类矿山公开成本基准与 FOB 总额倒推,用于说明结构,非公司口径。
换算成吨公里单价:公路段 16—20 澳元 ÷ 150 公里 ≈ A$0.11—0.13/吨公里。这个水平与西澳散货公路运输的行业区间(A$0.10—0.15/吨公里)吻合。无人驾驶公路列车是它能压到下沿的原因——人力成本被拿掉了。
对比铁路:重载铁路的单位成本约 A$0.03—0.05/吨公里,是公路的三分之一。若 150 公里走铁路,运费约 A$5—8/吨,比公路省 10—12 澳元。
但铁路要 40—80 亿澳元,公路加港口只要 26.5 亿。按 3,500 万吨/年、30 年计算:省下的 20 亿资本,摊到 10.5 亿吨总产量上是约 A$1.9/吨;而公路多花的 10—12 澳元/吨运营成本,一年就是 3.5—4.2 亿澳元。
所以这不是一笔"更省钱"的账,而是一笔"更敢下注"的账。它把一次性的、难以撤回的巨额资本,换成了可随产量伸缩的运营支出。对一座服务 30 年、储量以十亿吨计的矿山来说,这个交换未必划算;但对一个不想等七年审批、也不想背 60 亿债务的开发商来说,这是唯一能开工的路径。
五、Onslow 港口:一座为"转运"而生的港口
这一节是全文重点。因为这座港口的价值,已经超出一家公司。
为什么是转运,不是深水泊位
Onslow 海岸的水深不够海岬型船(18 万吨级)靠泊。传统解法是疏浚一条深水航道、建一座栈桥码头——投资大、环评难、工期长。
MinRes 的方案是:在岸边建小泊位,用 2 万吨级浅吃水转运船把矿驳到 40 公里外的锚地,再装进海岬型船。
表3 Ashburton 港的关键参数
|
|
|
|
|
负压封闭料棚,容量 22 万吨
|
|
|
|
|
|
5 艘
|
|
|
3,590 万吨/年
|
|
|
|
|
|
|
|
|
4,000 万吨/年,最少 30 年 |
|
|
|
这套系统的效率,看 9 月的数字:单月 349 万吨,折年化约 4,190 万吨——已经超过 3,500 万吨的名义产能,也逼近 4,000 万吨的环保上限。这说明转运环节不是瓶颈,瓶颈在矿山和公路。
另一个常被忽略的优势:它全程封闭。从破碎、公路运输、料棚、皮带、转运船到海岬型船,矿石不落地、不露天。这在西澳的环保审批中价值极大——粉尘是皮尔巴拉矿山最容易被起诉的问题。
这座港口对第三方的意义
这才是关键。MinRes 的港口设施是自有的,但它带动了一条完整的第三方通道——Ashburton Link。
这是一个联合体:CZR Resources + Miracle Iron Resources(Paulsens East 的业主)+ CSL Australia(全球转运服务商),目标是通过阿什伯顿港的东港口区(East Port Precinct),建一座面向第三方、年出口 500 万吨的多用户设施。
|
|
|
|
|
多用户(multi-user)
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Robe Mesa 到 Onslow 180 公里;到黑德兰 Utah Point 420 公里 |
最后一行是全部逻辑的核心:同样的矿,走 Onslow 比走黑德兰少跑 240 公里公路。按 A$0.12/吨公里计算,每吨省约 29 澳元——对一座年产 340 万吨的矿山,一年是近 1 亿澳元。
这就是为什么西皮尔巴拉那些"搁浅资产"(stranded assets)突然有了价值。它们不是没有矿,是没有出路。Onslow 港把出路修到了门口。
六、还有一座更小的港:Beadon Creek
在 Ashburton 港之外,Onslow 镇边上的 Beadon Creek 还有一个 Onslow Marine Support Base(OMSB),由私营公司运营,是另一条可能更灵活的选择。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
它吃水深 8 米、只能停 150 米船,做不了海岬型直装,但可以做转运的母港——小船或驳船在此装载,再到外海过驳。对年产几百万吨的中小矿山,这条路径的固定成本比建一座专用设施低得多。
CZR 早年正是先与 OMSB 签了 MOU,再转向 Ashburton Link 的联合体方案。两条路并存,说明这个区域的港口资源正在被拆分、被共享、被重新定价。
七、这条通道对中国买家的意义
有几个层面值得注意。
第一,货源的分散化。Onslow Iron 的合资方里有宝武和浦项——这不是巧合。中国钢厂一直在寻找力拓、必和必拓、FMG 之外的第四、第五个供应源。西皮尔巴拉的"搁浅资产"被 Onslow 港激活后,正好提供了这样的增量。
第二,产品结构。Onslow Iron 产出的是低品位粉矿(约 57% Fe),与超特粉属于同一梯队,主要用途是配矿降成本。这决定了它的买家结构与中国低品位矿需求高度重合。
第三,也是最实际的一点:如果你的矿在西皮尔巴拉,Onslow 可能比黑德兰更近。
按 CZR 的测算,Robe Mesa 到 Onslow 180 公里,到黑德兰 420 公里。这个 240 公里的差距,按 A$0.12/吨公里折算,是每吨 29 澳元、约 19 美元——在 88 美元的矿价里,这是 20% 以上的差距,足以决定一座矿山开不开得起来。
如果要评估走 Onslow 的可行性,需要问四个问题:
① 产能余量:MinRes 已占 3,500 万吨,环保上限 4,000 万吨;Ashburton Link 另建 500 万吨。两条通道加起来 4,500 万吨,剩余空间需要按项目逐一确认。
② 船型匹配:转运模式要求产品粒度、含水率稳定,否则堵料、扬尘、装驳效率都会出问题。
③ 商务条款:MinRes 的设施是自有自用,第三方需要通过 Ashburton Link 或 OMSB 谈,费率结构(固定+变动)决定了低产量时是否经济。
④ 公路通行:150 公里私有公路属于 Onslow Iron Road Trust(MSIP 持 49%),第三方使用需单独协议;公共路网(Great Northern Highway)则受轴重与时段限制。
八、风险在哪里
治理风险尚未完全消散。创始人 Chris Ellison 在 2025 年被查出税务与资金使用问题,原定 2026 年中卸任的计划作废,改为无限期留任。ASIC 虽已结案,但"创始人一言堂"的结构没有改变,董事会几乎全部换新,磨合期仍在。
锂业务是拖累。本季锂销售 17 万吨 SC6 创纪录,但价格低迷。Mt Marion 处于过渡年,浮选厂在建,地下开发启动。锂价若长期不振,会持续消耗铁矿带来的现金流。
债务绝对水平仍高。净债务 41 亿澳元,虽然降了,但相对 EBITDA 仍在 2 倍以上。铁矿石若长期停在 80 美元以下,去杠杆的节奏会被打乱。
公路的可靠性。2025 年 3 月,Onslow 公路曾因公路列车侧翻事故短暂停运,后用承包商车辆维持。单一运输通道没有备份,这是"公路+转运"模式的内生脆弱性——铁路可以双线,公路只有一条。
九、结论:它卖的不是矿,是通道
把这篇的线索收拢,可以得出三个判断。
第一,MinRes 这季度的纪录,本质是物流的胜利,不是矿山的胜利。它的矿石品位只有 57%,不算优质;它的成本 35 美元,比 FMG 高 60%。但它能在 FMG 卖不动的时候创出口纪录,因为它把矿送到了能装船的地方。
第二,Onslow 港的真正价值,不在 MinRes 自己,而在它打开的第三方通道。一座 3,500 万吨的专用港口,加上一条 500 万吨的多用户设施,把西皮尔巴拉一批"有矿无路"的资产重新定价了。这是基础设施的外部性——建的人花了 26.5 亿,受益的是整个区域。
第三,"公路+转运"不是廉价的替代方案,而是一种不同的风险分配。它把资本风险换成了运营风险,把七年的审批期换成了每吨十几澳元的运费。对年产 3,500 万吨、服务 30 年的大矿,这笔账未必最优;对年产几百万吨、等不起的中小矿,这可能是唯一的活路。
一句话总结:铁矿石行业过去比的是谁的矿好、谁的成本低;现在越来越比的是——谁能把矿送到船上,而且送得便宜。Onslow 港的出现,让西皮尔巴拉多了一个答案。
主要数据来源
1. Mineral Resources,《Q1 FY27 Quarterly Activity Report》,2026 年 10 月 23 日(103Mt、9.2Mt、A$53/wmt、净债务 A$41 亿、流动性 A$25 亿、指引)。
2. Mineral Resources 官网,Onslow Iron 项目页与 Pilbara Hub 项目页(57% 持股、3,500 万吨、30 年、三座破碎厂、Iron Valley/Wonmunna/Lamb Creek)。
3. 西澳环境保护局(EPA WA),《Ashburton Infrastructure Project Proposal Content Document》(125 km 私有公路、4,000 万吨/年、30 年、22 万吨料棚、5 个锚地)。
4. Maritime Reporter & Engineering News,2025 年 6 月(22 万吨负压料棚、40 公里转运、150 公里公路)。
5. Baird Maritime,2024 年 6 月(转运船 123 m × 36 m、2 万吨、COSCO 建造)。
6. ASX 公告,MinRes 关于 Onslow Iron Road Trust 与 MSIP 的交易(11 亿澳元 / 49%,2024 年 9 月;2 亿澳元或有对价,2025 年 11 月)。
7. Ashburton Link 官网与 CZR Resources 公告(500 万吨多用户设施、180 km vs 420 km、A$1.88 亿资本开支)。
8. OMSB 官网(Beadon Creek:300 米泊位、8 米吃水、5,000 吨岸吊、24/7 多用户)。
9. SMM、Kalkine、Surestone,2026 年 10 月 23 日(季报交叉核对)。
10. Mineral Resources 官网领导层页面;Kalkine、Resources Review,2025—2026 年(董事会与继任安排)。
说明:表2 的单位成本结构为依据 FOB 总额与行业基准倒推的测算,非公司披露口径;吨公里单价按 150 公里运输段折算。A$ 兑 US$ 按 0.66 估算。本文为公开信息分析,不构成投资建议。