

 美国的商业责任险,过去认的是一把尺子:Amazon.com 单月销售总额过了 1 万美元,卖家才需要在期限内买保险。11 月 2 日起,这把尺子旁边多了一条按商品画的线,两条线碰到哪条都算数。
新线画在类目上
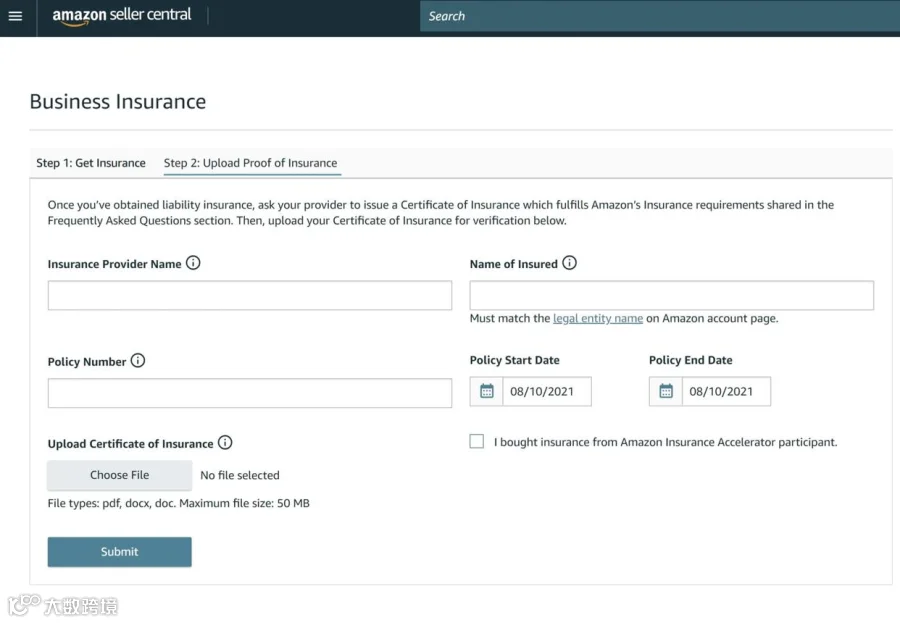
官方卖家论坛的通知写明,属于增强安全要求类目的商品,从 11 月 2 日起不论月销售额有没有到线,都要备好符合规定的商业责任保险。通知里点到的类目包括儿童产品、膳食补充剂、部分化妆品、锂电池产品、小型厨房电器,完整清单以 Seller Central 当前的页面为准。这些类目被单独圈出来不难理解,出了事故,赔的往往是大数,平台把风险往前挪了一步,挪到上架之前。
实际排查时,建议把在售 ASIN 按商品类别整理成一张清单,逐项核对是否属于 Amazon 标注的加强安全刊登要求类目,并检查后台是否有相关通知。不要只看店铺主营类目,也不要因为某个商品过去一直正常销售,就默认它不受新规影响。一个店铺同时经营普通家居用品、含锂电池产品和儿童用品时,可能只有部分商品触发新增保险要求,但这些商品仍需要逐一确认。Amazon 公布的示例类别并不代表完整清单,具体适用范围应以 Seller Central 当前的商品类别要求和账户通知为准。先确认哪些 ASIN 受影响,再安排投保,比直接按整店销售额判断更稳妥。
保额的底线也写死了:每次事故及累计赔偿最低 100 万美元,具体条款按 Amazon 官方的保险要求来。小卖家受这轮调整的影响最直接,过去靠销售额没到线豁免掉的合规成本,现在跟着类目回来了。
对低销量卖家来说,保险费是一笔需要提前安排的固定经营支出。核算时,可以把年度保费、可能的经纪服务费用和其他合规支出单独列出,再结合受影响商品的预计销量和单件利润,测算这笔成本需要多少订单才能覆盖。比如,假设某店年度保费为 1,200 美元,相关商品每单在扣除其他成本后能留下 6 美元,那么理论上需要 200 单才能覆盖这笔保费,尚未考虑其他新增支出。这个数字只是核算示例,不代表实际保费或利润水平。
对于销售规模较小的店铺,更应在投保前确认承保范围和总费用,并把保险成本纳入选品、定价和年度预算,而不是等到续保时才发现经营利润不足以覆盖。
中国大陆卖家多一道程序
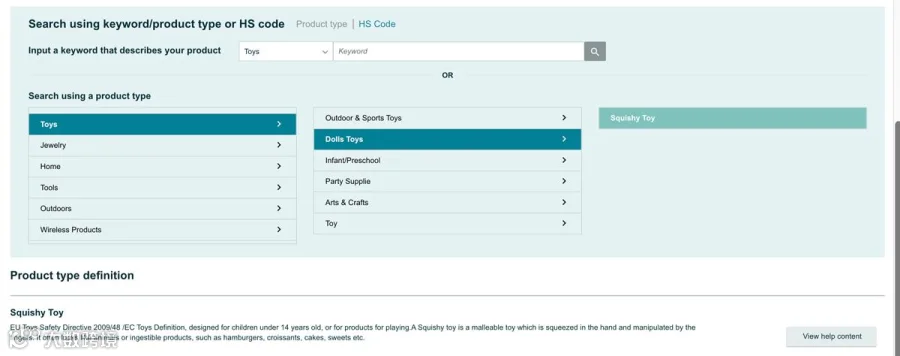
通知里单独提了一款:11 月 2 日起,中国大陆卖家提交的新保险保单,要通过 Amazon Insurance Accelerator 这个渠道购买,渠道之外的保单可能不被接受。投保路径变了,先核对渠道再买,省得钱花了单子不作数。已经持有保单的也别急着安心,老保单按什么口 径审核,通知里给的是“不符合要求的保单可能无法被接受”,拿不准就趁早问清,别拖到提交那一步才发现渠道不对。
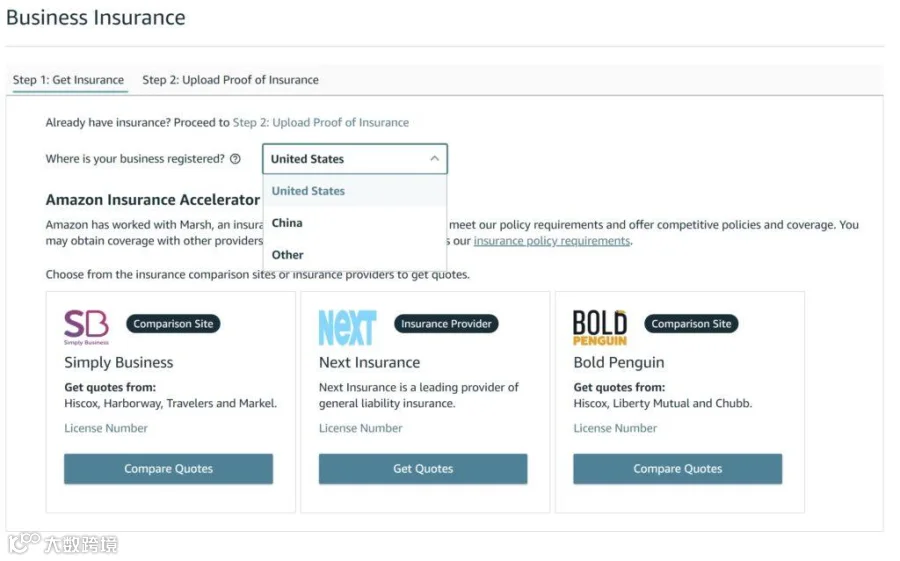
提交保单前,还应检查投保主体、卖家账户中的法律实体名称、保险期限和承保范围是否一致。对于同时经营多个品牌或多个商品类别的卖家,不能只确认保额达到要求,还要确认保单确实覆盖需要投保的业务及相关产品。如果店铺由美国公司注册经营,但实际投保资料使用了另一家关联公司的名称,应先确认 Amazon 是否接受这种安排。
中国大陆卖家还应区分新提交保单与已经提交的有效保单:前者需要遵守 AIA 渠道要求,后者则应根据原保单的有效期和平台审核状态确认后续安排。遇到主体或承保范围不明确的情况,应先向保险机构和 Amazon 核实,不要等到审核被拒后再补办。
动作可以现在就做:进 Seller Central 把受影响的 ASIN、保险状态、提交期限逐项翻一遍。这里有个容易漏的地方,要查的不只是新上架的商品,现有刊登同样可能落在新线里,翻漏一件,那件就悬着。做之前先把自己的类目对着清单过筛,卖的是玩具还是小家电,走的完全是同一套流程的两条岔路,别拿隔壁类目的经验套自己。