
本文来源:中信建投期货互联网金融部
制作时间:2026年10月26日
卖出期权,保证金能照搬期货保证金吗?
卖出商品期权要占用卖方交易保证金。它和标的期货合约交易保证金关系密切,但它不是期货保证金的简单复制,而是“以期货保证金为基准、经虚值额调整、并有最低保障”的结果。
本文就讲这条关系:期货保证金在公式里怎么用,虚值额如何影响取值,来介绍期权卖方保证金的计算。
公式能不能算对,了解以下几个关键词非常重要!
1. 权利金
期权买方为获取权利所支付给卖方的费用,也就是期权的权利金。权利金=期权价格 × 交易单位 × 手数。
2. 交易保证金
期权交易中,买方支付权利金,不交纳交易保证金;卖方收取权利金,必须交纳交易保证金。
3. 实值、平值、虚值
看涨期权:行权价格低于标的价格的为实值,相等为平值,高于为虚值。
看跌期权:行权价格高于标的价格的为实值,相等为平值,低于为虚值。
4. 虚值额
虚值额不是"虚值的程度"这种模糊说法,而是通过明确计价方式计算出来的金额:
注:实值、平值期权的虚值额按 0 计。注意公式里用的是"结算价"——不是收盘价,也不是最新价。
上期所、大商所、郑商所、广期所对单腿期权的卖方,采用同一套算法,盘中卖方保证金取"下列两者中较大者":
① 盘中期权权利金 + 盘中标的期货合约交易保证金 − ½ × 虚值额
② 盘中期权权利金 + ½ × 盘中标的期货合约交易保证金
卖方保证金 = 两式取大
(本式中:
盘中期权权利金 = Max(期权合约昨日结算价,期权合约最新价) × 标的期货合约交易单位 × 手数;
盘中标的期货合约交易保证金=标的期货合约昨日结算价 ×交易单位 × 手数 × 保证金比例)
可以直接记住的分界点
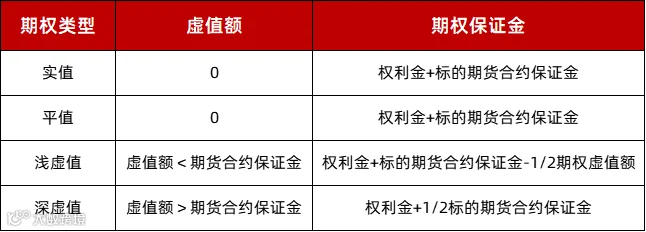
当 虚值额 ≤ 盘中标的期货合约交易保证金 时,① ≥ ②,取①式;
当 虚值额 > 盘中标的期货合约交易保证金 时,②>①,取②式。
原理很简单:①−②=½ × 标的期货保证金 − ½ × 虚值额,符号只取决于虚值额与期货保证金谁大。
总结如下表:
为了更好地了解商品期权卖方保证金的实际取值,体现虚值额与盘中标的期货合约交易保证金的关系,我们假设期货期权合约交易单位为10吨/手,期权结算价为30元/吨,则公式中的权利金项为300元/手;盘中标的期货合约交易保证金取2700元/手。制作出了一个关于一手“保证金实际取值与以上两个公式的关系”的折线图。

上图的横轴为虚值额,纵轴为保证金。在该设定下,虚值额每增加 100 元,第一式相应减少 50 元。
以下按图中由左至右的顺序,选取三个代表性位置分别计算。
位置一:虚值额 0 元(实值、平值情形,对应纵轴起点)
① = 300 + 2700 − ½ × 0 = 3000 元
② = 300 + ½ × 2700 = 1650 元
取较大者 → 3000 元。此时无虚值额可抵扣,保证金等于权利金与标的期货交易保证金之和。
位置二:虚值额 1500 元(分界点之前,对应横轴中点)
① = 300 + 2700 − ½ × 1500 = 2250 元
② = 300 + ½ × 2700 = 1650 元
取较大者 → 2250 元。两式差额为 600 元,仍取①,图中该段表现为斜率为负的下降直线。
位置三:虚值额 3000 元(分界点之后,对应横轴 3000 位置)
① = 300 + 2700 − ½ × 3000 = 1500 元
② = 300 + ½ × 2700 = 1650 元
取较大者 → 1650 元。①已低于②,保证金改由②确定,即图中的水平段。
综合三个位置可以看出:虚值额低于标的期货交易保证金时,①较大,保证金随虚值额增加而以半数递减;虚值额超过该数额后,②较大,保证金保持为"权利金 + ½ × 标的期货交易保证金"不再下降。两个公式的交点即图中标注的分界点,虚值额 2700 元、保证金 1650 元。
说到底,卖出期权时“账户先收到权利金、可用资金反而减少”,减少的不是权利金,而是被持仓占用的卖方交易保证金。商品期权要盯住标的期货结算价、期货交易保证金和虚值额。当保证金占用大于权利金收入时,可用资金就会减少。实际交易中还需以您实际的保证金比例为准。
因此卖出期权前,除了看权利金,更要注意卖出时测算的每手保证金,并预留追加保证金的空间。
本文内容仅为期货/期权交易相关知识的介绍、分享,不构成对交易者的任何推介和交易建议,请交易者充分了解交易风险并评估自身风险承受能力后谨慎参与。期市有风险,入市需谨慎。
长按图片即可识别二维码