

本期土地周报显示土拍呈现放量但低温特征,成交规模同环比走高,溢价率维持低位,新供宅地底价普遍不高,同时披露重点成交地块与下周出让预告。
◎ 文 / 马千里
2026年10月19日-2026年10月25日(第43周),土地成交规模连续两周同环比上升,平均溢价率如期延续低位。正如普睿研究对近期土拍市场的研判,受9月份全国宅地供应量上升,以及现房新政影响,10月在土地出让总规模同比上升的同时,核心城市热点地块出让频次下降,土拍热度指标延续低位。
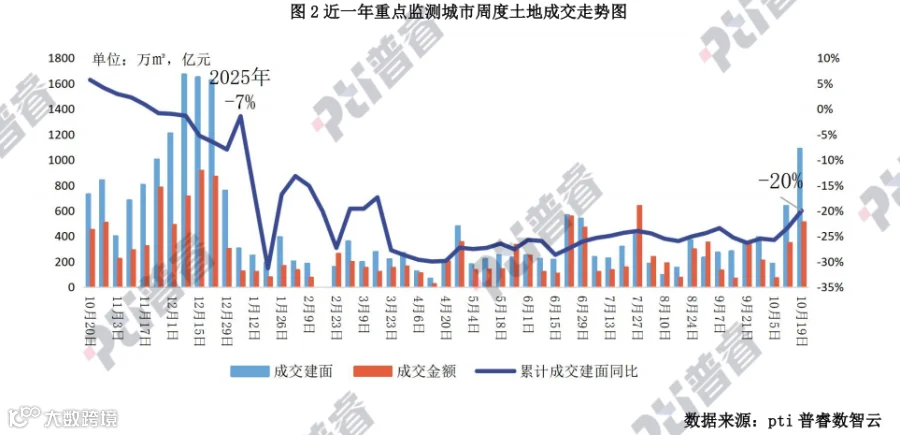
重点城市监测范围内,土地成交建筑面积环比上升70%,同比也增加了49%,连续两周同环比均有所上升。2026年前43周,重点城市土地成交建筑面积1.3亿平方米,同比下降20%。
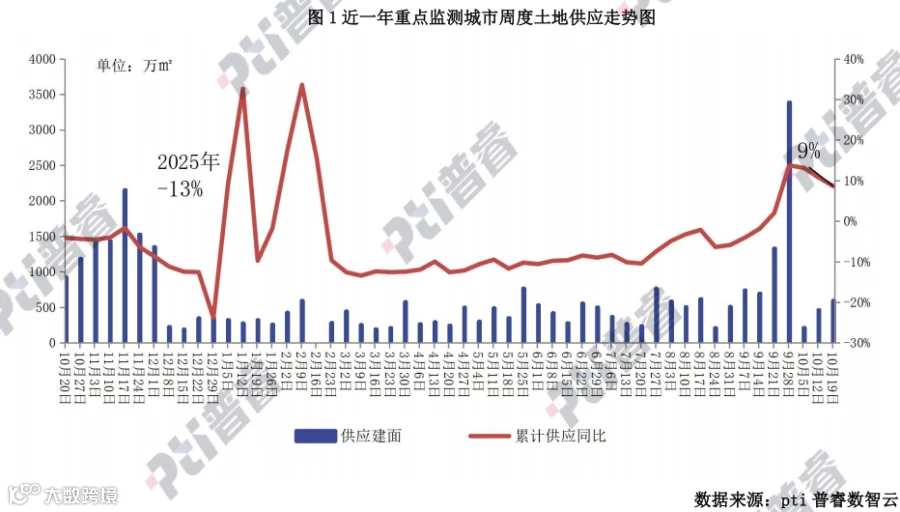
供应:土地供应建筑面积595万平方米,环比上升29%,随着首个三线城市(十堰)迎来了现房细则的落地,新模式下的制度框架愈发明确,各地土地挂牌频次持续恢复。本周单宗地块出让底价均不高于10亿元,单个项目投资规模均控制在合理范围之内。重点城市供应住宅用地的平均容积率为2.1,重庆、合肥、烟台等城市供应宅地平均容积率均不高于2.0。
本周一线城市没有新增宅地挂牌。10月23日武汉发布土地出让公告,共推出18宗地块,覆盖江夏、东西湖、东湖高新、洪山、江汉等十余个行政区,用地以住宅为主,搭配商业、教育、工业等多元业态,起拍总价接近60亿元。挂牌总价最高的是武汉东湖新技术开发区汽发社区项目地块,起拍总价9.45亿元,容积率2.1,对应起拍楼面价约10171元/㎡。该地块地处光谷关山核心板块,紧邻华中科技大学与地铁2号线,周边光谷步行街商圈、教育医疗配套成熟,产业人口支撑强劲是核心优势;不过该地块属于城市更新地块,周边老旧社区分布较多,城市界面相对陈旧,高峰时段周边主干道易发拥堵,目前板块内在售新房均价约1.8万元/㎡。
10月23日杭州也挂牌两宗低密宅地,出让底价均低于5亿元,均未强制要求现房销售。其中笕桥单元地块起拍底价4.6亿元,起拍楼面价13740元/㎡,容积率1.6,要求居住建筑采用封闭式阳台。地块西侧紧邻天成教育集团浜河校区,南侧毗邻浜河公园、东侧规划有绿地,教育与生态配套具备优势,还可共享艮北板块花园城商业资源。目前笕桥板块无在售新房,此前清盘的华发武珹云府新房限价为4万元/㎡,当前板块二手房均价约3.5万元/㎡。湘湖闻堰北片区地块起拍底价3亿元,起拍楼面价10000元/㎡,容积率1.5。地块南侧紧邻闻堰小学,距在建地铁4号线三期闻堰站约300米,北侧衔接规划绿地,距杭州主城核心区较远,缺乏高端大型商业配套。目前板块内低密新房滨江鸣涛里整体均价约4万元/㎡。
成交:本周土地成交建筑面积1088万平方米,环比上升70%。其中一线城市近两周均没有宅地成交,二线、三四线成交量分别环比大涨117%和59%。平均溢价率0.9%,延续年内低位。与普睿研究预期一致,“828”新政影响下9月核心城市供地放缓,导致10月份优质地块入市频次下降,平均溢价率持续低位。
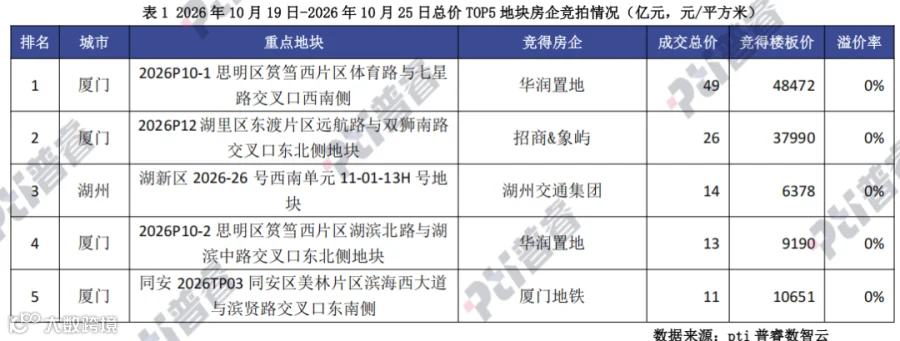
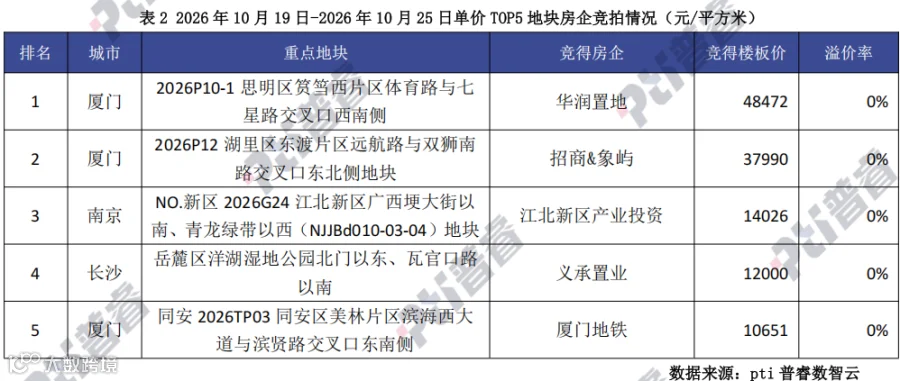
本周重点城市成交总价超过10亿元宅地共有6宗,均为0溢价、与上周相同。周内关注度最高的是厦门土拍10月21日共推出5宗涉宅地块及1宗捆绑商业用地,分布于思明滨北、湖里东渡、同安美峰三大片区,最终总成交金额达108.7亿元,所有地块均以底价成交,延续了2025年下半年以来厦门宅地土拍全程零溢价的运行态势。其中筼筜西捆绑地块出让底价最高、达到61.64亿元,如期由华润竞得,住宅部分成交楼板价4.86万元/平方米,预计将于建发合作开发,由华润负责商业部分,建发负责住宅部分,将以超大户型产品为主。值得一提的是,这5宗涉宅地块均于9月30日挂牌,正处在9月下旬北京、上海先后落地全国现房销售新政地方细则的时间节点之后。截至目前,厦门尚未出台全域性的现房销售执行方案,但从本次地块的预售规则设置来看,已呈现分建筑形态、分板块差异化推进的导向——其中由厦门轨道竞得的同安美峰TP03地块采取“高层部分允许封顶预售、多层建筑要求现房销售”的同地双规则模式,正是地方层面落实新政的初步探索。
第44周重点地块
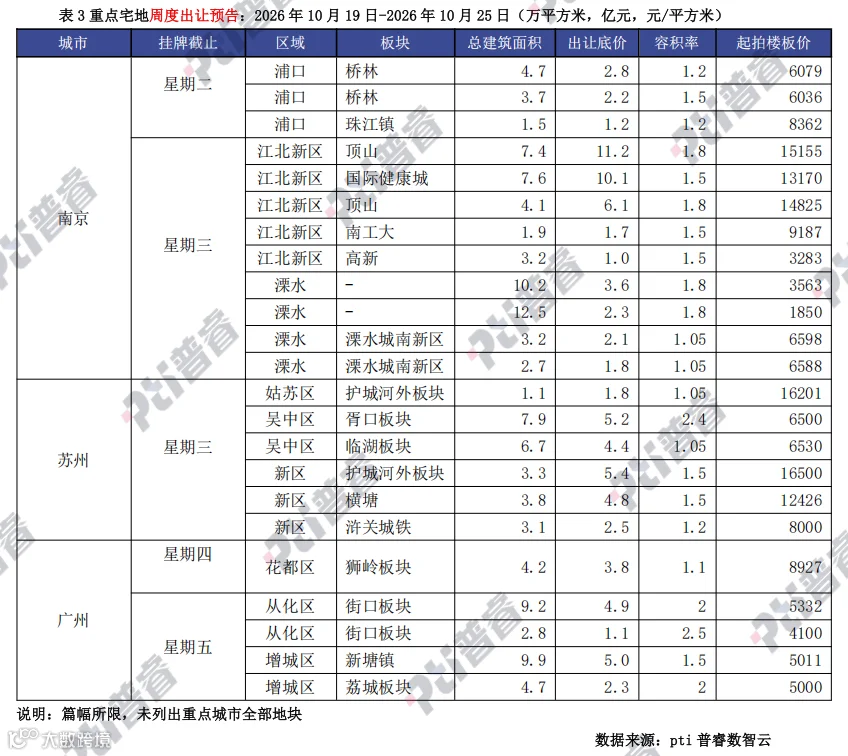
本周时值月末,南京、苏州、广州等均将迎来宅地集中出让,其中苏州土拍更具看点。周三苏州将有6宗涉宅用地出让,合计出让底价24亿元,其中新区3宗、吴中区2宗、姑苏区1宗。其中新区三宗地块均为优质低密地块,以狮山商务创新区玉山路南、黄浦街东地块为例,地块容积率1.5,起拍底价5.4亿元,起拍楼面价约16500元/㎡。地块为“828”后挂牌,结合苏州现房销售新政,项目优先采用现房销售模式,同时需落实绿色建筑、装配式建筑与“交房即发证”建设标准。地块处于狮山核心板块,邻近地铁3号线沙金桥站,周边狮山实验小学、淮海街商业街、龙湖狮山天街等教育商业配套成熟,低密属性适配改善型产品是核心优势。目前板块内高端改善新房均价约5.3万元/㎡,普通新房约3.4万元/㎡,临近2025年11月成交的同板块低密宅地成交楼面价18000元/㎡,略高于本次地块起拍楼面价。
南京周二至周三将有12宗宅地出让,合计出让底价46.2亿元,位于江北新区、浦口区和溧水区。其中G33地块绿芯优势突出,地块容积率1.5,起拍总价10.1亿元,起拍楼板价1.3万元/平方米,位于江北新区沿山大道以东,紧邻佛手湖公园、瑞龙郊野公园,一路之隔即是开发成熟的老山山脉旅游区,是典型的宜居低密地块。地块东侧的18号地块于10月21日成交,成交楼板价1.4万元/平方米。此外南京在江北新区顶山沿江、南工大、高新等板块也有宅地出让。
周四至周五,广州也将迎来5宗涉宅用地出让,合计起拍底价17.1亿元,花都1宗,从化、增城各2宗。其中花都区宅地起拍楼板价最高,8927元/平方米,起拍底价3.8亿元,容积率1.1。地块地处秀湖创新未来城板块,超低容积率适配低密改善产品,邻近在建地铁18号线北延线花城站,周边集聚秀全中学、秀全附小等教育资源,可共享融创茂、骏壹万邦商业配套。目前邻近融创板块新房均价约2.3-2.6万元/㎡,临近2026年5月成交的同片区宝信宅地成交楼面价8149元/㎡,本次地块容积率更低,起拍楼面价略高于该宗历史成交地块。


普睿研究中心聚焦房地产行业,构建“基础研究、深度研究、测评研究”三位一体研究体系,围绕宏观政策、土地城市、房企经营、产品交付、代建、社群、品牌等八大方向,输出全维度行业洞察。基础研究搭建日、周、月、季、半年度多频监测体系,依托线上数据库与线下实地调研,持续沉淀市场数据底座,常态化输出快评、周报、月报等标准化成果,同时面向政府、机构、房企提供数据内参与定制化支持服务。深度研究聚焦行业趋势研判,每年产出数十份专题报告与系列白皮书,围绕行业周期、政策解读、企业经营、城市更新、产品创新等议题,复盘市场变化,研判发展走向,沉淀体系化行业研究成果。测评研究打造九大量化评价标尺,按月度、半年度、年度开展企业、项目、城市多维度测评,覆盖销售、土储、产品力、交付力、代建、品牌、社群等板块,以客观量化评价为行业提供参照,助力行业向高质量发展转型。坚持客观独立的研究立场,服务房企、政府、券商及行业媒体,输出报告、白皮书、测评榜单、定制咨询等多元产品,以数据为基、以专业为核,为客户决策提供可靠的研究支撑。