一、干法电极:省掉 NMP 之后省下了什么
湿法路线用 60%–70% 固含浆料在狭缝模头涂布,再经 100–150 米溶剂干燥烘箱(30–80 米区间)完成成膜与 NMP 回收;全固态干法产线以无 NMP 溶剂环路的粉末成膜辊压同时取代这两道工序,线压 100–200 MPa、辊温 80–150 ℃,直接得到 100–200 μm 极片。粘结剂用量随之从 5–8 wt%(PVDF)降至 1–3 wt%(PTFE 或 PVDF-HFP 纤维),活性物质占比与压实密度同步提升。
干法电极已从实验室走向产业化,广泛应用于动力锂电池与储能电池领域,并在全固态电池中展现出独特适配优势:固态电解质不溶于常规溶剂,湿法浆料体系与 NMP 回收装置在固态产线上失去存在基础。
更彻底的改变发生在装配环节。软包与方形全固态电芯采用 20–60 层双极片堆叠与 50–100 μm 固态电解质隔膜,视觉引导的取放设备保持 ±0.5 mm 对位精度;X 射线与光学检测的 AI 缺陷分类,是把 A 品良率维持在 90% 以上门槛的关口。无负极电芯从 10–20 μm 铜集流体起步,首次充电以 ≤0.1 C 倍率原位析锂,全程需把堆叠压力维持在 5–50 kPa 且控制在 ±2 kPa 以内以抑制枝晶穿透。
表 1 湿法涂布与全固态干法产线参数对比
环节 |
湿法涂布 |
全固态干法 |
成膜方式 |
60%–70% 固含浆料,狭缝模头涂布 |
无溶剂粉末直接辊压成膜 |
干燥与溶剂 |
100–150 米溶剂干燥烘箱(30–80 米区间),NMP 回收 |
无 NMP 溶剂环路 |
辊压条件 |
常规压延条件 |
线压 100–200 MPa,辊温 80–150 ℃ |
极片厚度 |
湿法涂布典型厚度 |
100–200 μm |
粘结剂用量 |
5–8 wt%(PVDF) |
1–3 wt%(PTFE 或 PVDF-HFP 纤维) |
电芯装配 |
以卷绕为主 |
20–60 层双极片堆叠,±0.5 mm 对位 |
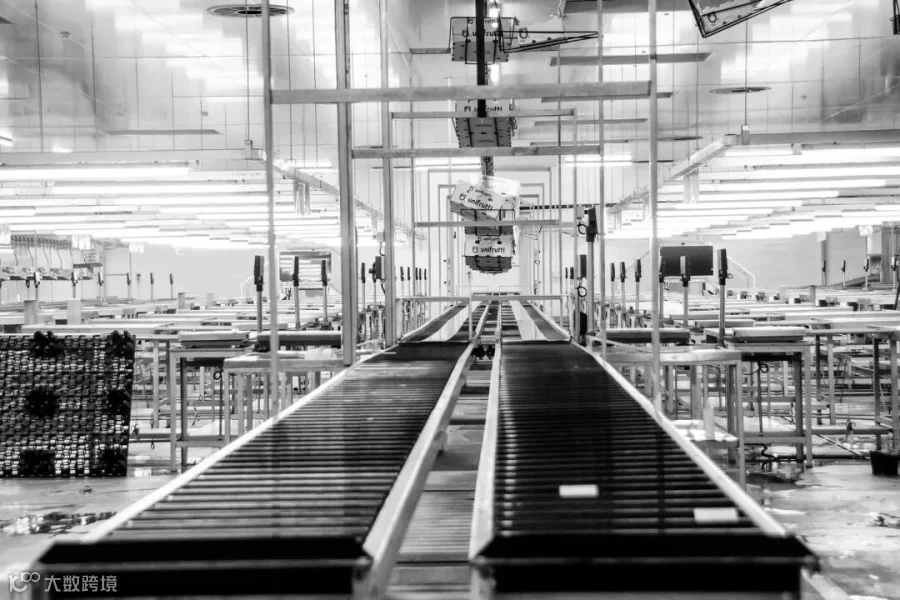
图 1 锂电池极片卷绕生产线实拍(图片来源:Pexels)
二、全固态倒逼:为什么干法几乎是唯一可行路线
全固态电池的三条技术路线各有取舍。硫化物路线离子电导率最高,但有毒且制造困难:Li₆PS₅Cl、LGPS 等遇水水解生成 H₂S,需要露点 ≤ −40 ℃ 的干燥房与惰性气氛转运。聚合物路线可制造性最好,但离子电导率较低、需 60–80 ℃ 的工作温度上限,2025–2026 年多数量产仍限于 5% 液态含量的「准固态」(如上汽的方案)。氧化物路线稳定性好、可配合锂金属负极,但界面阻抗高、成本高。三条路线对有机溶剂的共同敏感,使干法成为几乎唯一的可行路线。
2026 年因此更像中试年而非量产年。蔚来 150 kWh 半固态 ET7、上汽 5% 液态含量电池包、泰山新能源的包级整车测试是调性最高的运行;而真正的全固态车规项目(CATL、比亚迪、丰田、宁德「金石」)目标 2027 年小批量、2030 年量产。实验室层面已有部分全固态体系实现 2000 次以上循环、电芯级能量密度 400–500 Wh/kg,约为当前最佳 NCM811 的 1.5–2 倍。
需求侧同样在收敛方向上:中国 2035 规划设 500 Wh/kg 硬指标,安全需求持续升级——液态电池热失控导致的电动车火灾占比达 89%;TOP10 车企 2024 年固态研发投入超 $12.3B,远超 2021 年的 $3.1B。消费电子则打开了另一条通道:Meta Quest 4 等 VR 设备要求厚度 <0.5 mm 的柔性固态电池,2025 年该细分市场增速预计达 217%。
表 2 全固态三条技术路线对比
路线 |
优势 |
关键约束 |
2026 年状态 |
硫化物 |
离子电导率最高 |
有毒;Li₆PS₅Cl、LGPS 遇水水解生成 H₂S,需干燥房露点 ≤ −40 ℃ 与惰性气氛转运 |
界面阻抗已跌破 85 Ω·cm² |
聚合物 |
可制造性最好 |
离子电导率较低,工作温度上限 60–80 ℃ |
多数量产限于 5% 液态含量「准固态」(上汽等) |
氧化物 |
稳定性好,可配合锂金属负极 |
界面阻抗高、成本高 |
面向锂金属负极配套推进 |
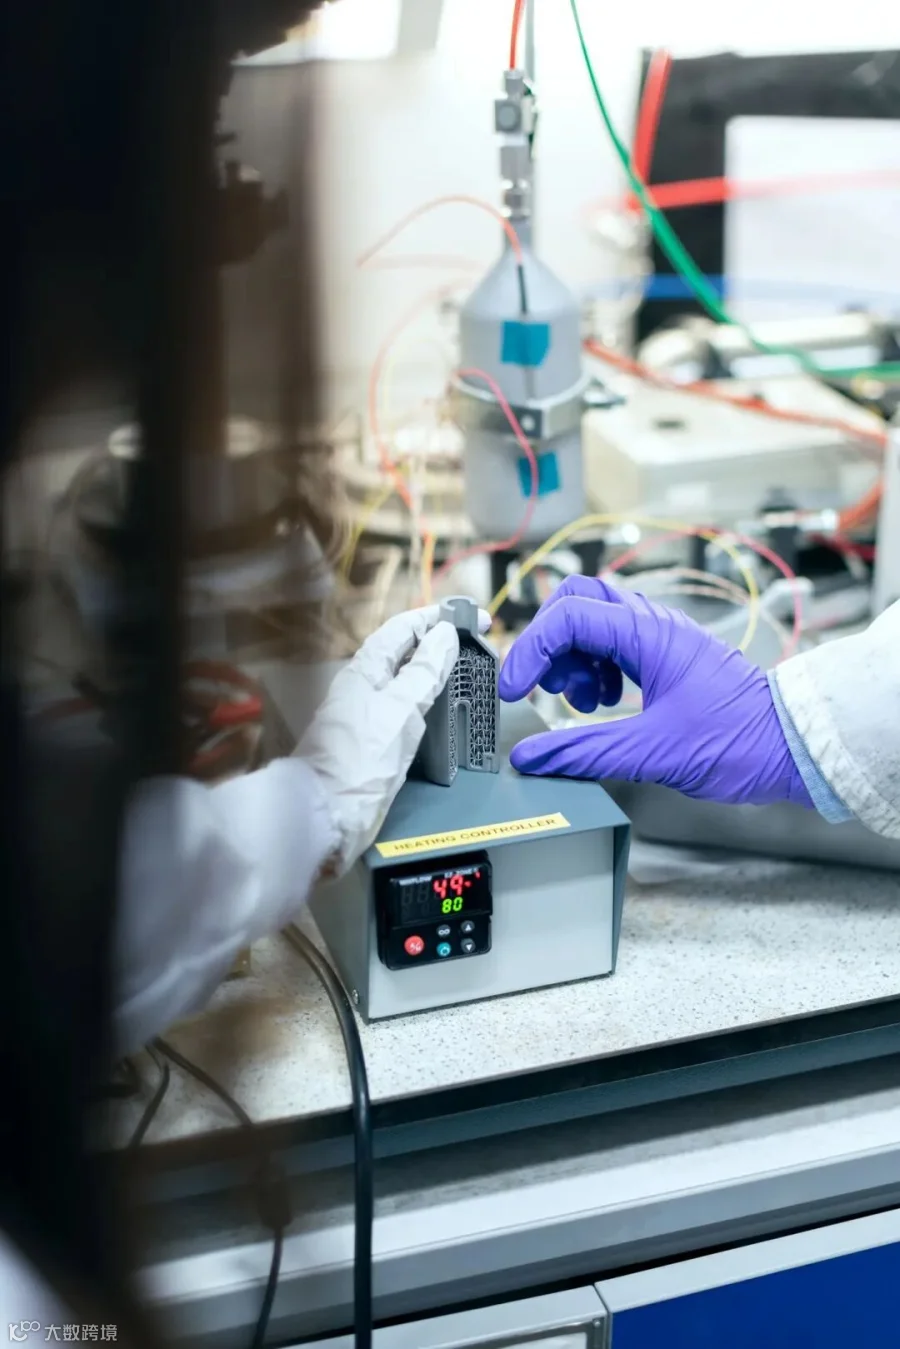
图 2 电芯注液与检测实拍(图片来源:Pexels)
三、粘结剂体系:从 5–8 wt% 到 1–3 wt% 的技术含义
粘结剂用量降到 1–3 wt% 之后,体系内的三重权衡同时凸显。含量过高会拉低活性物质比例或阻碍离子传输,过低则导致结构完整性不足、开裂或界面接触不良;硫化物电解质对水分敏感,还可能与某些溶剂及加工条件发生不良反应;原材料成本同样居高——Nature Communications 2025 年的研究指出,硫化锂作为硫化物电解质关键前驱体的高成本是更广泛采用的障碍,可规模化合成路线把某类银锗石电解质的实验室合成成本最多降低 92.9%。
从市场结构看,PVDF(聚偏氟乙烯)因优异的电化学稳定性、强粘附性与耐化学性成为主导;SBR(丁苯橡胶)与 CMC(羧甲基纤维素)组合因弹性与机械完整性、以及对电极体积膨胀的抵抗力而受关注,水系粘结剂体系在硅基与石墨负极增长明显。产能侧同步扩张:Arkema 于 2025 年 2 月宣布扩产美国肯塔基州 Calvert City 基地 PVDF 产能约 15%,投资约 2000 万美元,2026 年 6 月宣布新增产能按计划投产。
技术接口也随之明确。CMC 与 SBR 是水系粘结剂体系的核心组分,可与 PVDF 形成性能互补的方案对比,这正是纤维素类有机高分子助剂在电池级应用中的典型落点。转入干法后,新课题是在无溶剂条件下如何通过物理缠结与氢键网络替代溶剂化效应,建立纤维化粘结结构;高分子乳液型助剂在成膜、增粘、分散稳定性上的工程经验,可为电池浆料体系提供参照。
表 3 干法与固态场景下的粘结剂体系对比
体系 |
优势 |
关键约束 |
PVDF(聚偏氟乙烯) |
优异电化学稳定性、强粘附性、耐化学性,市场主导 |
5–8 wt% 用量下活性物质比例受限;硫化物体系不适用 |
PTFE |
纤维化粘结结构,适配无溶剂辊压 |
电化学稳定性仍需持续优化 |
PVDF-HFP 纤维 |
硫化物体系当前唯一可用选择 |
耐温性不足,热压后界面脱粘 |
SBR + CMC |
弹性与机械完整性好,抵抗电极体积膨胀 |
水系体系在硅基与石墨负极增长明显 |
值得补充的是,除主流路线之外,PVB 等缩醛类高分子在固态复合电极中已有可验证的实测数据支撑。其极性羟基与醚键可与固态电解质表面配位,适配硫化物体系,从而在活性材料与电解质之间形成高覆盖率界面;与非极性丁醛基团对导电碳的亲和性配合,兼顾了界面粘结与导电网络构建。在以 PVB 为粘结剂的复合电极中,极片与电解质基底的剥离强度可达 0.54 MPa,显著高于 PVDF 体系的约 0.03 MPa;对 LLZO 等氧化物电解质,PVB 体系的接触角低至 12.3°。这一路径的价值在于,PVB 的极性基团提供的是化学配位而非单纯的物理缠结,恰好回应了干法路线最难的那道题——如何在没有溶剂参与的情况下,让粘结剂与无机活性材料形成足够强的界面结合。
表 4PVB 与主流粘结剂在固态电极场景下的特性对照
维度 |
PVB(聚乙烯醇缩丁醛) |
PVDF / PVDF-HFP |
与无机活性材料的结合方式 |
极性羟基、醚键与氧化物表面配位,属化学结合 |
以物理缠结与范德华力为主 |
与硫化物电解质适配性 |
极性基团可在电解质表面配位,抑制界面副反应 |
硫化物体系可用品种有限,耐温性不足时热压后脱粘 |
极片与电解质剥离强度 |
最高约 0.54 MPa |
约 0.03 MPa |
对氧化物电解质接触角 |
低至 12.3°,润湿性优异 |
约 31.7° |
主要制约 |
耐温性与电化学稳定性需针对电池工况验证 |
用量偏高牵制活性物质占比 |
四、三大产业化瓶颈与核心断点
材料适配性差是首要约束。干法电极不使用溶剂,粘结剂难以均匀分散、导电剂易团聚,无法形成有效的导电网络;活性材料在干混过程中容易破碎、分布不均,使极片结构松散、压实密度偏低。这一问题在高镍、硅碳等新型材料体系中尤为突出:这些体系对粒径分布与表面包覆状态更敏感,缺陷更易在辊压阶段被固化。
工艺窗口极窄是第二道约束。成膜是干法工艺的核心环节,温度、压力、张力等参数稍有偏差,就会引发表面缺陷、厚度不均、褶皱或横纹等问题;面对小粒径的磷酸铁锂材料时,成膜难度成倍放大。
设备与工艺适配不足构成第三道约束。传统设备基于湿法涂布设计,未充分考虑干法的特殊需求,在温度控制、辊缝调节、连续压制等关键参数上难以满足干法工艺的苛刻要求。辊压不再是涂布后的辅助工序,而是唯一决定极片形态的成膜工序,线压、辊温与张力的耦合关系必须整体重新标定。
核心断点:在硫化物体系中仅 PVDF-HFP 可用,但耐温性不足导致热压后界面脱粘——这是 2026 年最关键的产业化断点之一;PTFE 粘结剂的电化学稳定性仍需持续优化,以降低其对电池性能的潜在影响。设备端的国产化正在缓解时序压力:赣锋锂业 3000 吨/年硫化物前驱体产线投产,成本较进口低 37%;先导智能「双面 ±1 μm 干法涂布机」通过蔚来验证,交期压缩至 9 个月。
五、界面工程:从被动表征到主动调控
界面阻抗已成为可量化的产业指标。硫化物路线的界面阻抗已跌破 85 Ω·cm²,2026 年固态电池产业化临界点已至。界面工程因此从「事后表征」转入「主动调控」的新阶段:MIT 的 SolidX 平台通过 AI 驱动模拟实现界面相演化分钟级预测,研发周期缩短 60%;丰田的「Li₃PS₄ 界面层自生长」工艺使界面接触面积提升 3.2 倍;同步辐射 XRD 与冷冻电镜联用,首次在纳米尺度观测到 LLZO/NCM 界面锂空位的动态迁移。
对粘结剂体系而言,评价维度正在从「成膜与粘结」扩展到「界面相调控」:能否在辊压与热压过程中稳定构建低阻抗界面层,正在成为粘结剂选型的新变量。
图 3 动力电池电芯仓储检测实拍(图片来源:Pexels)
六、结论小结
2026 年的节点特征是:干法电极的成本逻辑已经成立(17%–30% 降本空间),全固态的工艺约束已经把干法推到必选项位置,而硫化物体系下的界面脱粘成为最关键的产业化断点。竞争重心正从「能否做出干法极片」转向「能否把降到 1–3 wt% 的粘结剂、在 ±2 kPa 的堆叠压力与 85 Ω·cm² 的界面阻抗之间稳定耦合起来」。
从产品供给看,PVB 的分子量与粘度梯度已足以覆盖上述固态粘结剂窗口:低分子量段适合成膜与分散,中分子量段(约 4.1–8.0×10⁴、粘度约 60–220 mPa·s)在分散性与粘结力之间更为平衡,高分子量段(约 9.2–13.7×10⁴)则提供更高的界面粘结强度储备。对照已有专利方案给出的分子量 4.0–5.3×10⁴(正极)与 6.6–11.5×10⁴(负极)两个粘结剂窗口,中高分子量段的对应牌号具备直接的选型匹配空间。上海运河材料科技有限公司作为三菱化学一级代理,可提供电池级有机高分子助剂的选型技术支持与样品服务;针对粘结剂体系的技术评估需求,公司亦可提供 S-LEC 系列聚乙烯醇缩丁醛树脂的分子量与粘度梯度对照、样品测试及固态电极应用方向的选型配合。
点击此处了解S-LEC系列产品
点击此处了解三菱化学高分子助剂

上海运河材料
产品咨询:
400-885-1533
欢迎公众号留言
阿里巴巴店铺