


一、中俄经贸合作保持韧性
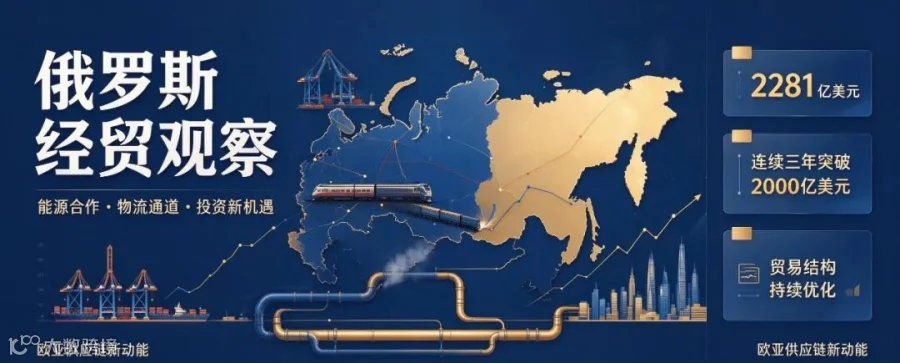
中俄经贸合作长期保持稳定发展。据官方信息,2025 年 1 至 12 月,中俄贸易额达到 2281 亿美元,连续三年突破 2000 亿美元大关。这意味着即使在外部环境复杂变化的背景下,双边贸易依然具备较强韧性。
值得注意的是,贸易结构正在持续优化。除传统能源、农产品和资源类商品外,生物技术、航空航天、工业设备、光学产品、化工品等领域的合作也在增强。这表明中俄经贸正在从 “资源互补” 向 “产业互补、投资联动、服务协同” 的方向升级。

二、能源合作仍是压舱石
俄罗斯是中国重要的能源进口来源国。原油、天然气、煤炭等能源产品长期在双边贸易中占据重要位置。2025 年,中国自俄罗斯进口原油约 5.78 亿吨,天然气约 1.28 亿吨。虽然部分品类受国际价格、贸易结构调整等因素影响出现波动,但能源合作的总体稳定性并未改变。
除传统贸易外,能源深加工、管道建设、矿业合作和产业链项目正在成为新亮点。例如,纳霍德卡甲醇厂项目、巴依姆铜矿项目等,体现出中俄合作正在从单纯商品贸易向大型产业项目延伸。
三、物流通道成为合作主线
如果说贸易额是中俄经贸的 “结果”,那么物流通道就是重要的 “基础设施”。当前,中俄物流合作正围绕铁路、公路、港口、口岸和多式联运展开。
根据中俄总理会晤公报,双方将继续优化口岸列车交接,提升铁路口岸外贸货运量,保障集装箱班列稳定运行。同时,国际道路运输、跨境电商物流、海运与河运合作也在加快推进。特别是远东港口、边境口岸和跨境运输走廊的升级,使俄罗斯更有效地连接东北亚与欧洲物流网络。
对企业而言,这意味着:
-
跨境运输效率提升; -
口岸通行更加便利; -
集装箱班列稳定性增强; -
农产品、工业品、电商包裹有更多物流路径可选; -
欧亚市场的供应链韧性进一步提高。 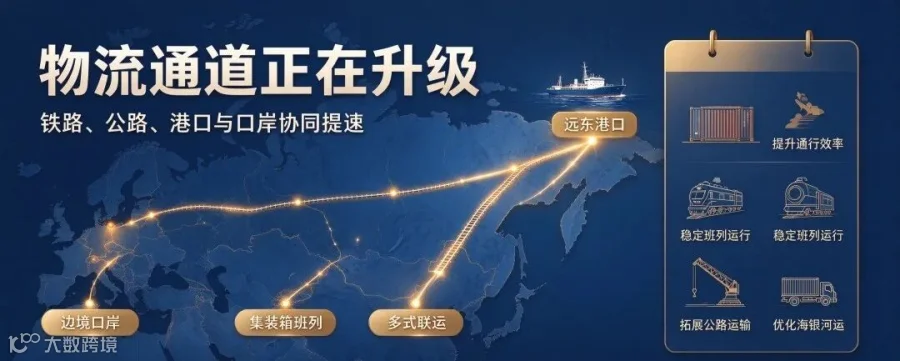
中俄经贸合作的另一个重要变化,是投资规则和营商环境的完善。新版中俄双边投资协定已签署生效,为企业跨境投资提供了更强的制度保障。
数据显示,2025 年 1 至 10 月,在俄罗斯新增注册的中资企业超过 3300 家。这说明中国企业对俄罗斯市场的参与度正在提升,投资领域也从能源、矿业、农业逐步扩展到制造业、物流、数字经济和服务业。
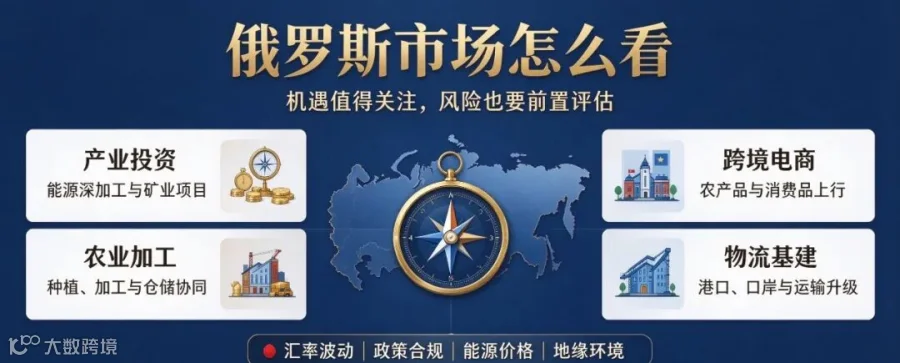
对于计划进入俄罗斯市场的企业,当前可重点关注三类机会:
- 产业投资合作
:包括能源深加工、矿业、钢铁、农业加工等; - 贸易便利化机会
:跨境电商、农产品贸易、中间品贸易、工业设备合作; - 物流与基础设施机会
:港口升级、口岸改造、跨境运输、多式联运。
五、俄罗斯市场的风险与挑战
俄罗斯市场并非只有机遇,也存在明显挑战。企业进入前需要重点评估以下风险:
-
国际能源价格波动; -
卢布汇率波动; -
地缘政治与外部制裁环境; -
当地政策、税收和合规要求; -
跨境物流成本与时效波动; -
部分行业的外资准入与合作模式限制。
因此,中俄经贸合作虽然空间较大,但更适合以 “长期主义” 和 “合规经营” 的方式推进,而不是短期逐利。
六、企业如何把握俄罗斯机会?
对于中国企业,特别是有意愿开拓欧亚市场的企业,可以从以下几个方向入手:
第一,关注大型项目带动的产业链机会。能源、矿业、钢铁、农业和基础设施项目通常会带动设备、材料、工程、物流和服务需求。围绕这些项目建立本地化合作,往往比单纯贸易更具持续性。
第二,重视跨境物流能力。俄罗斯国土面积大,东西跨度长,物流成本和时效直接影响商业模型。企业应提前评估铁路、公路、港口和口岸组合方案,选择适合自身品类的运输路径。
第三,做好合规与风险预案。包括投资备案、税务架构、外汇结算、保险、合同争议解决、制裁合规等。尤其在能源、金融、物流和制造业领域,合规成本不容忽视。
第四,从地方合作中寻找增量。中俄地方合作、边境地区合作和远东开发正在成为新的增长点。黑龙江、吉林、内蒙古等中国北方地区与俄罗斯相邻,在口岸经济、农产品加工、跨境电商和旅游服务方面具备天然优势。
俄罗斯经贸合作正在进入一个新阶段:贸易规模保持稳定,能源合作继续发挥重要作用,物流通道升级加速,投资合作向更深层次延伸。对于有准备的企业来说,俄罗斯市场依然是欧亚经贸版图中不可忽视的一环。
但机遇与风险并存。真正适合俄罗斯市场的拓展策略,不是简单的出口增长,而是结合产业周期、物流条件、合规环境和长期合作能力,构建更稳定的跨境经营体系。