


面对笔记本电脑、智能手机等高价值商品,一次性支付往往给月度预算带来压力。Shopee内置的“先买后付”(BNPL)功能SPayLater,允许用户将大额消费拆分为可负担的分期付款,在享受心仪商品的同时保持财务稳健。
本文将解析SPayLater分期计划的工作原理、可用选项、结算设置流程及利息计算方式,并提供预算管理建议。
为什么在大额消费时使用 SPayLater?
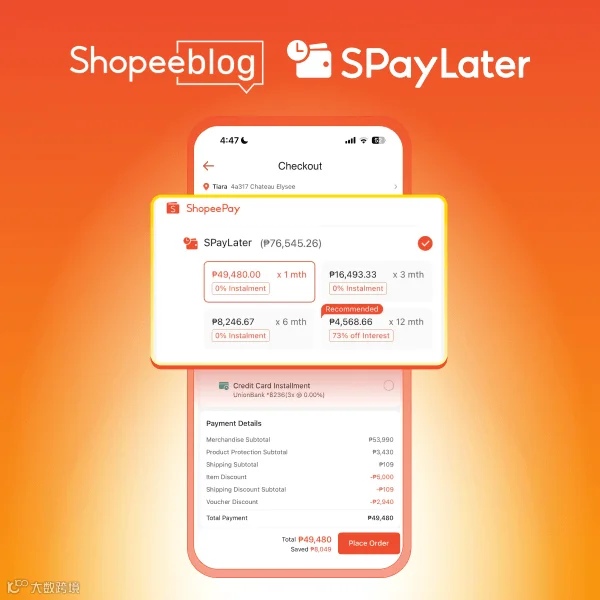
购买昂贵商品时兼顾财务安全是明智之举,SPayLater具有以下优势:
- 管理现金流:分摊付款避免突发巨额支出,保留流动性以应对日常开销或应急需求。
- 灵活还款:提供从1个月延期到12个月分期的多种选择,适配实际月度现金流。
- 专属免息促销:双11、双12及发薪日大促期间,符合条件的商品或商家可能享有特殊免息优惠。
- 无需信用卡:无需申请信用卡或支付年费,即可使用银行级分期服务。
可用的 SPayLater 分期选项与明细
选择合适的分期计划需结合购买金额与还款能力,具体选项如下:
| 分期计划 | 适用场景 | 核心优势 |
|---|---|---|
| 先买后付(1 个月) | 中小额消费 | 延至下个账单周期付款,无长期承诺。 |
| 3 期分期 | 中端数码产品、时尚购物 | 还款周期短,累计利息低。 |
| 6 期分期 | 家用电器、中端智能手机 | 月供均衡,适合中等预算。 |
| 12 期分期 | 旗舰笔记本、电视、高端电子产品 | 月供占比最低,财务灵活性最大。 |
提示:结账前请在Shopee App“我的”页面 > SPayLater查看可用信用额度,确保覆盖商品总价。
如何在结算时选择 SPayLater 分期
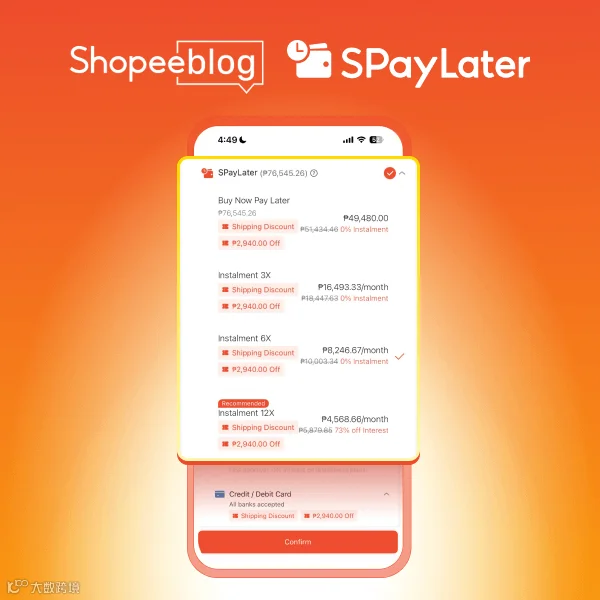
使用SPayLater完成订单的步骤如下:
- 添加商品并结算:确认卖家支持SPayLater后,点击“去结算”。
- 选择付款方式:点击“付款方式”,选择SPayLater并确认。
- 选择分期计划:查看3、6或12个月的实时月供明细(含手续费/利息),选择符合预算的方案。
- 应用优惠:点击“平台优惠券”使用SPayLater折扣或返现;符合条件的免息优惠将自动应用。
- 验证订单:提交订单并通过ShopePay密码或生物识别验证交易。
利率与手续费计算方式
SPayLater费用结构透明,购买前会明确列出每月明细。
计算示例
以6期分期购买12,000比索数码产品为例:
- 基础本金:₱12,000 ÷ 6 = ₱2,000/月。
- 每月手续费/利息:按固定百分比收取,选择界面清晰显示。
- 每月应付总额:基础本金 + 手续费 + 利息(如适用)。
按时还款不会产生隐藏费用或额外扣款。
管理大额 SPayLater 分期的最佳实践
为维持良好信用记录和高额度,建议采取以下策略:
- 设置自动还款:绑定MariBank、ShopePay或银行卡激活自动扣款,避免逾期。
- 跟踪月度账单:在App“我的”页面进入SPayLater > “我的账单”查看待付款项。
- 提前结清:提前还款可释放信用额度,便于后续消费。
常见问题解答(FAQ)
SPayLater分期可与Shopee折扣券叠加吗?
可以。单次结算可同时使用店铺券、免运费券及SPayLater免息或返现优惠。
信用额度低于商品价格怎么办?
可用额度必须覆盖全额。若不足,需更换支付方式或在App内申请提额(仅限部分用户)。
如何查看包含月度明细的账单?
在MariBank或Shopee App首页点击SPayLater,进入“我的账单”选择对应月份即可查看详情。
提前结清剩余分期有违约金吗?
没有。提前结清不会产生违约金或额外费用。
逾期付款会产生费用吗?
会。标准月利率最高为订单总额的3.95%,另收0–7%手续费;逾期未还将按月对剩余金额收取2.5–5%逾期费。
立即激活 SPayLater
打开Shopee App,进入“我的”页面点击SPayLater,不到两分钟即可完成激活。查看信用额度并领取专属免息券,即可在下次结算时享受灵活的分期付款体验。