


截至 10 月 23 日,加拿大首个配额年度的 4.9 万辆中国原产电动车进口额度已使用 15,931 辆,使用率为 32.5%。
同日,彭博社报道奇瑞正在评估加拿大本地制造方案,包括接手现有工厂闲置产能或与伙伴合作。此前路透社报道称,奇瑞计划于 2027 年初在加推出品牌。
品牌发布、整车销售与本地制造处于不同进度阶段,不可混为一谈。一方面洽谈建厂,另一方面仍有七成配额未被使用,这一反差值得深入分析。但在此之前,需明确一条比配额本身更为关键的规则。
配额余额与统计口径解析
加拿大电动车配额年度为每年 3 月 1 日至次年 2 月 28 日,分为两个窗口期,每窗口限额 24,500 辆,全年合计 49,000 辆。
根据加拿大第 1168 号进口通知第 3.4.2 条规定,第二窗口的可用额度不仅包含基础的 24,500 辆,还可叠加第一窗口未使用的部分。
第一窗口实际使用 15,603 辆,剩余 8,897 辆。因此,第二窗口实际可用额度为 33,397 辆。
配额内车辆按 6.1% 的最惠国税率征税。若无许可进口,依据通知第 3.2 条将被禁止。该配额机制旨在替代原有的 100% 附加税。
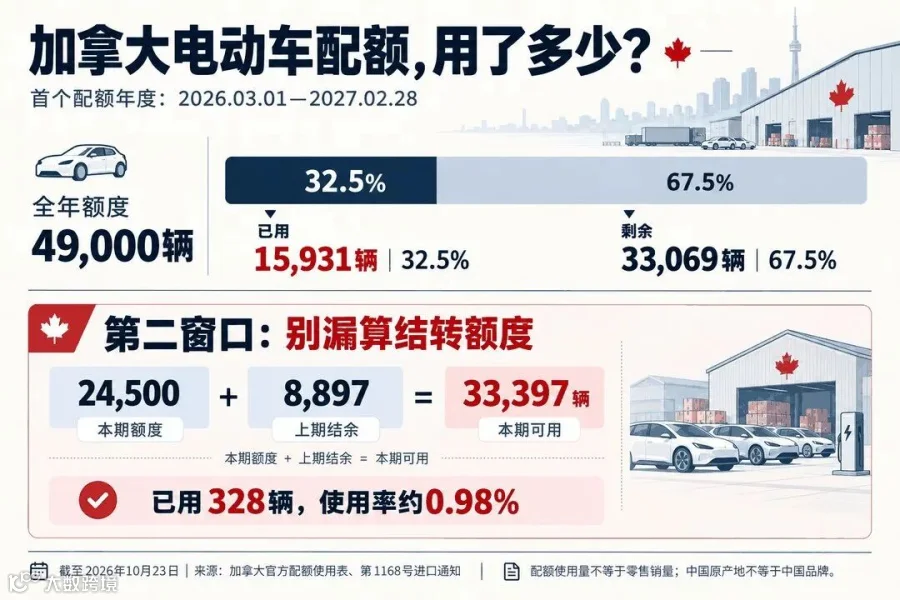
近期进口的 328 辆车辆并非全为纯电车型。按海关编码分类如下:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据显示,非插电混动占比 51.2%,纯电占比 48.8%,插电混动为零。值得注意的是,这 49,000 辆额度针对的是“中国原产车辆”,既不代表中国品牌的市场份额,也不构成未来加拿大本地产能的硬性上限。
核心规则:散件组装仍属中国原产
第 1168 号通知第 1.2.1 条明确规定:若完整散件具备整车基本特征,且在中国实质制造后运往加拿大或第三国组装,成品车仍视为中国原产。
简而言之,仅在加拿大进行组装(如拧螺丝)的车辆,依然占用中国原产电动车配额。

因此,面对“车企拟在加建厂”的消息,首要问题应是确认其生产模式:是运输散件进行简单组装,还是实现符合“实质制造”标准的本地化生产。唯有后者才可能绕开配额限制,但这需要严格对照规则逐条核实,而非仅凭“本地生产”字样。
配额分配机制并非单纯“先到先得”
通知第 3.4.1 条规定配额按“先到先得”发放,但第 3.4.6 条赋予主管部门预留部分额度给特定车企(含新进入者)的权力。
这意味着具体企业的额度获取情况并不完全透明。以特斯拉为例,10 月其暂停加拿大 Model 3 Premium 订单,声称进口配额用尽,而当时全国额度尚余 33,069 辆。这一看似矛盾的现象实则反映了企业额度与全国总额度两个不同口径的区别。
因此,现阶段既不能简单解读为市场冷清,也不能认为剩余配额可随意获取。
本地制造进度的参考坐标
奇瑞在南非罗斯林(Rosslyn)的项目是目前可查的参照案例。日产于 2026 年 1 月公布与奇瑞达成制造资产收购协议,奇瑞随后披露工厂于同年 7 月 3 日开业,计划 2027 年中投产。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
从协议公布到计划投产历时约一年半。但需注意,这是南非项目的经验,加拿大项目目前在选址、投资额及合作方等方面尚未公布,不能直接套用此周期。
价格政策与汽配利润的逻辑关系
官方咨询文件提出,离岸价不高于 3.5 万加元的车辆,其预留配额比例将从第二年的 10% 逐步提升至第五年的 50%。此处强调的是“离岸价”,而非包含运费、关税及经销商加价的零售价。
该政策反映了对可负担车型的关注。对于汽配行业而言,能否获得合理毛利仍需验证具体车型的销量、零件通用性、原厂件定价、安装成本及维修渠道归属等要素,不可直接通过价格政策推断配件利润空间。
供应商应对策略取决于合同条款
本地制造可能带来区域仓储、现场技术支持及更快补货的需求,但这些要求最终取决于客户的生产模式与采购合同。原有的跨境供货方式未必会被完全替代。
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
加拿大并非通往美国的捷径
美国商务部工业与安全局(BIS)已针对特定中国关联联网汽车、软件和硬件实施限制,并设有授权程序。在加拿大制造项目本身并不能自动解决进入美国市场的准入问题。
当前行动建议
对汽配企业而言,现阶段应重点关注三项低成本工作:完善车型适配资料、研究当地渠道、建立客户联系。
区域库存的建立需基于实际订单、交付预测或服务协议,方有据可依。接下来应密切关注以下四点进展:合作方确定情况、生产车型明确程度、本地采购要求是否写入文件、销售与服务网络是否开始实际交付。每明确一项,投入决策便多一分依据。
结语
产能可以规划,但订单需要验证,保有量只能随交付逐步积累。
鉴于第 3.4.6 条允许主管部门预留额度,若该条款被实际应用,建厂谈判的核心可能不仅是产能,更涉及配额获取。目前条文仅规定“可以”,具体执行方式尚不明朗。
面对剩余 33,069 辆配额及严格的原产地规则,建厂究竟是为了解决配额限制,还是出于其他战略考量,仍需进一步观察。