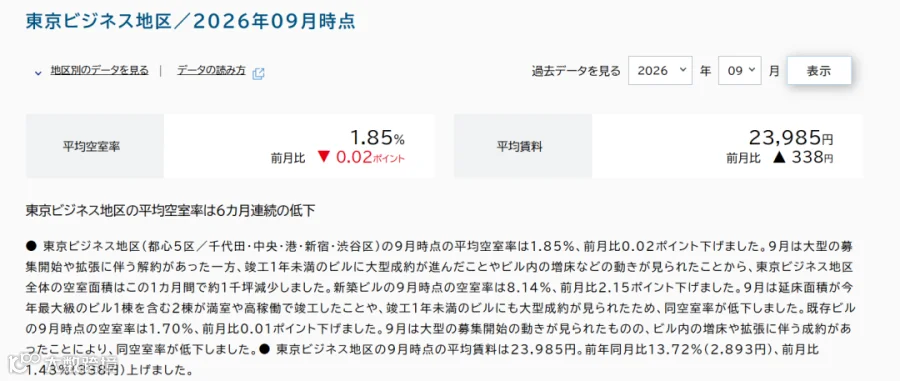
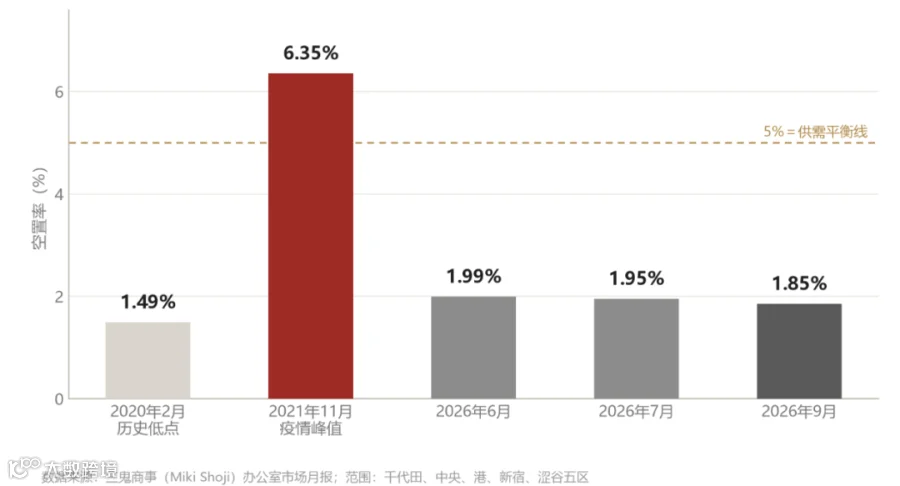
近期,东京写字楼市场呈现出“不愁客户,愁房源”的火热景象。据三鬼商事数据显示,2026年9月底,东京都心5区(千代田、中央、港、新宿、涩谷)写字楼空置率降至1.85%,连续6个月下降,接近疫情前1.49%的历史低点。
这一数据意味着,一栋拥有100个租户的大楼中,空置单元不足两个。其中,丸之内、大手町等金融核心区的A级楼宇空置率更是低至0.1%左右,基本实现满租。相比之下,五年前同一区域的空置率曾高达6.35%。
供需逆转:从“办公室过剩”到“一房难求”
回顾2020年,受居家办公浪潮影响,东京都心写字楼空置率曾连续20个月上涨,2021年11月触及6.35%的高点,租金随之连跌16个月。当时市场普遍担忧远程办公将永久削弱办公需求。然而,仅用五年时间,市场便完成了从无人问津到竞相争抢的反转。这一转变主要源于以下四大核心驱动力:
企业盈利扩张带动租赁需求
2025财年,日本企业经常利润突破120万亿日元,较2019年增长近五成;2026年春斗加薪幅度约5.4%,连续三年超过5%。企业盈利增加促使招聘扩张,进而推动办公面积需求增长。据统计,2025年东京23区办公新增需求约111万平方米,而新增供应仅为61.2万平方米,需求几乎是供给的两倍。
优质办公空间成为人才竞争筹码
2026年日本企业平均到岗率约为58.8%,高于全球平均水平。值得注意的是,迁入高标准甲级写字楼后,员工到岗率可从65%提升至85%以上。在少子化和人才争夺背景下,办公环境的便利性、大堂形象及会议设施已成为吸引年轻人才的重要因素,办公室正从单纯的成本项转变为投资项。
建设成本高企限制新增供给
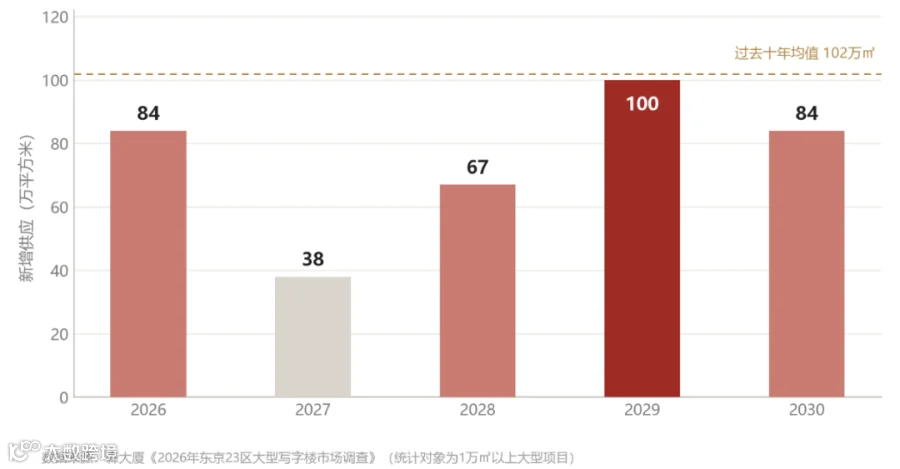
受人工短缺和工期延长影响,东京办公楼造价已涨至约41万日元/平方米(约合2万元人民币),导致部分项目延期或取消。世邦魏理仕(CBRE)统计显示,2026—2028年东京年均新增供应约50.5万平方米,低于57.4万平方米的历史均值。森大厦调查更指出,2027年都心5区新增供应仅38万平方米,不及2026年的一半。
资金向核心资产集中
2025年,办公楼占日本房地产投资总额的四成,成为最大单一板块。CBRE调查显示,86%的亚太投资者对日本市场兴趣浓厚。东京核心区办公楼资本化率维持在3.0%—3.3%低位,反映出机构资金为追求确定性,愿意接受较低的当期回报。
租金创历史新高:东京vs中国一线城市
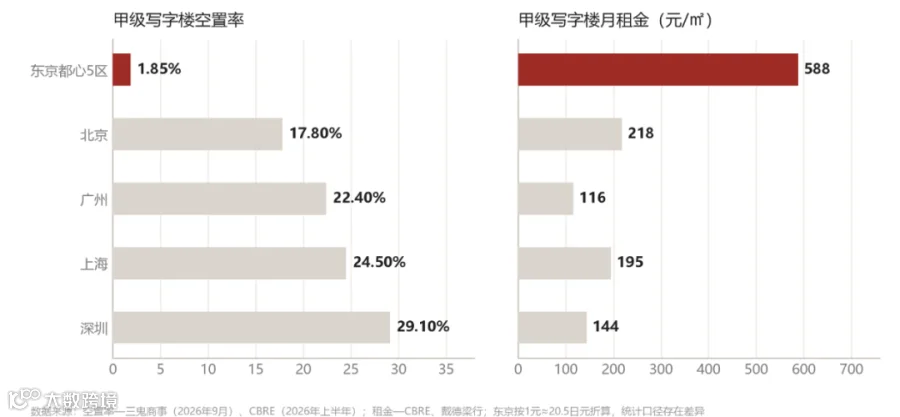
空置率的持续走低直接推高了租金。2026年9月,东京都心5区平均租金达23985日元/坪/月(约合人民币355元/平方米/月),连续32个月上涨,创下2002年有月度数据以来的最高纪录,同比涨幅约10%。
A级楼宇表现更为强劲。CBRE数据显示,东京A级楼租金达39750日元/坪/月(约合人民币590元/平方米/月),同比上涨11.2%,为2007年以来最大涨幅,并预测至2028年底还将再涨25.2%。
对比国内数据,2026年上半年北京、上海、深圳甲级写字楼有效租金分别约为218元、195元和144元/平方米/月。东京核心甲级楼租金约为北京的三倍、深圳的四倍。同时,国内主要城市写字楼空置率仍处于高位,北京17.8%、上海22.5%、深圳29.1%,市场呈现“客户挑房东”的局面,与东京“房东挑客户”形成鲜明对比。

K型分化:并非所有写字楼都在涨
尽管都心区域火爆,但东京写字楼市场呈现明显的K型分化。2026年9月,新建楼宇(交付不满一年)空置率为8.14%,是既有老楼(1.70%)的近5倍。主要原因在于新交付项目多集中在湾岸地区(如晴海、丰洲、有明),虽然硬件设施新,但轨道交通不便,难以满足企业对通勤效率的首要考量。
此外,大阪、名古屋、福冈等地的空置率分别为3.24%、3.59%和5.02%,均明显高于东京都心。更值得关注的是,长期空置超过一年、单栋面积5000坪以上的大型楼宇,累计空置面积达18.5万平方米,是2021年的12倍。这表明,“东京”与“东京都心”、“普通写字楼”与“优质写字楼”之间存在巨大差异。
潜在风险与宏观启示
在当前高出租率背后,仍潜藏两大风险:
供应高峰即将到来。当前的紧俏很大程度上是因为2027年前后的供给低谷。森大厦预计,2029年都心5区新增供应将达100万平方米,虎之门、八重洲等超大项目集中入市,可能摊薄租金涨幅。
利率上行压力。日本央行已于2026年9月将政策利率上调至1.25%,为1995年以来最高水平,且仍有加息空间。对于资本化率仅3%出头的资产而言,价格能否维持取决于租金增速能否跑赢贴现率。
东京写字楼市场的变化折射出日本资产的整体重估。随着企业利润创新高、工资持续增长及核心CPI围绕2%运行,日本正逐步走出通缩,迈向温和通胀。2026年上半年,海外投资者在日购入额达1.1万亿日元,是2024年同期的3.7倍。外资看重的不仅是低资本化率,更是租金增长与汇率低位带来的综合收益。
对于普通家庭而言,这一现象提供了三点启示:
第一,核心资产与普通资产价值迥异。同一国家内,不同区域、不同品质的资产表现差距可达数倍,投资需甄别资产层级。
第二,价格是结果,供需是原因。东京楼市的上涨并非单纯依靠叙事,而是由企业盈利、人才回流和供给受限共同驱动,理解供需逻辑才能避免盲目跟风。
第三,避免单一资产配置风险。将资金集中于单一市场、货币或资产类别会叠加风险。资产配置的目的在于分散风险,确保家庭在任何经济环境下都有选择权。