

20 亿浮亏背后,是一条不肯越过的线
段永平泡泡玛特 · 一次价值投资的边界实验
资本市场最残酷的现实,不是只亏普通散户的钱。
“潮玩之王”泡泡玛特,这只曾经横扫港股、凭一款 LABUBU 冲上 4500 亿港元市值“神话”的超级大牛股,这几天股价连续大跌,暴跌超 60%,2700 亿港元灰飞烟灭。
而这轮下跌里,最受市场关注的,莫过于第二大股东段永平。
按照市场测算,他这笔百亿级别的持仓,账面浮亏已经超过 20 亿港元。
消息一出,他的社交媒体评论区瞬间撕裂。
有人开始质疑:大佬也会看走眼?情绪消费终究是泡沫,潮玩故事讲不下去了?
也有人安静蹲守:他说过拿十年,现在的浮亏,只是价值投资必经的考验。
而段永平本人的回应很简短——
“我应该还会再买一些,但不会超过公司的 10%,不然公司该有意见了哈。”
他到底“套”得有多深?

泡泡玛特(09992)月K:截图截至 2026 年 10 月 26 日,现价 130.50 港元、较月K高点 341.84 回落逾 60%,总市值由 4500 亿港元降至 1738 亿港元。(文中浮亏测算基于 10 月 22 日收盘价 128.5 港元,与上图截取时点不同。)
一、这笔浮亏的起点,在五个月前
2026 年 4 月,段永平公开表示买入泡泡玛特。
方式不是直接扫货,是先卖出看跌期权(Sell Put),“打折接货”,收权利金。
5 月 25 日,他控制的 H&H International 合计持有 7637.16 万股,持股比例 5.69%,正式触发举牌,成为仅次于创始人王宁的第二大股东。买入价 150 港元/股。
此后他一路加仓。到 9 月 1 日,港交所权益披露显示,好仓约 1.06 亿股,占 8.01%。市场估算的综合持仓成本约 152.32 港元/股——这已经计入了卖 Put 收到的权利金。
按 10 月 22 日 128.5 港元的收盘价,浮亏幅度约 15.6%。
这不是一个小数字。但“浮亏 20 亿”这个标签本身,在段永平的决策框架里,可能恰恰是最不重要的变量。
二、为什么是 10%,不是 20%?
如果只看到他还在买,很容易把这件事读成“越跌越买”的无限子弹。
但段永平同一句话里,真正有信息量的是后半截:不超过公司的 10%。
有人问过他,为什么不干脆买到更多。他的解释很清楚:
10% 是一条法定的权力分水岭。
跨过这条线,你就不再是一个“被动接受公司决策的普通股民”,而是拥有了召集股东大会、请求解散公司、影响信息披露等实质性权力的“重要股东”。公司管理层和原有大股东“自然会‘有意见’”,因为“你的存在改变了公司的权力格局”。
所以“越跌越买”不是没有上限的。
他在能力圈和仓位边界之内,把还能做的事做完。买,是因为机会成本仍然划算;停在 10% 以内,是因为超过了就不只是投资,而是介入。
这两件事在他那里并不矛盾。
三、为什么重仓泡泡玛特?
段永平重仓泡泡玛特,买的从来不是 LABUBU 这一个爆款,而是他终于看懂的一套系统和一个人。
品牌关注度、艺术家签约体系、全球门店网络和王宁的团队,构成了“持续产出下一个爆款”的壁垒;王宁对产品和商业的理解被他放到乔布斯级别,且还能再干 25 年,复利空间吓人;情绪价值被做成了可复购、可全球复制的生意,海外收入和会员复购验证了这套系统跑得通——
所以他才敢说,20 年后利润超过迪士尼的概率“真的觉得会超过 50%”。
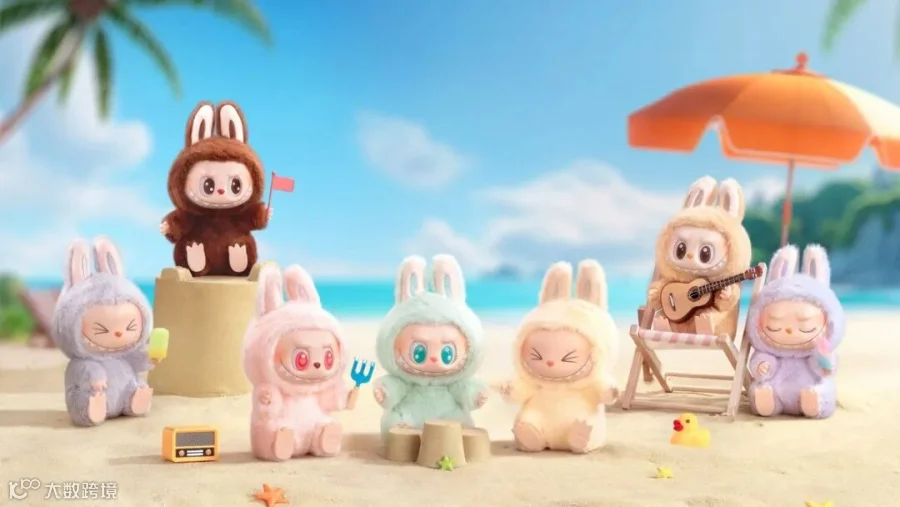
他买的从来不是 LABUBU 这一个爆款,而是“持续产出下一个爆款”的那套系统。
但“重仓”仍有边界——还会再买,不超过公司 10%,线内是投资,线外就是介入。
四、他不想当泡泡玛特代理人
段永平还说了另一句话,没有被放在标题里:
“现在搞得我像个泡泡玛特代理人似的,我以后不想再回答这种问题了,反正我的观点该说的都说了,对错过几年就知道了。”
这句话的语气,和他几天前因一句“买 Labubu 不如买香蕉”的玩笑而删帖道歉时,是同一种疲倦。
一个在雪球上耐心答疑多年的人,因为重仓了一只争议巨大的股票,评论区从“请教”变成了“嘲讽”和“站台”的质问。
他反复说过“10 年内大概率不会卖”,反复解释过 10% 是权力分水岭而不是仓位技巧,反复讲过自己看的是十年二十年的平均利润,不是下一个季度的 LABUBU 还能不能爆。
但每一次股价下跌,同样的问题会以同样的方式再问一遍。
他不想再答,不是因为答不上来,是因为该答的已经答完了,而市场只想要一个能立刻兑现的答案。

他把评判权交给了时间:“对错过几年就知道了。”
五、20 亿浮亏,在他这里算什么?
他把评判权交给了时间。
至于那 20 亿浮亏,他早在 10 月 17 日就留过注脚:
“我的苹果从高点掉 40% 以上至少有过三次。我要每次都能买在低点就是神了,其实神也做不到的。”
一个不想当“代理人”的人,能做的只是在说完该说的话之后,闭嘴,然后等。
在能力圈和仓位边界之内,把还能做的事做完。
线内是投资,线外就是介入。
对错过几年就知道了。
风险提示:本文仅为对公开市场信息与个人观点的梳理,不构成任何投资建议。市场有风险,决策需自负。
(本文提及的持仓、浮亏测算均来自公开渠道的估算,实际数值以港交所权益披露为准。)