很多新手外贸会计,网上一搜退税,看到的全是流水线步骤:备案→收发票→报关→申报。 背下来简单,但实操里,同样的流程,别人顺利拿钱,但你的公司被预警、被函调、甚至直接不予退税。
2026新的出口退税申报全流程(电子税务局)
差别就在于:流程是死的,每一步里的财税判断、风险前置,才是核心。
今天不谈教科书式顺序,以外贸真实业务流转,拆解出口退税9个核心节点(外贸企业免退税,生产免抵退不适用),每一步告诉你:会计要盯什么、提前防控什么风险。
本文针对一般贸易0110,9710/9810跨境海外仓模式,单证、收汇口径有差异,后续单独讲。
节点1:业务前端,订单阶段提前锁退税条件(很多会计跳过了)
不是等出货、拿发票才管退税!
接单的时候就要前置审核。
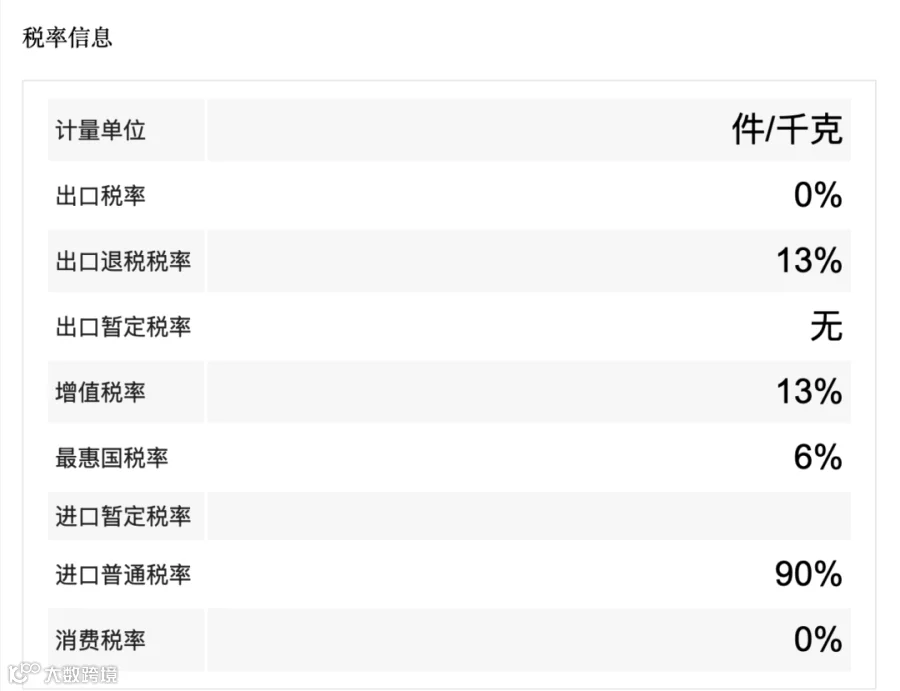
会计要做: 和业务确认商品HS编码、退税率;提前判断这个产品能不能退税、有没有敏感品类、是否属于视同内销的情形;约定成交方式CIF/FOB,提前约定好运保费由谁承担。
很多时候不熟悉出口业务,或者刚做出海生意,业务随便签合同,后面发现退税率为0,或者商品归类错误,货都发出去了,损失已经造成。
节点2:供应商采购,控进项发票的匹配逻辑(退税根基)
下单给供应商,重点不是拿到专票就行,是票和出口商品一一对应。
会计要做: 确定采购品名、单位、规格,要求供应商开票和报关单保持一致;单独核算这批出口货物进项,做好采购台账,区分内销进项和出口进项。
很多时候,供应商简写品名、合并开票,一张发票混多批出口货,后续配单困难,换汇成本异常。

外贸企业用于退税的进项,后续选择退税勾选,不是抵扣勾选。
生产企业生产企业出口免抵退税完整业务拆解,别只会点申报退税按钮!
节点3:报关环节,盯死结关数据与FOB基数
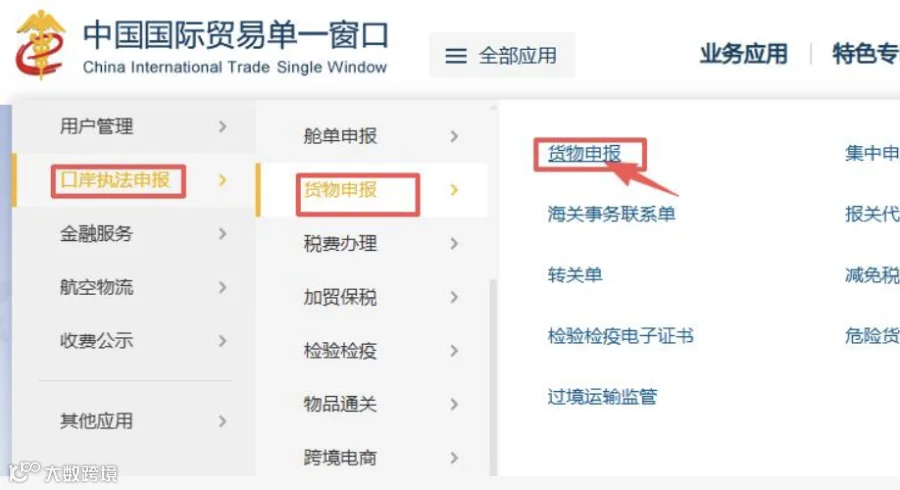
货物交给货代报关、离境。 很多人以为报关单拿到手就完事,退税用的数据,必须是海关结关之后的正式数据。
会计要做: 单一窗口下载报关单,核对出口日期、数量、FOB金额;如果报关是CIF/CFR,单独拆分运保费,换算退税用的FOB。
不要拿预录入去做开票确认收入,有时候月底报关出口,数据没同步,出口日期不确定用错汇率;直接影响退税收入。
节点4:发票勾选,区分勾选属性,等数据同步
进项专票入账后,
会计要做: 单独勾选出口退税,不要混在抵扣里;勾选完成不要马上急着申报,留时间等发票信息同步到退税申报系统---稽核。
节点5:资金端,跟踪收汇、做好资金流匹配
客户回款,是退税审核非常看重的一环。
会计要做: 建立独立外销应收台账,登记订单应收、实际到账、扣费、汇兑损益;判断收汇时限,临近次年4月申报截止期还没回款,提前准备视同收汇资料。
风险:第三方代付、资金回流、回款金额和报关金额差异巨大
节点6:月度增值税申报,分开核算内外销收入
这一步是很多会计容易混淆的地方。外销免税收入,单独填报。
会计要做: 退税勾选的进项,不参与抵扣;内销进项正常抵扣,内外销进项严格分开核算,不要混抵。
有时候不熟悉出口财税,把外销退税进项填进抵扣栏,后期需要进项转出,影响退税非常麻烦
节点7:退税配单+预申报,先自查再正式提交
很多人直接录完数据就正式申报,疑点一次性全部爆出来。
会计要做: 出口明细、进货明细手工配对,先做预申报;重点自查换汇成本,偏高或者偏低,提前写好情况说明,备好支撑材料。 预申报清除疑点之后,再发起正式申报。
不要硬报:疑点不处理直接提交,大概率是会被退回
节点8:税局审核,随时准备应对核查、函调
申报提交之后,进入税务审核期。
会计要做: 保持联系方式畅通;新办企业、敏感商品、换汇成本异常,大概率会函调。提前备好购销合同、物流单据、入库出库单、沟通记录。重点:函调不是走过场,资料对不上,直接暂缓退税。
节点9:税款到账,单证归档+长期台账管理(收尾也是风控)
收到退税款≠这笔退税业务结束!
会计要做: 15日内归集备案单证,合同、提单、装箱单、物流凭证、委托报关资料,电子档+纸质档留存;持续保管台账,税局可以多年后回头复盘核查。 很多企业退税拿到钱就丢资料,后期稽查拿不出备案单证,已经退的税款要追回。
3个底层认知
-
退税是业务驱动、财务风控,不是财务后端单独补流程;会计要前置到业务端,而不是被动接单做账。 -
退税看三流:货、票、资金,三者逻辑自洽,比单纯流程走对更重要。 -
时限是红线:出口日期、申报期限、收汇期限、单证留存期限,四个时间点分开记。
补充:9810海外仓、市场采购、1039,单证和收汇规则和一般贸易不一样,很多朋友踩坑在直接套用这套逻辑,后面单独出一篇对比。
退税实操里的坑,大多不是政策看不懂,是没人告诉你实务里税局重点看什么。 帮你提前规避风险,减少踩坑